猜你想问
成都银行2026年三季报核心内容是什么?
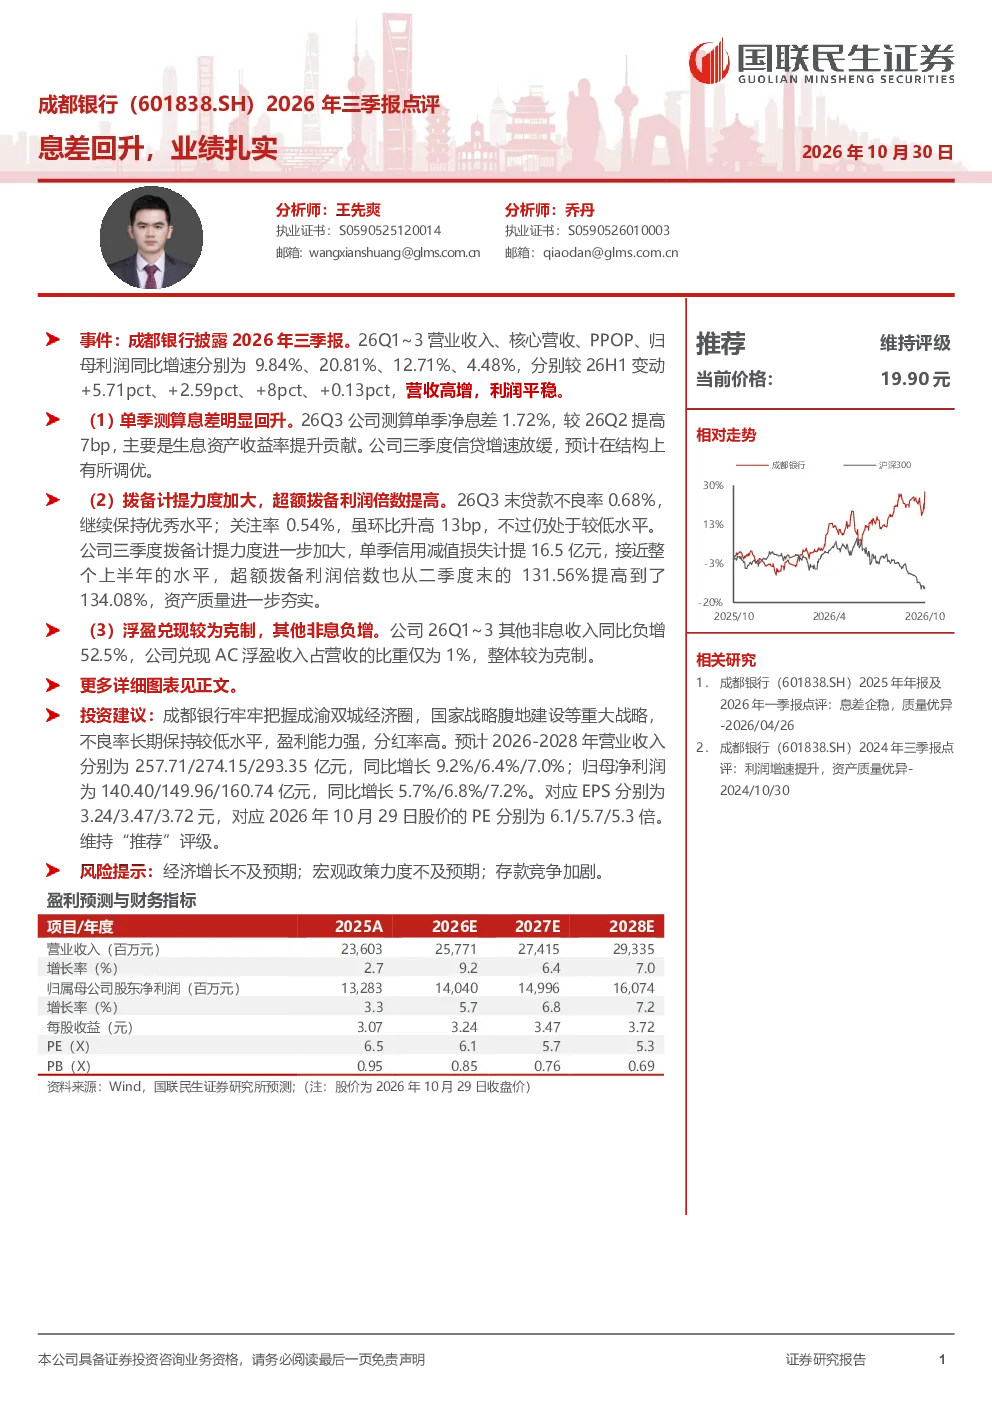
成都银行2026年三季报显示业绩扎实,息差回升。报告期内,26Q1~3营业收入、核心营收、PPOP、归母利润同比增速分别为9.84%、20.81%、12.71%、4.48%,营收高增,利润平稳。单季净息差1.72%,较26Q2提高7bp,主要因生息资产收益率提升。贷款不良率0.68%,保持优秀水平;关注率0.54%,环比升高13bp但仍处低位。拨备计提力度加大,单季信用减值损失计提16.5亿元,超额拨备利润倍数提高到134.08%,资产质量进一步夯实。其他非息收入同比负增52.5%,AC浮盈兑现克制,占营收比重仅1%。
成都银行所在赛道/行业发展趋势如何?
成都银行所在银行业赛道受益于成渝双城经济圈等战略机遇,整体发展趋势向好。报告显示,成都银行把握战略机遇,不良率长期较低,盈利能力强,分红率高。未来几年预计营业收入和归母净利润将保持稳定增长,EPS分别为3.24/3.47/3.72元,2026年10月29日股价PE为6.1/5.7/5.3倍。银行业整体需应对经济增长、宏观政策和存款竞争等挑战,但成都银行资产质量优秀,盈利能力较强,具备较好发展潜力。
成都银行2026年三季报重点分析了哪些方向?
成都银行2026年三季报重点分析了息差回升和资产质量两个方面。报告显示,26Q3单季净息差1.72%,较26Q2提高7bp,主要因生息资产收益率提升,信贷增速放缓,预计结构调优。资产质量方面,26Q3末贷款不良率0.68%,保持优秀水平;关注率0.54%,环比升高13bp但仍处低位。三季度拨备计提力度加大,单季信用减值损失计提16.5亿元,超额拨备利润倍数提高到134.08%,资产质量进一步夯实。此外,报告还分析了非息收入情况,26Q1~3其他非息收入同比负增52.5%,AC浮盈兑现克制,占营收比重仅1%。
当前成都银行市场现状如何?
当前成都银行市场现状良好,业绩扎实,息差回升。报告期内,26Q1~3营业收入、核心营收、PPOP、归母利润同比增速分别为9.84%、20.81%、12.71%、4.48%,营收高增,利润平稳。单季净息差1.72%,较26Q2提高7bp,主要因生息资产收益率提升。贷款不良率0.68%,保持优秀水平;关注率0.54%,环比升高13bp但仍处低位。拨备计提力度加大,单季信用减值损失计提16.5亿元,超额拨备利润倍数提高到134.08%,资产质量进一步夯实。成都银行把握成渝双城经济圈等战略机遇,不良率长期较低,盈利能力强,分红率高,具备较好市场竞争力。
成都银行2026年三季报存在哪些风险提示?
成都银行2026年三季报提示了三方面风险:一是经济增长不及预期,可能影响银行业整体业绩;二是宏观政策力度不及预期,可能影响信贷环境和息差水平;三是存款竞争加剧,可能影响银行资金成本和盈利能力。此外,报告还显示,26Q1~3其他非息收入同比负增52.5%,AC浮盈兑现克制,占营收比重仅1%,需关注非息收入波动风险。总体而言,成都银行资产质量优秀,盈利能力较强,但仍需关注宏观经济和行业竞争带来的潜在风险。