猜你想问
苏州银行2026年前三季度业绩表现如何?
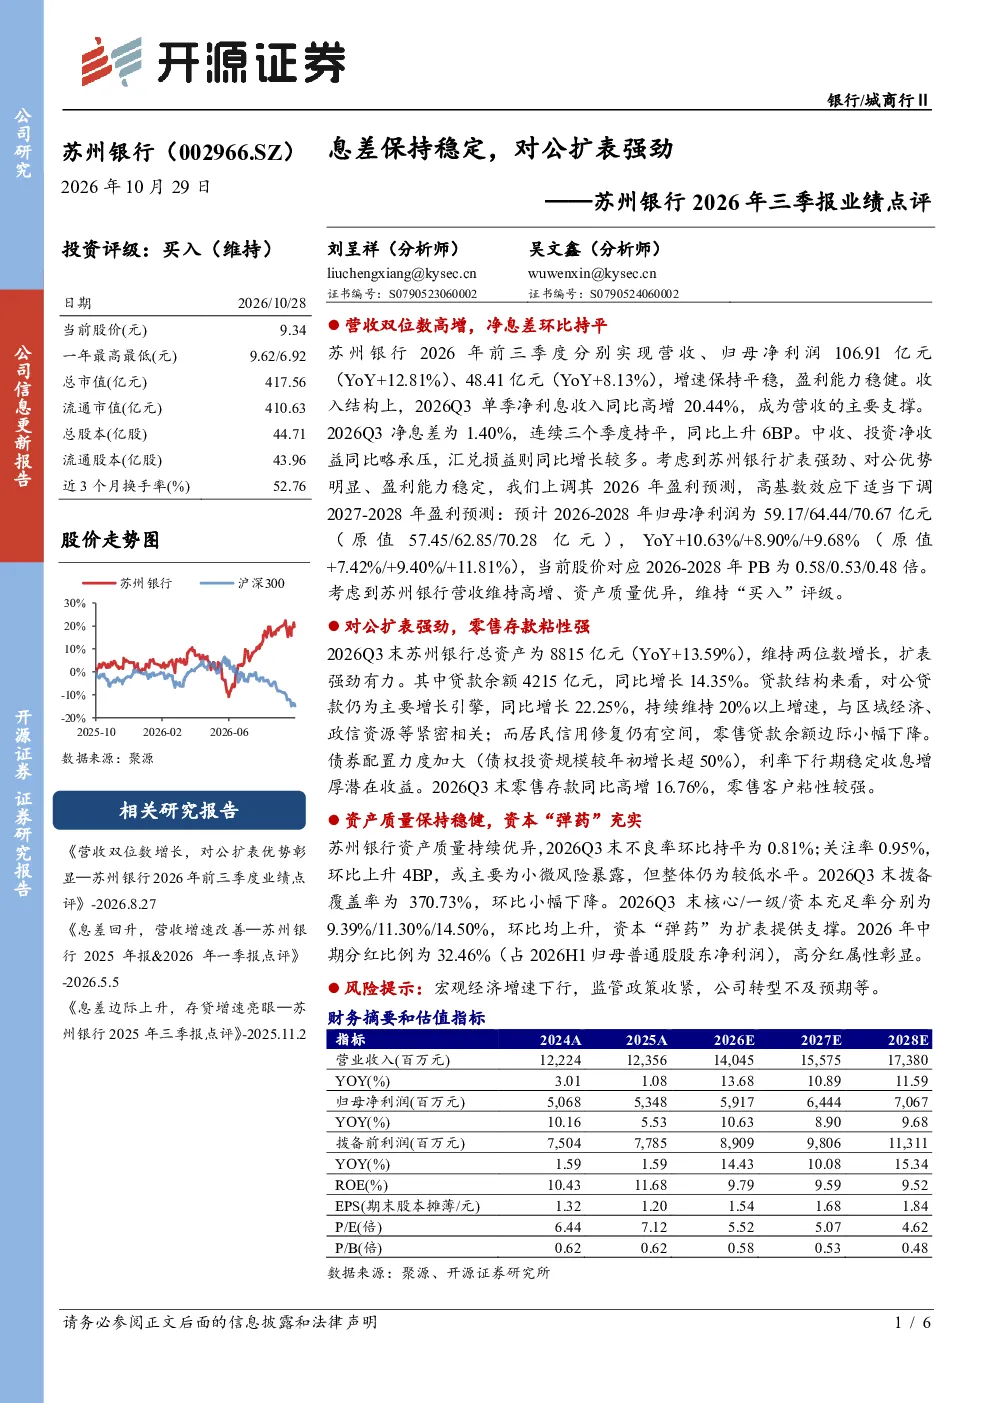
苏州银行2026年前三季度业绩表现稳健,营收、归母净利润分别同比增长12.81%和8.13%。第三季度净利息收入同比高增20.44%,主要增长动力来自净息差连续三个季度持平于1.40%,同比上升6BP。中收、投资净收益略承压,汇兑损益同比大幅增长。
银行业对公业务发展趋势如何?
银行业对公业务发展趋势中,苏州银行对公贷款增长22.25%,持续保持20%以上增速,成为主要增长引擎。总资产同比增长13.59%,其中债券配置力度加大,债权投资规模较年初增长超50%。零售存款同比高增16.76%,客户粘性较强,但零售贷款余额边际小幅下降。
苏州银行报告重点分析了哪些方面?
报告重点分析了苏州银行的资产端和负债端结构。资产端,贷款余额增长14.35%,对公贷款增长22.25%成为主要增长引擎,债券配置力度加大。负债端,零售存款同比高增16.76%,客户粘性较强。同时关注了不良率、拨备覆盖率、资本充足率等风险指标。
当前银行业市场现状如何?
当前银行业市场现状中,苏州银行净息差连续三个季度持平于1.40%,同比上升6BP,显示息差保持稳定。不良率环比持平于0.81%,关注率上升4BP至0.95%,整体仍处低位。资本充足率环比均上升,为扩表提供支撑。
研报提示了哪些风险?
研报提示了宏观经济下行、监管政策收紧、公司转型不及预期等风险。不良率上升4BP至0.95%或主要来自小微风险暴露,拨备覆盖率小幅下降至370.73%。此外,中收、投资净收益略承压,汇兑损益同比大幅增长也需关注。
你可能感兴趣
2026年中报点评对公驱动扩表,负债成本打开息差空间
太平洋证券2026-09-08
2026年中报点评:对公信贷扩表积极,业绩双提速
西部证券2026-08-20
2022年三季报点评:扩表态势稳健,息差企稳回升
金融民生证券2022-11-01
2026H1业绩点评:营收双位数增长,对公扩表优势彰显
金融开源证券2026-08-26
2025年报点评:对公贷款扩表提速,净息差企稳
国信证券2026-04-01
营收增速环比改善,对公支撑业绩稳定增长杭州银行2026年三季报点评
华创证券2026-10-28
2026年三季报点评息费共振驱动高质量扩表,全球自主清算网络价值持续兑现
华创证券2026-10-28
南华期货2026年三季报点评:息费共振驱动高质量扩表,全球自主清算网络价值持续兑现
华创证券2026-10-28
详解苏州银行2026年三季报:业绩稳健高增、扩表动能强、资产质量稳健优质
中泰证券2026-10-28
2026年三季报业绩稳健高增、扩表动能强、资产质量稳健优质
中泰证券2026-10-29