猜你想问
苏州银行2026年中报核心内容有哪些?
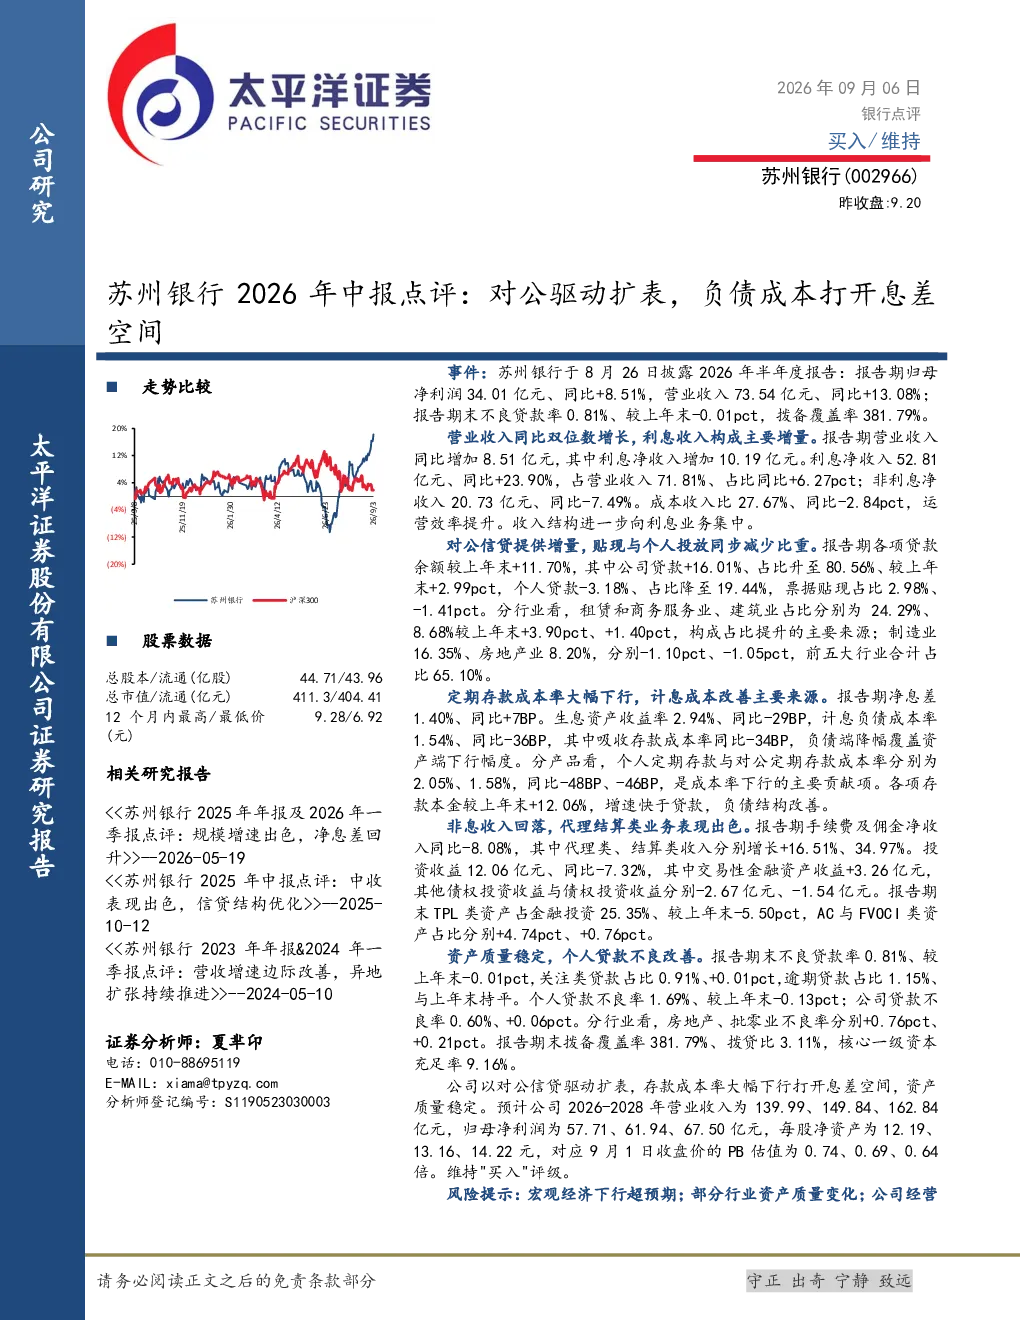
苏州银行2026年半年度报告显示,公司业绩稳健增长,营业收入73.54亿元,同比增长13.08%;归母净利润34.01亿元,同比增长8.51%。利息净收入52.81亿元,同比+23.90%,成为收入增长的主要驱动力。成本收入比27.67%,同比下降2.84个百分点,运营效率提升。对公信贷贡献主要增量,公司贷款占比升至80.56%。净息差1.40%,同比+7BP;吸收存款成本率同比-34BP,存款成本率显著下降。不良贷款率0.81%,与上年末持平,资产质量保持稳定。
银行业对公信贷发展趋势如何?
银行业对公信贷发展趋势呈现结构性分化。大型银行持续强化对公业务,通过数字化转型提升服务效率,聚焦高端客户与战略行业。中小银行则差异化竞争,深耕本地市场,围绕制造业、服务业等提供定制化金融方案。对公信贷在银行业收入中占比持续提升,成为核心增长引擎。同时,监管政策引导银行平衡信贷结构与风险,推动绿色信贷、普惠金融发展,对公信贷投向更加注重经济结构转型与可持续发展。
苏州银行报告重点分析了哪些方面?
苏州银行报告重点分析了业绩增长驱动力、信贷结构调整、负债成本优化及资产质量稳定性。报告显示,对公信贷是主要增长引擎,公司贷款占比提升至80.56%。负债端,吸收存款成本率显著下降,同比-34BP,为息差提升提供空间。资产质量方面,不良贷款率持平于0.81%,个人贷款不良率下降,但公司贷款不良率微升。报告还关注了非息收入结构变化,代理类、结算类收入增长,金融投资资产配置调整。
当前银行市场现状如何?
当前银行市场呈现稳健发展与结构性调整态势。宏观经济环境复杂多变,银行业面临流动性合理充裕与资产荒并存的压力。净息差持续收窄,银行通过优化负债结构、提升中间业务收入应对挑战。对公信贷成为多数银行的核心收入来源,但需平衡风险与收益。资产质量方面,部分行业不良率上升,银行拨备覆盖率普遍较高以应对潜在风险。数字化转型加速,金融科技赋能业务效率提升成为行业共识。
苏州银行研报有哪些风险提示?
苏州银行研报提示的主要风险包括宏观经济下行超预期可能影响信贷需求与资产质量;部分行业如房地产、批零业资产质量存在不确定性;公司经营可能受市场竞争加剧、监管政策变化等因素影响。此外,银行自身经营效率提升、负债成本控制能力仍需持续关注,以应对市场波动与竞争压力。