猜你想问
寒武纪2026年三季报主要业绩亮点是什么?
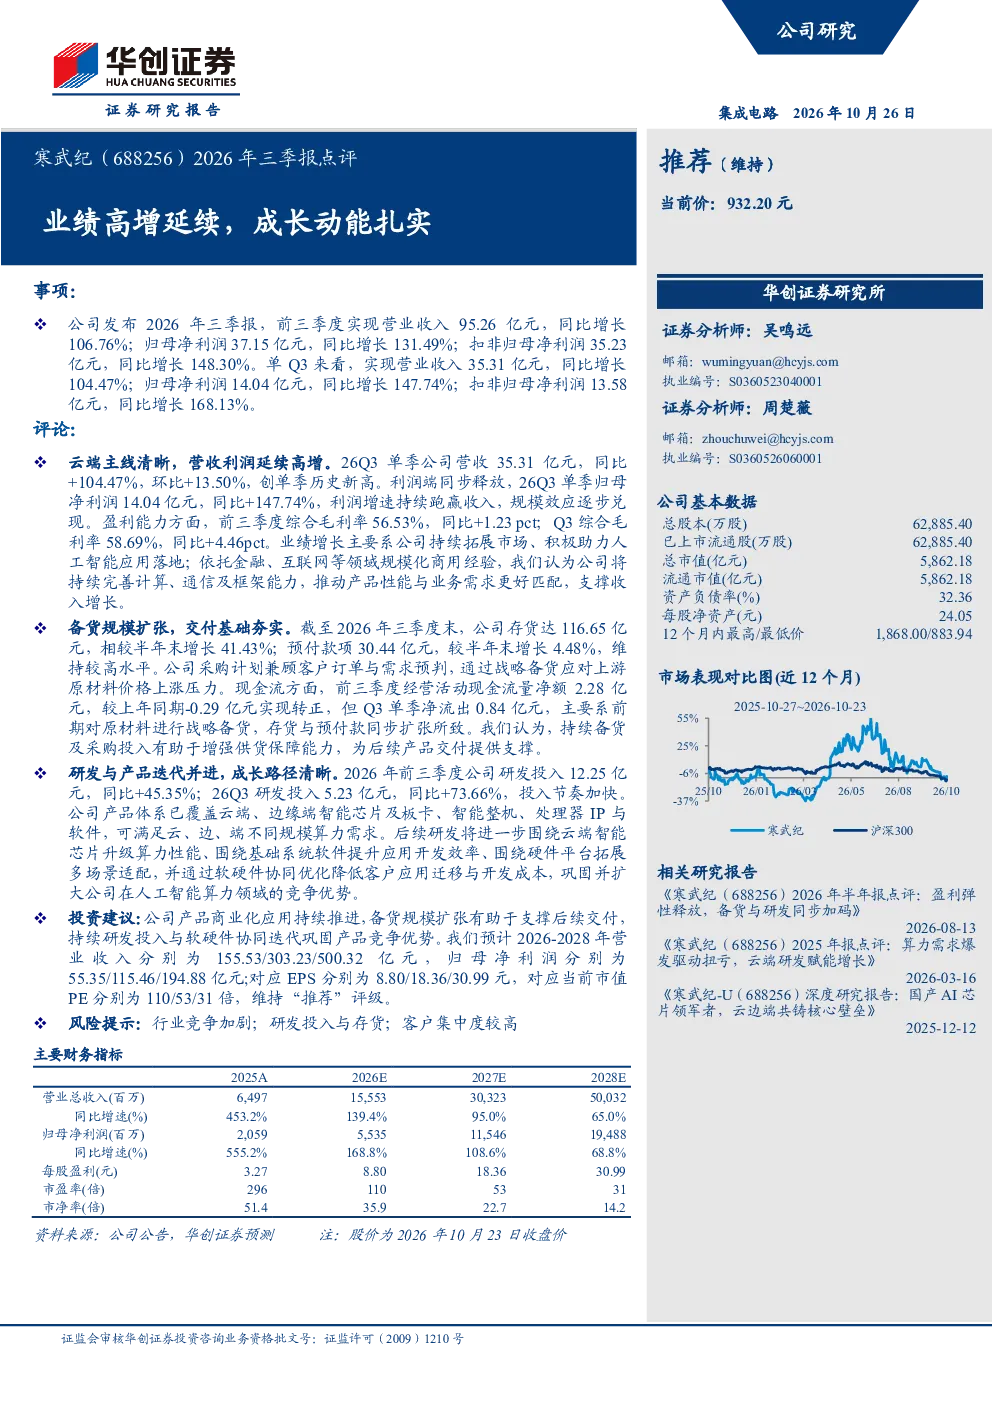
寒武纪2026年三季报显示公司业绩高增长态势持续。前三季度营业收入95.26亿元,同比增长106.76%;归母净利润37.15亿元,同比增长131.49%。Q3单季营业收入35.31亿元,同比增长104.47%;归母净利润14.04亿元,同比增长147.74%。利润增速持续跑赢收入增速,规模效应逐步显现。前三季度综合毛利率56.53%,同比提升1.23个百分点;Q3综合毛利率58.69%,同比提升4.46个百分点。
寒武纪业绩增长的主要驱动因素有哪些?
寒武纪业绩增长主要得益于公司持续拓展市场、助力人工智能应用落地。公司依托金融、互联网等领域的规模化商用经验,持续完善计算、通信及框架能力,推动产品性能与业务需求匹配。此外,公司通过战略备货应对上游原材料价格上涨压力,并加码研发投入,产品体系覆盖云端、边缘端智能芯片及板卡、智能整机、处理器IP与软件,满足不同规模算力需求。
寒武纪在人工智能赛道的发展趋势如何?
寒武纪在人工智能赛道的发展趋势清晰,后续研发将围绕云端智能芯片升级算力性能、基础系统软件提升应用开发效率、硬件平台拓展多场景适配,并通过软硬件协同优化降低客户应用迁移与开发成本。公司依托金融、互联网等领域的规模化商用经验,持续完善计算、通信及框架能力,推动产品性能与业务需求匹配,展现出扎实的成长动能。
寒武纪当前的市场现状如何?
寒武纪当前市场现状显示公司业绩高增延续,成长动能扎实。公司通过战略备货应对上游原材料价格上涨压力,截至2026年三季度末,存货达116.65亿元,较半年末增长41.43%;预付款项30.44亿元,较半年末增长4.48%。虽然Q3单季经营活动现金流量净额为0.84亿元净流出,主要系前期原材料战略备货导致存货与预付款扩张,但整体业务规模持续扩张,市场拓展成效显著。
寒武纪研报提示的主要风险有哪些?
寒武纪研报提示的主要风险包括行业竞争加剧、研发投入与存货、客户集中度较高。随着人工智能行业的快速发展,市场竞争日益激烈,可能对公司市场份额和盈利能力产生影响。同时,公司为应对市场变化进行了战略备货,导致存货与预付款扩张,可能存在一定的资金压力。此外,客户集中度较高也可能带来经营风险,需持续关注市场变化和客户结构优化。