猜你想问
寒武纪2026年三季报主要业绩数据有哪些?
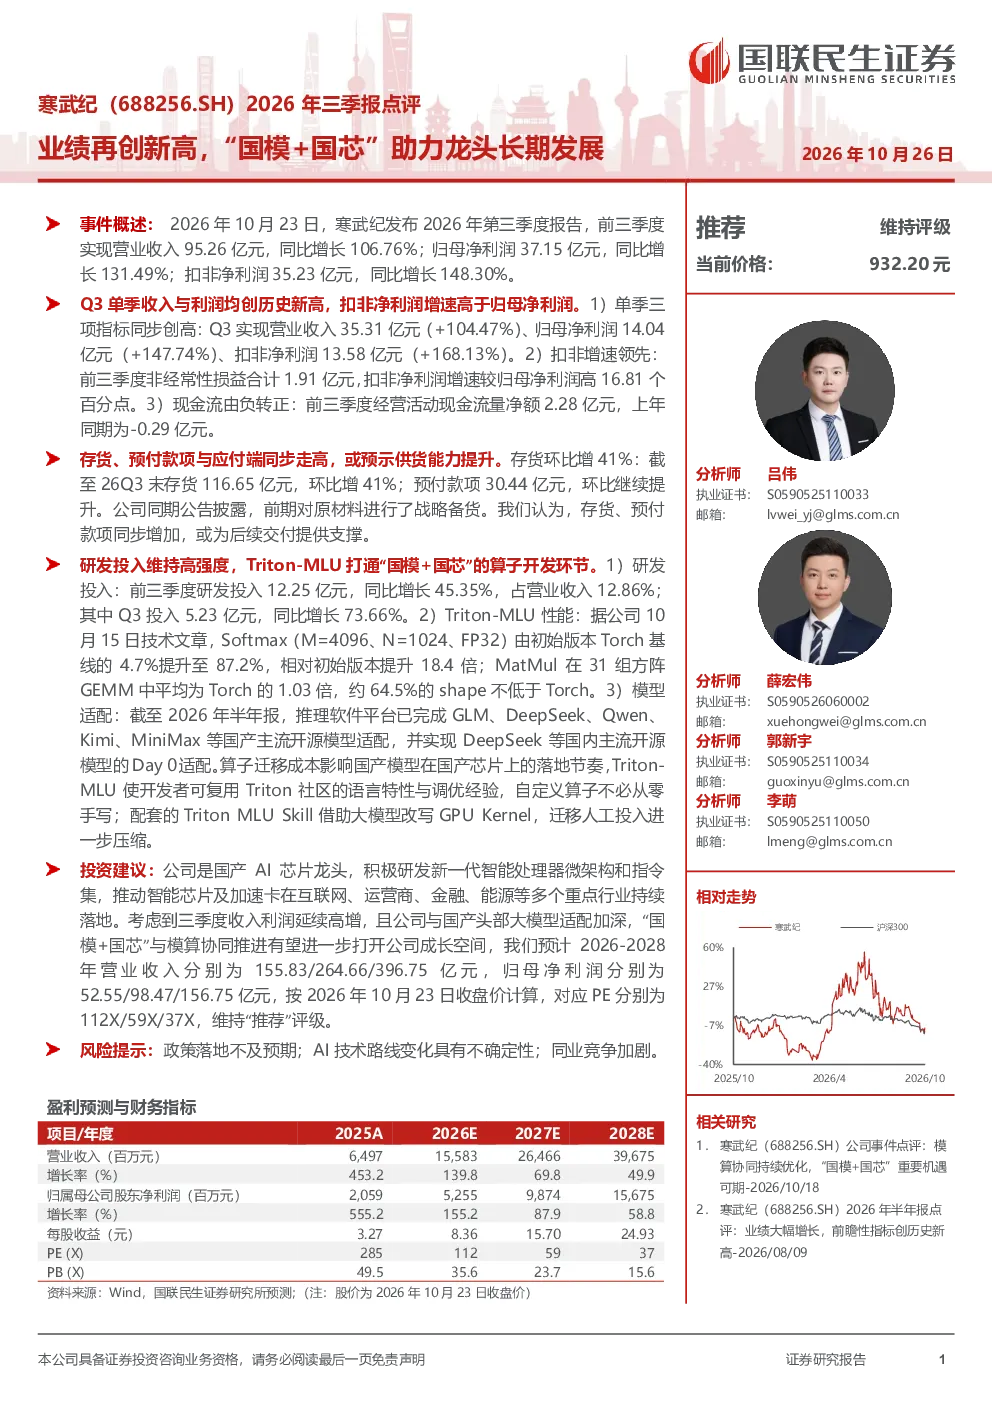
寒武纪发布2026年第三季度报告,前三季度实现营业收入95.26亿元,同比增长106.76%;归母净利润37.15亿元,同比增长131.49%;扣非净利润35.23亿元,同比增长148.30%。Q3单季收入与利润均创历史新高,扣非净利润增速高于归母净利润:Q3实现营业收入35.31亿元(+104.47%)、归母净利润14.04亿元(+147.74%)、扣非净利润13.58亿元(+168.13%)。扣非增速领先:前三季度非经常性损益合计1.91亿元,扣非净利润增速较归母净利润高16.81个百分点。现金流由负转正:前三季度经营活动现金流量净额2.28亿元,上年同期为-0.29亿元。
寒武纪在国产AI芯片赛道的发展趋势如何?
寒武纪作为国产AI芯片龙头,积极研发新一代智能处理器微架构和指令集,推动智能芯片及加速卡在互联网、运营商、金融、能源等多个重点行业持续落地。公司核心技术进展显著,Triton-MLU打通“国模+国芯”的算子开发环节,性能提升显著,已完成GLM、DeepSeek等国产主流开源模型适配,大幅降低算子迁移成本,助力国产模型在国产芯片上的落地。
寒武纪2026年三季报重点分析了哪些方面?
寒武纪2026年三季报重点分析了公司业绩表现、财务指标、核心技术进展及投资建议。业绩方面,前三季度营收、净利润高速增长,Q3单季创历史新高,扣非净利润增速领先。财务指标显示存货、预付款项提升或预示供货能力增强,研发投入维持高强度。核心技术方面,Triton-MLU实现“国模+国芯”高效适配,性能大幅提升。投资建议维持“推荐”评级,看好公司长期发展。
当前AI芯片市场的现状如何?
当前AI芯片市场竞争激烈,国产替代加速。寒武纪作为国产AI芯片龙头企业,凭借“国模+国芯”战略布局,在算子开发、模型适配等方面取得突破,推动国产AI芯片在多行业落地应用。公司现金流由负转正,研发投入持续加码,显示其增强市场竞争力、扩大供货能力的决心。但AI技术路线存在不确定性,同业竞争加剧也是市场现状之一。
寒武纪2026年三季报存在哪些风险提示?
寒武纪2026年三季报提示的风险包括:政策落地不及预期可能影响市场拓展;AI技术路线变化存在不确定性,可能影响产品研发方向;同业竞争加剧可能压缩市场份额。此外,算子迁移成本虽降低,但国产模型在国产芯片上的落地仍需克服部分挑战,需持续关注技术迭代与市场需求变化。