猜你想问
松发股份2026年三季报的主要业绩亮点是什么?
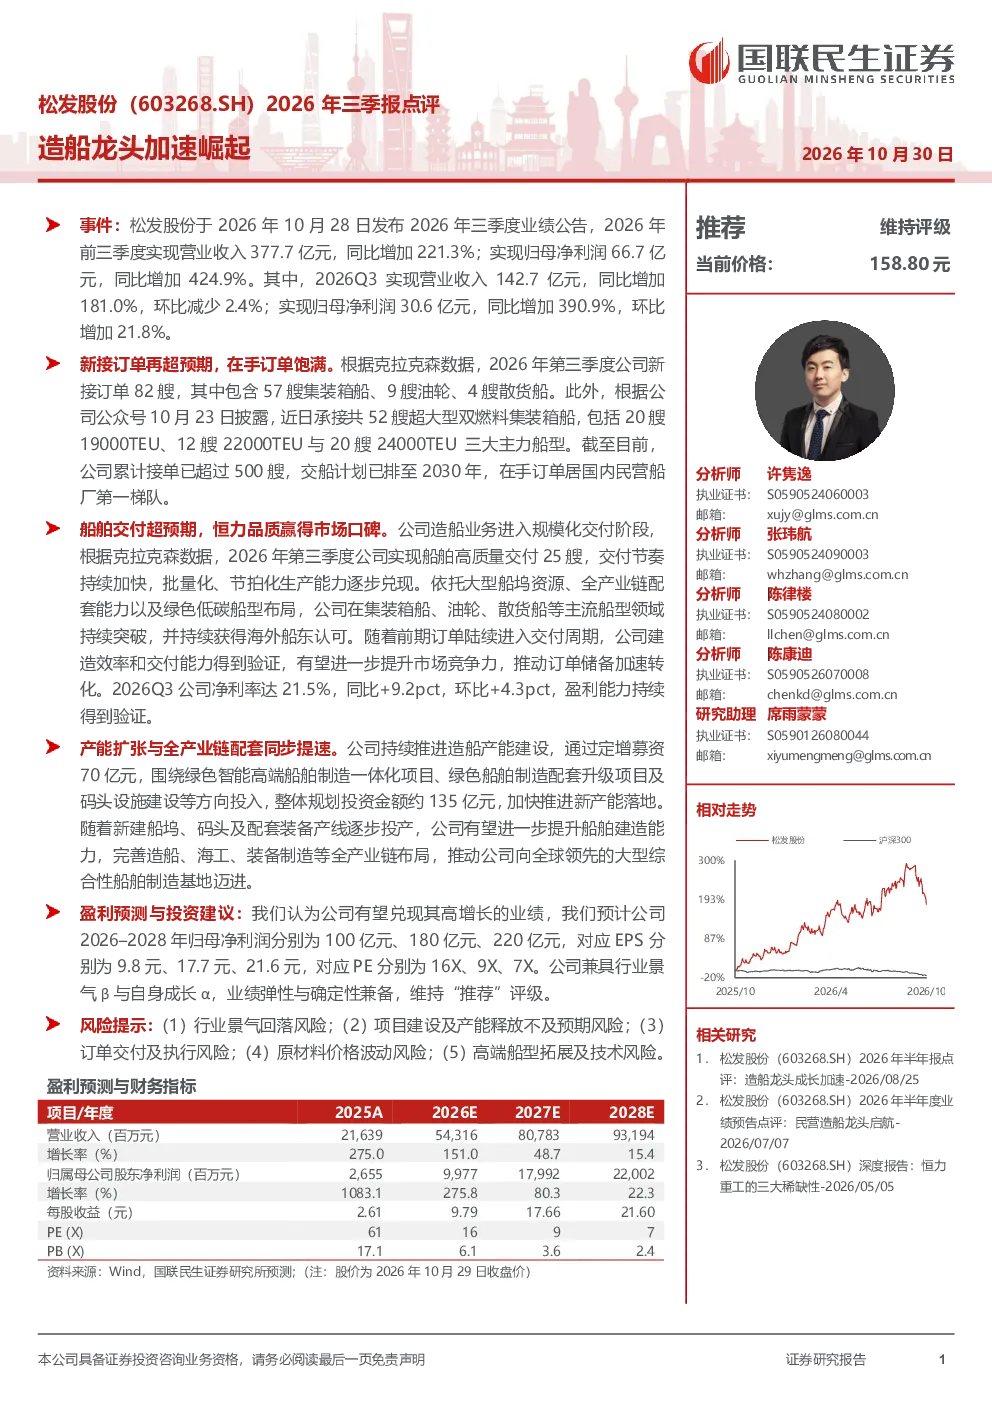
松发股份2026年前三季度实现营业收入377.7亿元,同比增长221.3%,归母净利润66.7亿元,同比增长424.9%。其中,2026Q3单季营收142.7亿元,同比增长181.0%,净利润30.6亿元,同比增长390.9%。业绩亮点包括:新接订单82艘船舶,累计接单超500艘,在手订单居国内民营船厂第一梯队;交付25艘船舶,批量化生产能力逐步兑现,净利率达21.5%;通过定增募资70亿元推进产能扩张,完善全产业链布局。
造船行业未来发展趋势如何?
造船行业未来发展趋势向好,全球船舶需求持续增长,特别是绿色智能船舶需求旺盛。国家政策支持船舶工业升级,推动新能源船舶发展。松发股份作为国内民营船厂龙头,积极布局超大型双燃料集装箱船等高端船型,产能扩张提速,有望受益于行业景气度提升。但需关注行业竞争加剧、技术迭代风险等因素。
松发股份报告重点分析了哪些方面?
报告重点分析了松发股份的业绩增长逻辑、产能扩张计划及行业竞争优势。业绩增长主要源于新接订单超预期、船舶交付加速及净利率提升。产能扩张方面,公司通过定增募资推进绿色智能船舶制造等项目,计划投资135亿元,完善造船、海工、装备制造全产业链。竞争优势体现在订单规模、批量化生产能力和全产业链布局。
当前造船市场现状如何?
当前造船市场呈现供需两旺态势,新船订单量持续攀升,手持订单饱满。国际航运市场运价高位运行,船东订单意愿强烈。松发股份作为国内民营船厂龙头,受益于行业景气度提升,订单饱满,在手订单居国内民营船厂第一梯队。但需关注市场竞争加剧、原材料价格波动等因素。
松发股份研报提示了哪些风险?
研报提示了松发股份面临的主要风险:行业景气回落可能导致订单减少;项目建设及产能释放不及预期影响业绩兑现;订单交付及执行存在不确定性;原材料价格波动影响成本控制;高端船型拓展及技术研发存在风险。需关注这些风险因素对公司经营的影响。
你可能感兴趣
松发股份2026年半年报点评:造船龙头成长加速
国联民生证券2026-08-24
松发股份2026年半年度业绩预告点评:民营造船龙头启航
国联民生证券2026-07-07
国金机械松发股份VLCC龙头加速崛起扩产提效释放盈利...
未知机构2026-10-28
松发股份VLCC龙头加速崛起扩产提效释放盈利弹性
未知机构2026-10-26
11-05 浙商大制造松发股份员工持股计划发布全球民营造船龙头量利齐升再创恒力新辉煌
未知机构2026-10-23
造船行业周度更新系列 26 新船价格继续上涨 造船 海工长景气周期趋势向好 重点看好 松发股份
未知机构2026-09-04
天风机械松发股份造船主业量利齐升订单排产至2030年
未知机构2026-10-28
申万交运 松发股份造船产能与高端船型逻辑
未知机构2026-08-11
申万宏源交运 航运专题新造船价格上涨美股油轮散货标的业绩后新高继续推荐松发股份
未知机构2026-08-10
松发股份业绩超预期造船订单饱满产能充足 2026070
未知机构2026-07-09