猜你想问
这份研报的核心内容是什么?
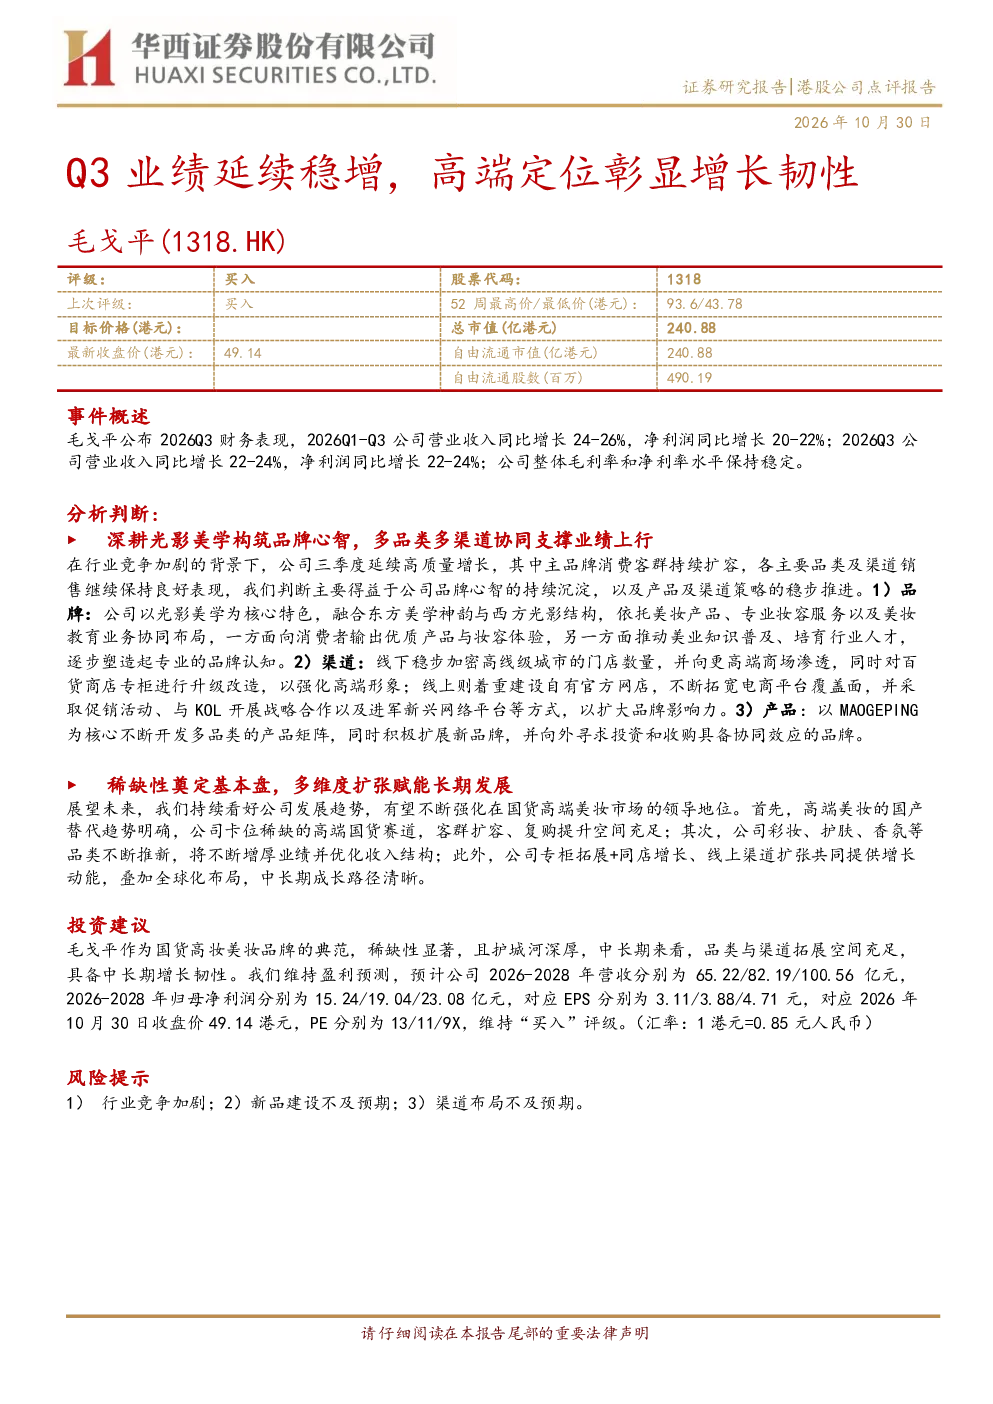
本报告分析毛戈平2026年Q3业绩表现,指出其营业收入和净利润持续增长,毛利率和净利率保持稳定。报告强调公司通过光影美学构建品牌心智,线上线下渠道协同布局,产品矩阵不断丰富。未来展望显示高端美妆国产替代趋势下,公司具有稀缺性优势,品类拓展和渠道增长将提供动力。
高端美妆行业的赛道发展趋势如何?
高端美妆行业正经历国产替代趋势,消费者对国货高端品牌的认可度提升。毛戈平作为高端国货代表,占据稀缺赛道,通过品牌心智构建、渠道策略和产品策略持续强化竞争力。行业未来发展方向包括品牌差异化、渠道多元化及品类拓展,为公司提供增长空间。
报告重点分析了毛戈平的哪些方面?
报告重点分析毛戈平的品牌心智构建,其以光影美学融合东西方美学,通过产品、服务和教育业务协同塑造专业形象。渠道策略方面,公司加密高线级城市门店,升级百货专柜,并拓展线上渠道。产品策略上,以MAOGEPING为核心开发多品类,并积极扩展新品牌。
当前高端美妆市场的现状如何?
当前高端美妆市场竞争激烈,但国货高端品牌迎来发展机遇。毛戈平凭借高端定位和品牌差异化,在市场中占据一席之地。公司通过线上线下渠道协同,优化收入结构,并持续拓展彩妆、护肤等品类。行业整体呈现品牌集中度提升、渠道多元化及消费升级趋势。
研报提示了哪些风险因素?
研报提示高端美妆行业竞争加剧可能影响市场份额,新品建设若不及预期将影响业绩增长,渠道布局若推进缓慢可能限制扩张速度。此外,宏观经济波动和消费者偏好变化也可能带来不确定性。公司需持续加强品牌建设,优化产品迭代速度,并灵活调整渠道策略以应对市场变化。
你可能感兴趣
滨江服务2021年年报点评:FY21A业绩稳健增长,品质外拓彰显高端定位价值
安捷证券2022-04-06
Q3内外贸延续稳健增长,彰显经营韧性
国信证券2025-11-04
公牛集团2024年Q3业绩点评:主业彰显经营韧性,新兴业务维持高增
电气设备国泰君安证券2024-11-03
老铺黄金(6181.HK)2025 年业绩预告点评 业绩延续高增,提价强化高端定位
国联民生证券2026-03-13
半年报点评:Q2业绩稳增彰显龙头经营韧性,业务结构持续优化
建筑建材国盛证券2024-08-30
量增价稳彰显业绩韧性,产业布局仍具成长空间
化石能源信达证券2024-03-21
公司信息更新报告:结构升级巩固龙头优势,业绩稳增彰显经营韧性
食品饮料开源证券2026-03-27
业绩稳增韧性彰显,股东回报持续提升——绿城服务年报点评
中泰证券2026-07-29
Q2业绩稳增彰显龙头韧性,盈利质量持续提升
综合国盛证券2025-08-22
东财建筑Q3业绩大幅修复显现经营韧性上修回购价彰显转型增长信心
未知机构2025-10-29