猜你想问
这份研报的核心内容是什么?
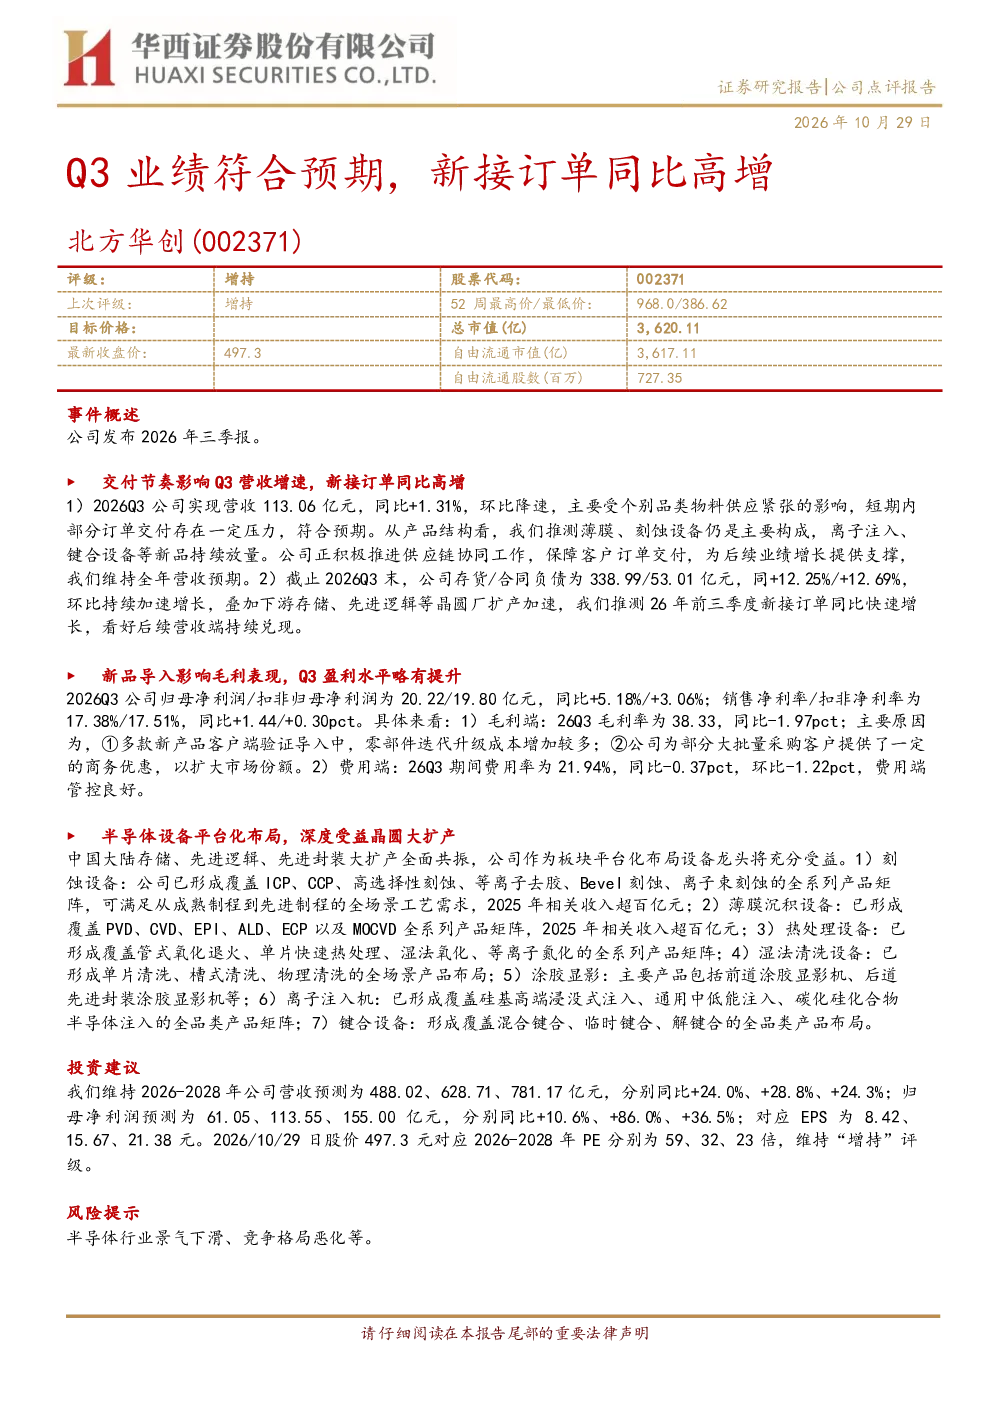
本报告分析北方华创2026年Q3业绩表现,显示公司营收113.06亿元,同比+1.31%,符合预期。环比略有下降主要受物料供应紧张影响。产品结构上,薄膜和刻蚀设备仍是主要收入来源,离子注入和键合等新品持续放量。公司积极推进供应链协同,保障后续交付,维持全年营收预期。存货和合同负债同比环比加速增长,叠加下游扩产加速,推测2026年前三季度新接订单同比快速增长。Q3归母净利润20.22亿元,同比+5.18%,销售净利率17.38%,同比+1.44%。毛利率38.33%,同比-1.97pct,主要因新产品验证成本增加及部分商务优惠。期间费用率21.94%,同比环比均下降,费用管控良好。
半导体设备赛道的发展趋势如何?
半导体设备赛道受益于中国大陆存储、先进逻辑、先进封装大扩产,发展前景广阔。北方华创在刻蚀、薄膜沉积、热处理、湿法清洗、涂胶显影、离子注入、键合设备等领域全面布局,产品线丰富。刻蚀和薄膜沉积业务预计2025年收入将超百亿,显示出强大的市场竞争力。公司积极推进平台化布局,满足不同客户需求,有望受益于下游持续扩产。未来几年,中国大陆半导体设备市场预计将保持高速增长,国产替代趋势明显。
研报重点分析了北方华创的哪些方面?
研报重点分析了北方华创的业绩表现、产品结构、财务状况及未来展望。业绩方面,Q3营收符合预期,环比略有下降但符合预期,新品持续放量。产品结构上,薄膜和刻蚀设备仍是主要构成,离子注入和键合等新品增长显著。财务方面,Q3净利润同比增长,销售净利率提升,但毛利率略有下降。公司积极推进供应链协同,存货和合同负债加速增长,预示新接订单同比快速增长。报告还分析了公司平台化布局和受益于下游扩产的情况。
当前半导体设备市场的现状如何?
当前半导体设备市场呈现供需两旺态势,受益于中国大陆存储、先进逻辑、先进封装等领域的大规模扩产,市场需求旺盛。国产替代趋势加速,北方华创等国内设备商受益明显。公司产品线覆盖刻蚀、薄膜沉积、离子注入等多个关键环节,市场竞争力强。但同时,行业也面临物料供应紧张、交付节奏放缓等挑战。未来几年,随着国内产业链的持续完善,国产设备渗透率有望进一步提升。
研报提示了哪些风险?
研报提示的主要风险包括半导体行业景气度下滑和竞争格局恶化。半导体行业具有周期性特征,景气度波动可能影响市场需求和公司业绩。同时,随着行业快速发展,国内外设备商竞争加剧,可能导致市场份额变化和价格压力。此外,技术更新迭代快,公司需持续投入研发保持技术领先,否则可能面临被竞争对手超越的风险。