猜你想问
南京银行2026年三季报核心内容有哪些?
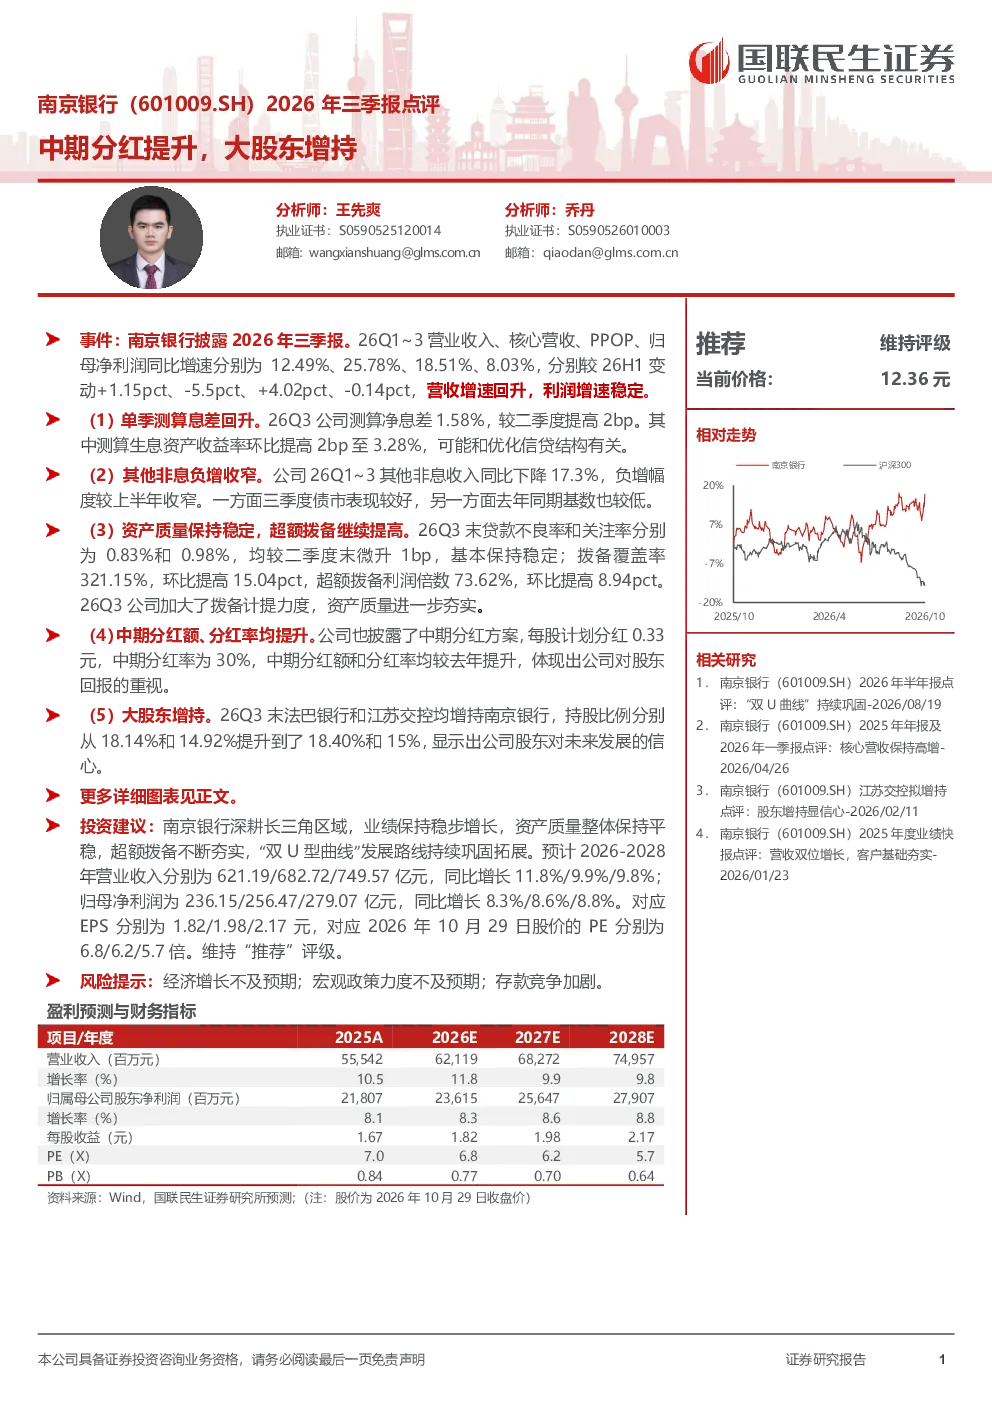
南京银行2026年三季报显示,公司业绩保持稳步增长。营收增速回升,26Q1~3营业收入、核心营收同比增速分别为12.49%、25.78%。净息差提升,26Q3测算净息差1.58%,较二季度提高2bp。拨备覆盖率321.15%,环比提高15.04pct,资产质量进一步夯实。中期分红方案每股计划分红0.33元,中期分红率提升至30%。大股东增持,法巴银行和江苏交控持股比例分别提升。
银行业发展趋势如何?
银行业整体面临利率市场化、资产质量压力和数字化转型等多重挑战。监管政策趋严,存款竞争加剧。部分银行通过优化信贷结构、提升非息收入和加强风险管理来应对。头部银行凭借规模优势和资源整合能力,在市场调整中表现相对稳健。未来,科技赋能和客户体验提升将成为行业竞争的关键。
南京银行报告重点分析了哪些方面?
南京银行报告重点分析了业绩表现、资产质量、股东回报和投资建议。业绩方面,营收和利润增速回升,净息差改善。资产质量保持稳定,不良率微升但拨备覆盖率显著提高。股东回报方面,中期分红提升,大股东增持显示信心。投资建议方面,预计未来三年营收和净利润稳健增长,维持“推荐”评级。
当前银行市场现状如何判断?
当前银行市场整体处于调整期,经济下行压力和监管政策影响下,部分银行面临资产质量挑战。但头部银行通过精细化管理和技术创新,展现出较强的韧性。市场对银行稳健经营和风险控制能力更为关注。存款竞争和息差收窄是普遍性问题,银行需持续优化资产负债结构。
南京银行研报有哪些风险提示?
南京银行研报提示的主要风险包括经济增长不及预期,可能影响银行业绩;宏观政策力度不及预期,或加剧市场波动;存款竞争加剧,可能压缩银行净息差空间。此外,利率市场化进程和资产质量变化也是潜在风险因素,需持续关注经济和监管动态。
你可能感兴趣
规模扩张驱动业绩增长,中期分红提升股东回报——江苏金租2026年三季报点评
西部证券2026-10-27
事件点评:首次实施特别分红,大股东增持彰显信心
食品饮料民生证券2022-11-29
三季报点评:业绩持续好转,大股东增持彰显对公司信心
联讯证券2016-11-03
2023年三季报点评:扣非净利润符合预期,大股东增持彰显发展信心
化石能源民生证券2023-10-29
2021年三季报点评:Q3经营净现金流达500亿,母公司未分配利润已转正,大股东增持彰显信心
交通运输华创证券2021-10-31
2023年三季报点评:营收&订单稳增,大股东增持彰显信心
华创证券2023-11-07
公司动态点评:大股东增持提振信心,看好公司在工业水第三方治理中渗透率提升
公用事业新时代证券2018-08-28
2023年三季报点评:增持彰显经营信心,高分红强化投资价值
化石能源华创证券2023-10-31
公司三季报点评报告:煤、电量增改善业绩,高分红及股东增持彰显价值
化石能源开源证券2023-11-13
详解南京银行2026年三季报:业绩稳健高增,息差企稳回升
中泰证券2026-10-29