猜你想问
这份研报主要分析了什么内容?
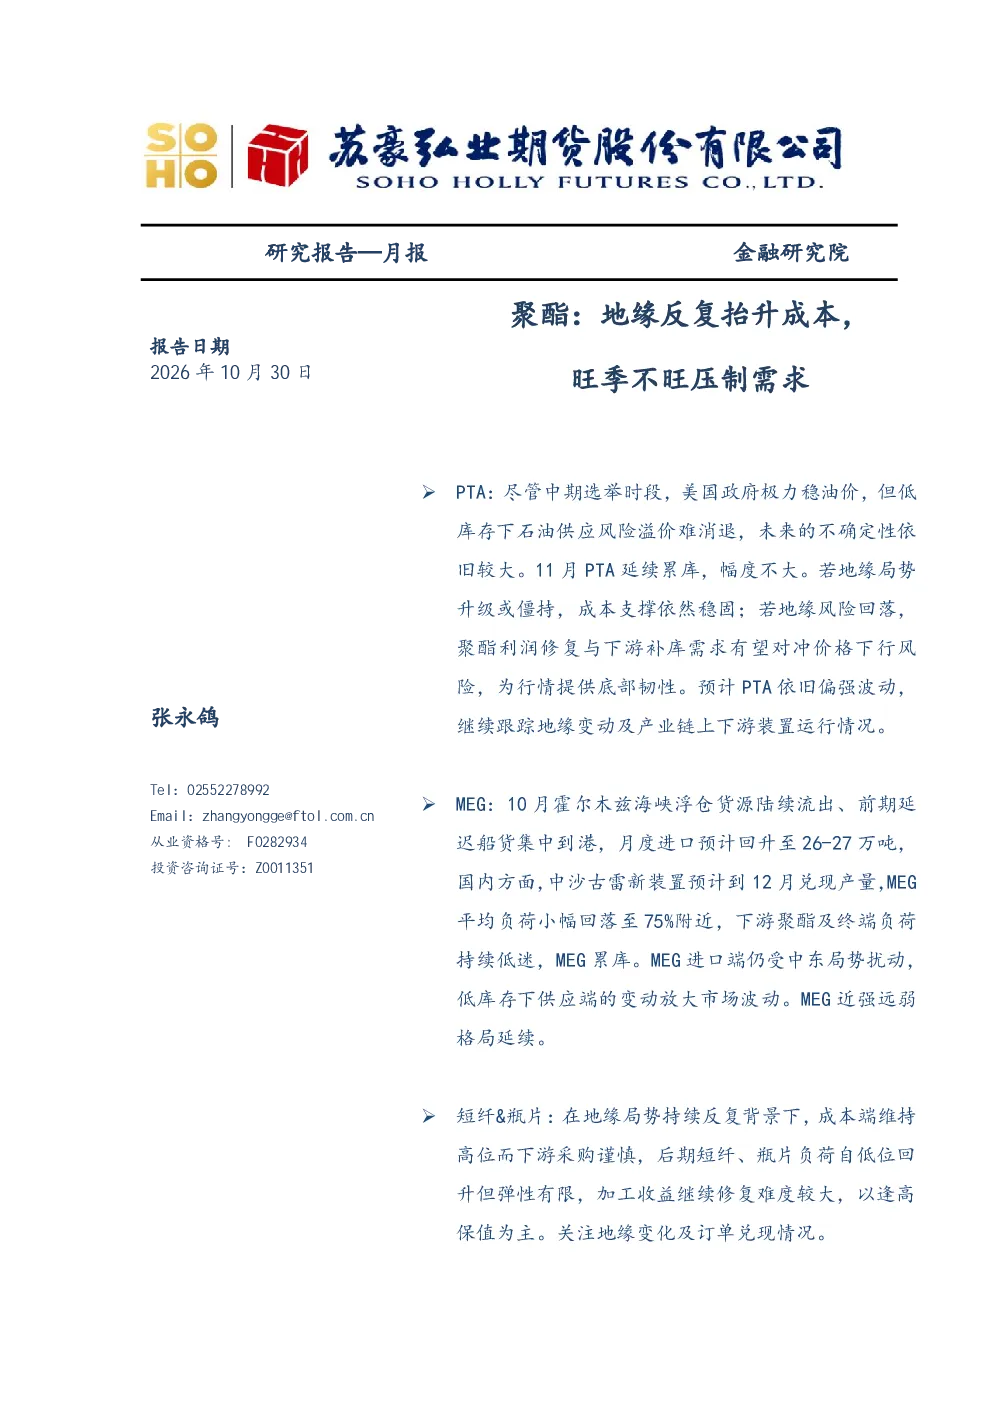
这份研报主要分析了聚酯行业PTA、MEG、短纤和瓶片的市场动态。PTA方面,地缘局势反复抬升成本,但下游需求旺季不旺压制需求,11月PTA延续累库,幅度不大。若地缘局势升级或僵持,成本支撑稳固;若地缘风险回落,聚酯利润修复与下游补库需求对冲价格下行风险。MEG方面,10月进口预计回升至26-27万吨,国内供应提升,MEG累库。进口端仍受中东局势扰动,低库存下供应端变动放大市场波动。短纤和瓶片方面,成本端高位而下游采购谨慎,后期负荷回升弹性有限,加工收益修复难度较大,以逢高保值为主。关注地缘变化及订单兑现情况。
聚酯行业未来发展趋势如何?
聚酯行业未来发展趋势仍需关注地缘局势变化及产业链上下游装置运行情况。PTA方面,预计继续在强成本与弱需求中博弈,维持区间震荡、底部有支撑的态势。MEG方面,预计维持高位区间震荡走势,近强远弱格局。短纤和瓶片方面,成本端高位而下游采购谨慎,后期负荷回升弹性有限,加工收益修复难度较大,以逢高保值为主。聚酯行业整体仍需关注终端订单兑现情况及成本端支撑力度。
研报重点分析了哪些方向?
研报重点分析了PTA、MEG、短纤和瓶片的成本端与需求端的博弈情况。PTA方面,重点分析了地缘局势对成本端的影响及下游需求旺季不旺的压制作用,同时关注了PTA累库放缓及出口情况。MEG方面,重点分析了国内供应提升及进口预期边际改善,同时关注了中东局势对进口端的影响。短纤和瓶片方面,重点分析了成本端高位而下游采购谨慎的情况,同时关注了后期负荷回升弹性有限及加工收益修复难度较大的问题。
当前聚酯市场现状如何判断?
当前聚酯市场现状表现为PTA、MEG、短纤和瓶片均处于强成本与弱需求持续博弈的状态。PTA方面,地缘局势反复抬升成本,但下游需求旺季不旺压制需求,累库延续但幅度不大。MEG方面,国内供应提升,进口预期边际改善,但中东局势扰动仍存。短纤和瓶片方面,成本端高位而下游采购谨慎,加工收益修复难度较大。整体来看,聚酯市场处于区间震荡、底部有支撑的态势,但仍需关注地缘局势变化及终端订单兑现情况。
研报提示了哪些相关风险?
研报提示了聚酯行业面临的地缘局势风险、供需基本面边际转弱风险及终端订单兑现风险。地缘局势方面,中东地缘局势僵持可能导致原油供应风险溢价难消退,进而影响PX成本端。供需基本面方面,终端转向传统淡季,聚酯负荷弹性有限,加工收益修复难度较大。终端订单兑现方面,11月终端需求季节性回落压力显现,行情修复节奏仍将受制于地缘扰动、海运成本高企及实际订单落地情况。聚酯行业整体仍需关注这些风险因素的变化。