猜你想问
海螺水泥2026年三季报的主要财务表现是什么?
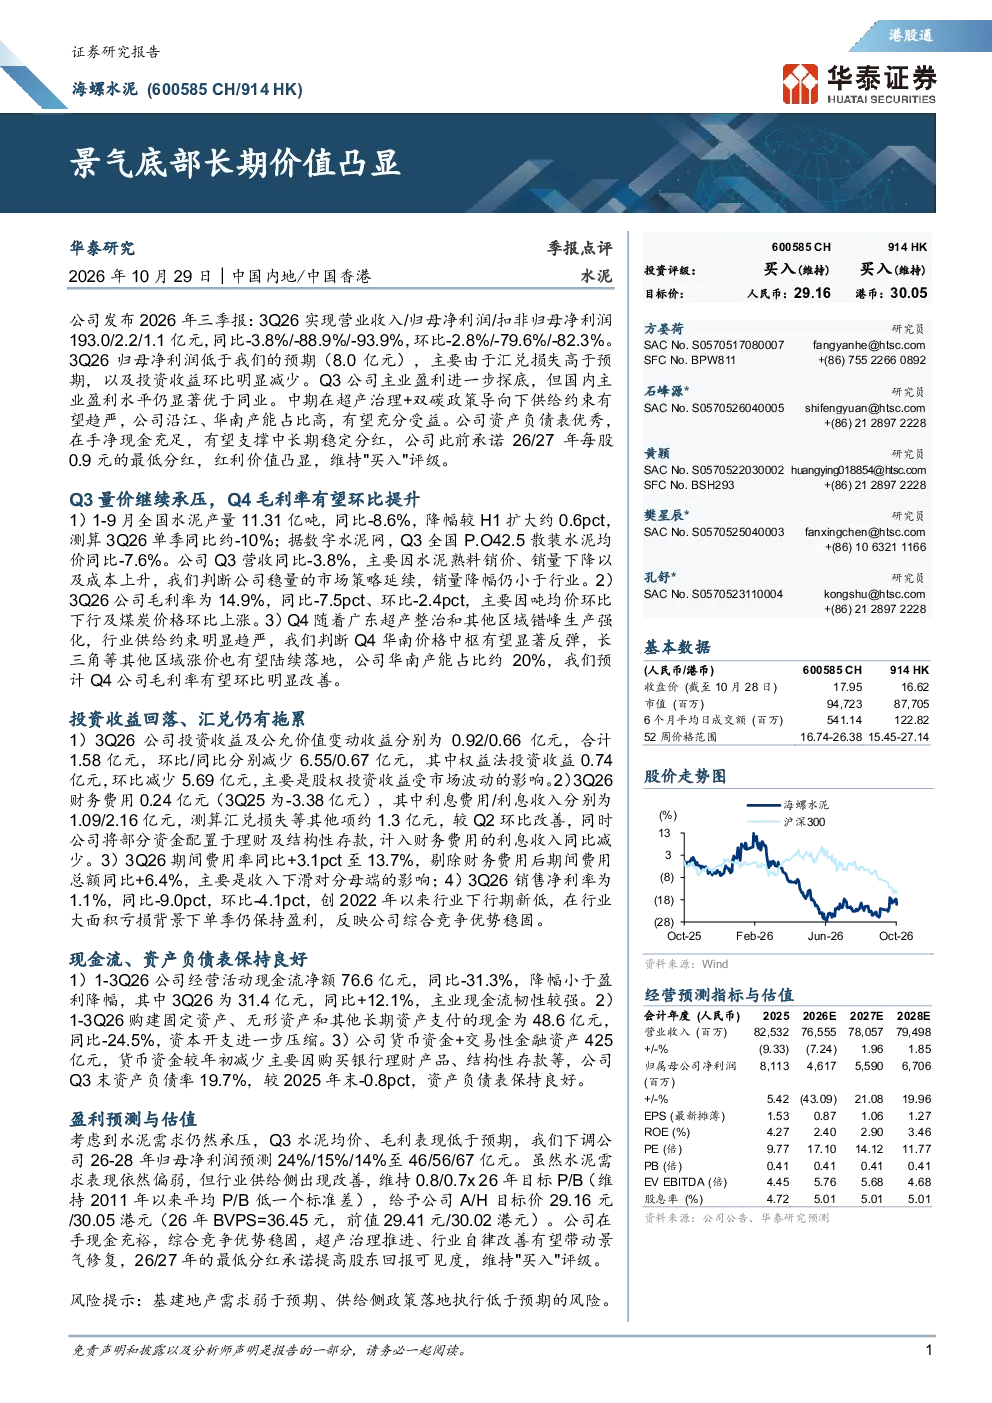
海螺水泥2026年三季报显示,公司实现营业收入193.0亿元,归母净利润2.2亿元,同比分别下降3.8%和88.9%。主要原因是汇兑损失高于预期,以及投资收益环比明显减少。尽管主业盈利进一步探底,但国内主业盈利水平仍显著优于同业。中期在超产治理和双碳政策导向下,供给约束有望趋严,公司沿江、华南产能占比高,有望充分受益。
水泥行业未来发展趋势如何?
水泥行业未来发展趋势显示,在超产治理和双碳政策导向下,供给约束有望趋严。随着广东超产整治和其他区域错峰生产强化,行业供给约束明显趋严,预计Q4华南价格中枢有望显著反弹,长三角等其他区域涨价也有望陆续落地。公司沿江、华南产能占比高,有望充分受益于这一趋势。
报告对海螺水泥的重点分析方向是什么?
报告对海螺水泥的重点分析方向包括公司主业盈利水平、市场策略、成本控制以及产能布局。报告指出,公司稳量的市场策略延续,销量降幅小于行业。公司华南产能占比约20%,预计Q4公司毛利率有望环比明显改善。此外,公司在手现金充裕,综合竞争优势稳固。
当前水泥市场现状如何?
当前水泥市场现状显示,Q3量价继续承压,全国水泥产量同比-8.6%,P.O42.5散装水泥均价同比-7.6%。公司Q3营收同比-3.8%,主要因水泥熟料销价、销量下降以及成本上升。但报告指出,在行业大面积亏损背景下,公司单季仍保持盈利,反映公司综合竞争优势稳固。
研报提示的主要风险有哪些?
研报提示的主要风险包括基建地产需求弱于预期以及供给侧政策落地执行低于预期。报告指出,虽然水泥需求表现依然偏弱,但行业供给侧出现改善,但政策落地执行的不确定性可能带来风险。此外,汇兑损失仍是拖累因素之一,但较Q2环比有所改善。
你可能感兴趣
安徽海螺水泥(914 HK):行业首选
大华继显2014-05-04
海螺水泥(600585):2023年三季报点评:Q3盈利探底,静待宏观政策发力推动需求回暖和景气反弹
东吴证券2023-10-29
盈利新高,分红提升,价值之选海螺水泥(600585)
建筑建材中泰证券2018-03-22
海螺水泥1H26业绩点评 周期底部蓄力 多元布局赋能长期价值修复
未知机构2026-08-28
煤炭行业2023年中期策略:需求底部已现,长期价值凸显
化石能源德邦证券2023-08-16
计算机行业周报:行业处于历史估值底部区间,长期来看板块价值凸显
信息技术华鑫证券2018-10-22
海螺水泥(600585)财报点评:H1成本改善带动利润修复,看好旺季涨价弹性及新疆布局
东方财富2025-08-27
电力设备行业深度报告:电新行业:储能、锂电、海风高景气,长期配置价值凸显
电气设备东吴证券2026-04-07
享受疆内改善与江苏高景气,长期价值逐步凸显
建筑建材国盛证券2020-04-03
景气长期向上,公司投资价值凸显
电子设备国金证券2010-03-22