猜你想问
安克创新三季度业绩表现如何?
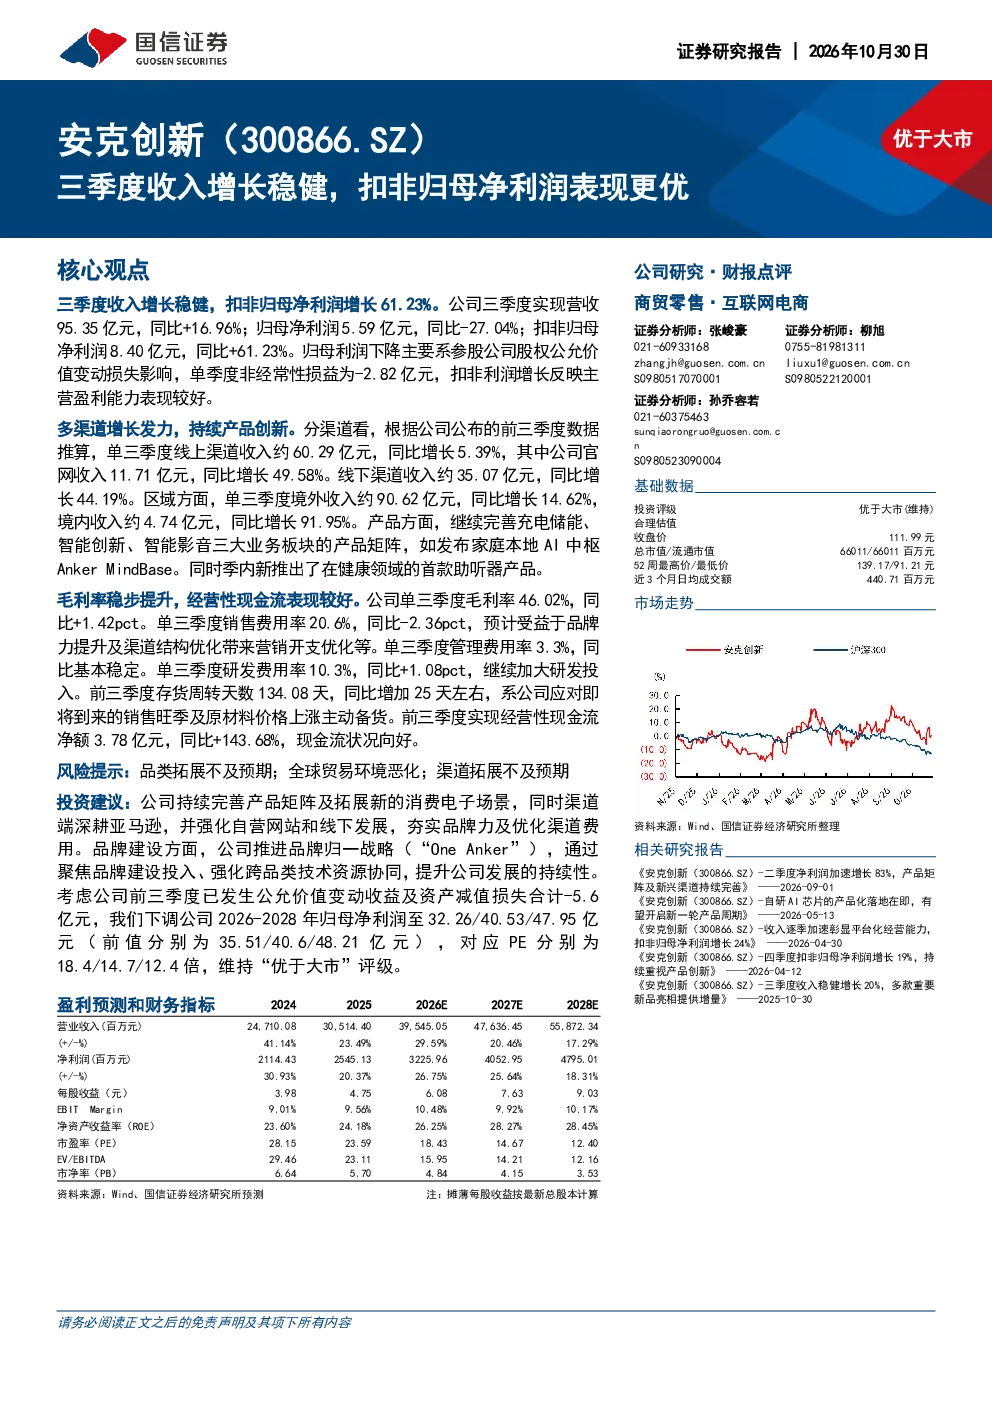
安克创新三季度实现营收95.35亿元,同比增长16.96%,显示稳健增长。归母净利润为5.59亿元,同比减少27.04%,主要受参股公司股权公允价值变动损失影响。扣非归母净利润达8.40亿元,同比增长61.23%,反映主营盈利能力显著提升。线上渠道收入约60.29亿元,同比增长5.39%,官网收入增长尤为突出,同比增长49.58%。线下渠道收入约35.07亿元,同比增长44.19%。境外收入约90.62亿元,同比增长14.62%,境内收入约4.74亿元,同比增长91.95%。毛利率46.02%,同比提升1.42个百分点;销售费用率20.6%,同比降低2.36个百分点;研发费用率10.3%,同比增加1.08个百分点。经营性现金流净额3.78亿元,同比增长143.68%
安克创新未来发展趋势如何?
安克创新持续完善充电储能、智能创新、智能影音三大业务板块的产品矩阵,发布家庭本地AI中枢AnkerMindBase,推出首款助听器产品,拓展消费电子场景。公司深耕亚马逊渠道,强化自营网站和线下发展,推进品牌归一战略(“OneAnker”),提升发展持续性。未来将聚焦产品创新与渠道优化,巩固品牌力,预计2026-2028年归母净利润将分别为32.26/40.53/47.95亿元,对应PE分别为18.4/14.7/12.4倍,维持“优于大市”评级。
安克创新报告重点分析了哪些方面?
报告重点分析了安克创新三季度业绩表现,特别是收入增长与扣非归母净利润的分化。详细拆解了线上、线下、境内外收入结构及增长情况,并评估了毛利率、费用率等关键财务指标变动。同时,关注了公司产品创新动态,如AnkerMindBase和助听器产品的推出,以及品牌战略(“OneAnker”)的推进。报告还评估了存货周转天数及经营性现金流变化,并给出未来财务预测与投资建议。
当前消费电子市场现状如何?
当前消费电子市场呈现多元化发展趋势,智能穿戴、充电储能、智能家居等领域需求持续增长。品牌竞争加剧,企业需通过产品创新和渠道优化提升竞争力。安克创新作为行业领先者,已通过完善产品矩阵和拓展新场景积极应对市场变化。其线上渠道表现稳健,线下渠道增长迅速,境外市场保持稳定增长,境内市场增速尤为突出。公司持续投入研发,优化费用结构,为长期发展奠定基础。
安克创新报告存在哪些风险提示?
安克创新报告提示的主要风险包括:归母净利润受参股公司股权公允价值变动影响较大,可能存在不确定性;存货周转天数同比增加25天,需关注库存管理效率;研发费用率上升可能对短期利润产生压力;市场竞争加剧可能影响产品定价和市场份额。此外,全球宏观经济波动、消费电子行业周期性变化等因素也可能对公司业绩产生影响。