猜你想问
报告核心内容是什么?
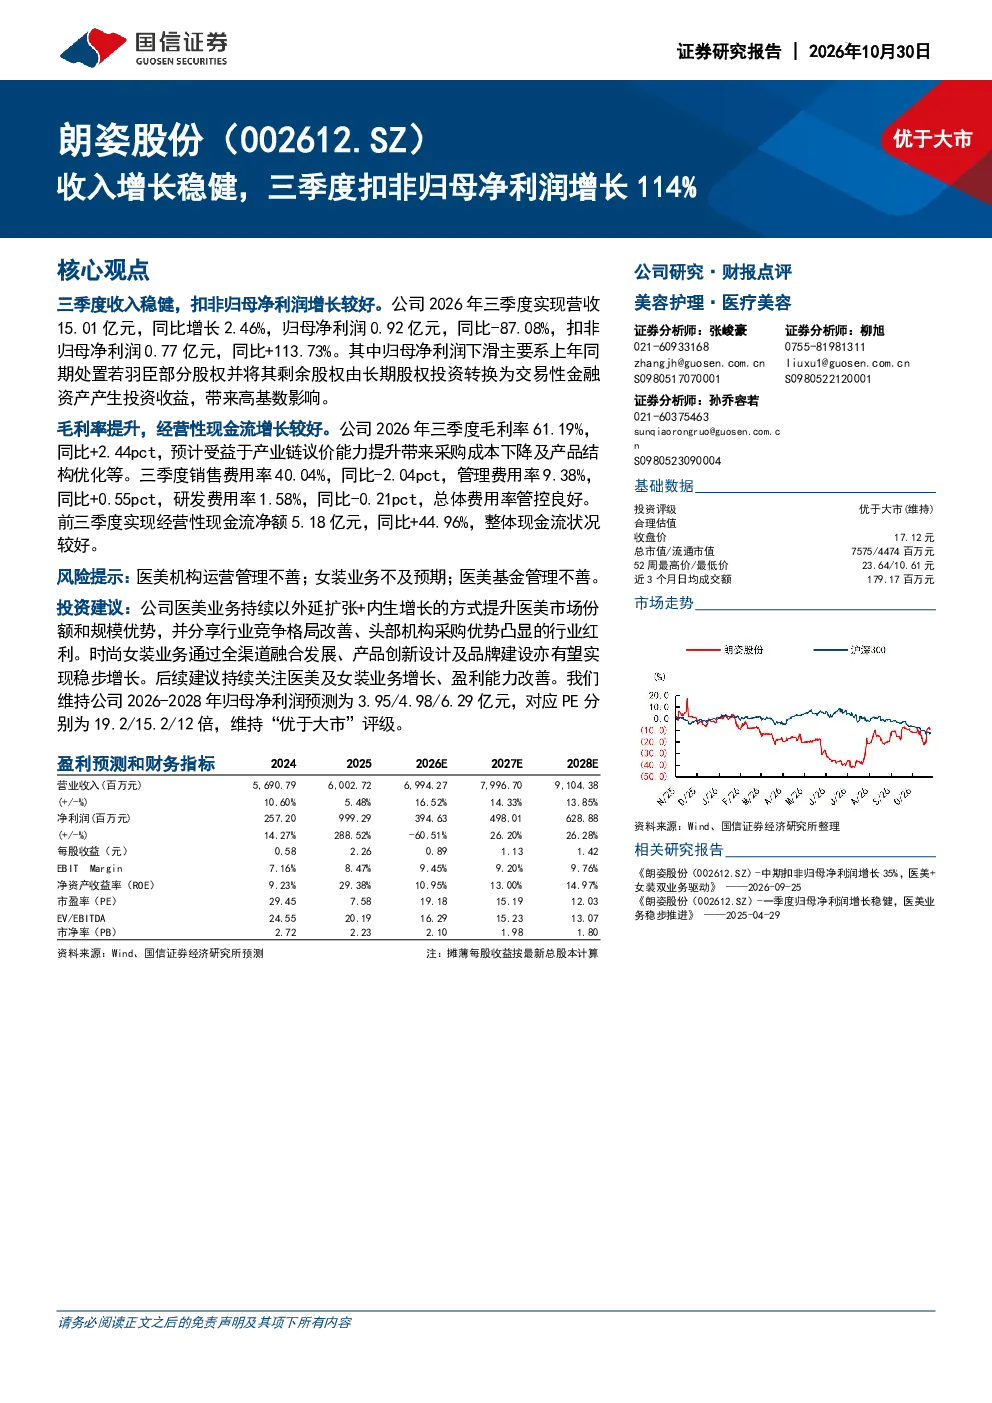
报告显示,公司2026年三季度收入稳健增长,营收15.01亿元,同比增长2.46%。扣非归母净利润大幅提升至0.77亿元,同比增长113.73%。归母净利润同比下滑87.08%,主要受上年同期处置若羽臣股权及投资收益高基数影响。毛利率提升至61.19%,费用率方面销售费用率降低2.04pct,管理费用率提升0.55pct,研发费用率降低0.21pct。前三季度经营性现金流净额5.18亿元,同比增长44.96%
医美赛道发展趋势如何?
医美赛道通过外延扩张与内生增长提升市场份额,并受益于行业竞争格局改善。公司医美业务发展稳健,未来有望进一步扩大市场影响力。行业竞争格局持续优化,头部效应明显,为领先企业提供了良好的发展机遇。政策监管逐步完善,有助于行业长期健康发展。消费者对医美服务的需求持续增长,市场潜力巨大
报告重点分析了哪些方向?
报告重点分析了公司医美业务的外延扩张与内生增长策略,以及时尚女装业务的全渠道融合、产品创新和品牌建设。医美业务通过并购和自增长双轮驱动,时尚女装业务则通过数字化转型和产品升级提升竞争力。报告还分析了公司财务数据,包括毛利率提升、费用率优化和现金流改善等方面,展现了公司稳健的经营基本面
当前市场现状如何判断?
当前市场对医美和时尚女装行业的关注度较高,消费者需求持续释放。医美行业竞争激烈,但头部企业优势明显,市场份额集中度提升。时尚女装行业面临渠道变革和消费升级的挑战,但品牌建设和产品创新为行业带来新的增长动力。公司在这两个赛道均展现出较强的竞争力,未来发展可期
研报提示了哪些风险?
研报提示的主要风险包括医美机构运营管理不善可能导致服务质量下降,女装业务不及预期可能影响收入增长,以及医美基金管理不善可能引发财务风险。此外,行业政策变化、市场竞争加剧和宏观经济波动也可能对公司经营产生影响。投资者需关注这些风险因素,谨慎评估投资决策
你可能感兴趣
三季度收入增长稳健,扣非归母净利润表现更优
国信证券2026-10-30
安克创新三季度收入增长稳健,扣非归母净利润表现更优
国信证券2026-10-30
三季度扣非归母净利润大幅增长,资源回收板块产能提升
公用事业信达证券2025-10-23
2023年前三季度扣非后归母净利润增长125.16%,更名“中航机载”
国防军工安信证券2023-10-28
19年前三季度扣非后归母净利润同比增长16.19%,业绩稳定
信息技术群益证券2019-11-08
2023年前三季度扣非后归母净利润增长25.86%,公司提质增效效果显现
国防军工安信证券2023-10-31
三季报点评:前三季度扣非归母净利润增速35.3%,B2C业务增长强劲
纺织服装国金证券2018-10-29
单三季度扣非归母净利润同比增长20%,人才优势进一步增强
国信证券2023-10-27
三季报业绩预告点评:产能有序扩张+高开工率,助力前三季度扣非归母净利润翻倍增长
建筑建材新时代证券2018-10-15
【国盛军工】强烈推荐!湘电股份:2022年前三季度扣非归母净利润同比增长375.
未知机构2022-10-31