猜你想问
西麦食品2026年三季报核心内容有哪些?
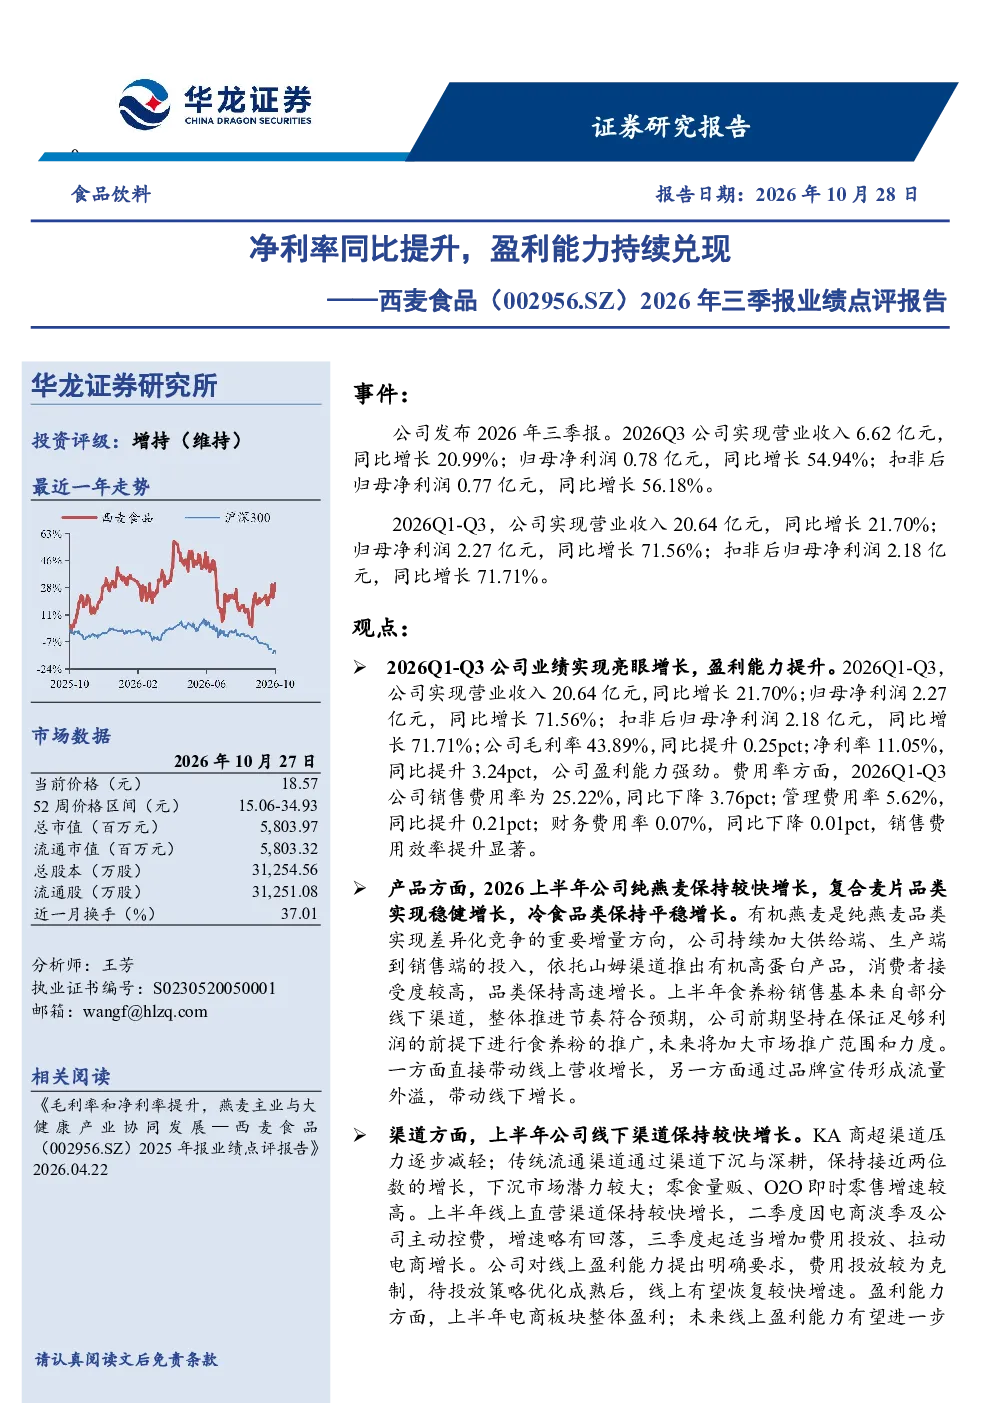
2026年前三季度,西麦食品实现营业收入20.64亿元,同比增长21.70%;归母净利润2.27亿元,同比增长71.56%,扣非后净利润增长71.71%。毛利率同比提升0.25个百分点至43.89%,净利率同比提升3.24个百分点至11.05%,销售费用率下降3.76个百分点至25.22%。纯燕麦保持较快增长,有机燕麦作为差异化竞争方向高速增长;复合麦片稳健增长,食养粉销售推进符合预期。
大健康赛道发展趋势如何?
西麦食品围绕大健康产业,拓展蛋白粉、肽饮等高附加值品类,蛋白粉品类实现高速增长;推出药食同源燕麦片+粉系列产品,推动产品功能化、场景化延伸。公司构建“基本盘+增长盘+新曲线”产品增长体系,纯燕麦片筑牢根基,复合燕麦片巩固领先地位,未来有望在大健康领域持续受益于消费升级趋势。
报告重点分析了哪些方面?
报告重点分析了西麦食品的业绩增长、盈利能力提升、产品增长、渠道与线上业务、大健康赛道布局等方面。其中,业绩增长亮眼,盈利能力显著提升;产品方面,纯燕麦和有机燕麦增长迅速,复合麦片稳健发展;渠道方面,线下渠道下沉深耕,线上业务通过费用投放优化增长;大健康领域拓展蛋白粉等高附加值品类,推动产品功能化延伸。
当前市场对西麦食品的判断是什么?
西麦食品在食品饮料行业中表现稳健,其盈利能力持续提升,产品结构优化,渠道布局合理。公司在大健康赛道的布局符合行业发展趋势,未来增长潜力较大。目前市场关注其产品推广效果、成本控制能力以及市场竞争压力,整体来看,西麦食品在行业中的地位稳固,未来发展可期。
研报提示了哪些风险?
研报提示了食品安全风险、消费复苏不及预期、成本上行、新品推广不及预期、市场竞争加剧、第三方数据统计偏差等风险。食品安全是食品企业的生命线,需持续关注;消费复苏情况将影响市场需求;成本上行可能压缩利润空间;新品推广效果存在不确定性;市场竞争加剧可能影响市场份额;第三方数据统计偏差可能导致业绩解读偏差。