猜你想问
山西汾酒2026年前三季度业绩表现如何?
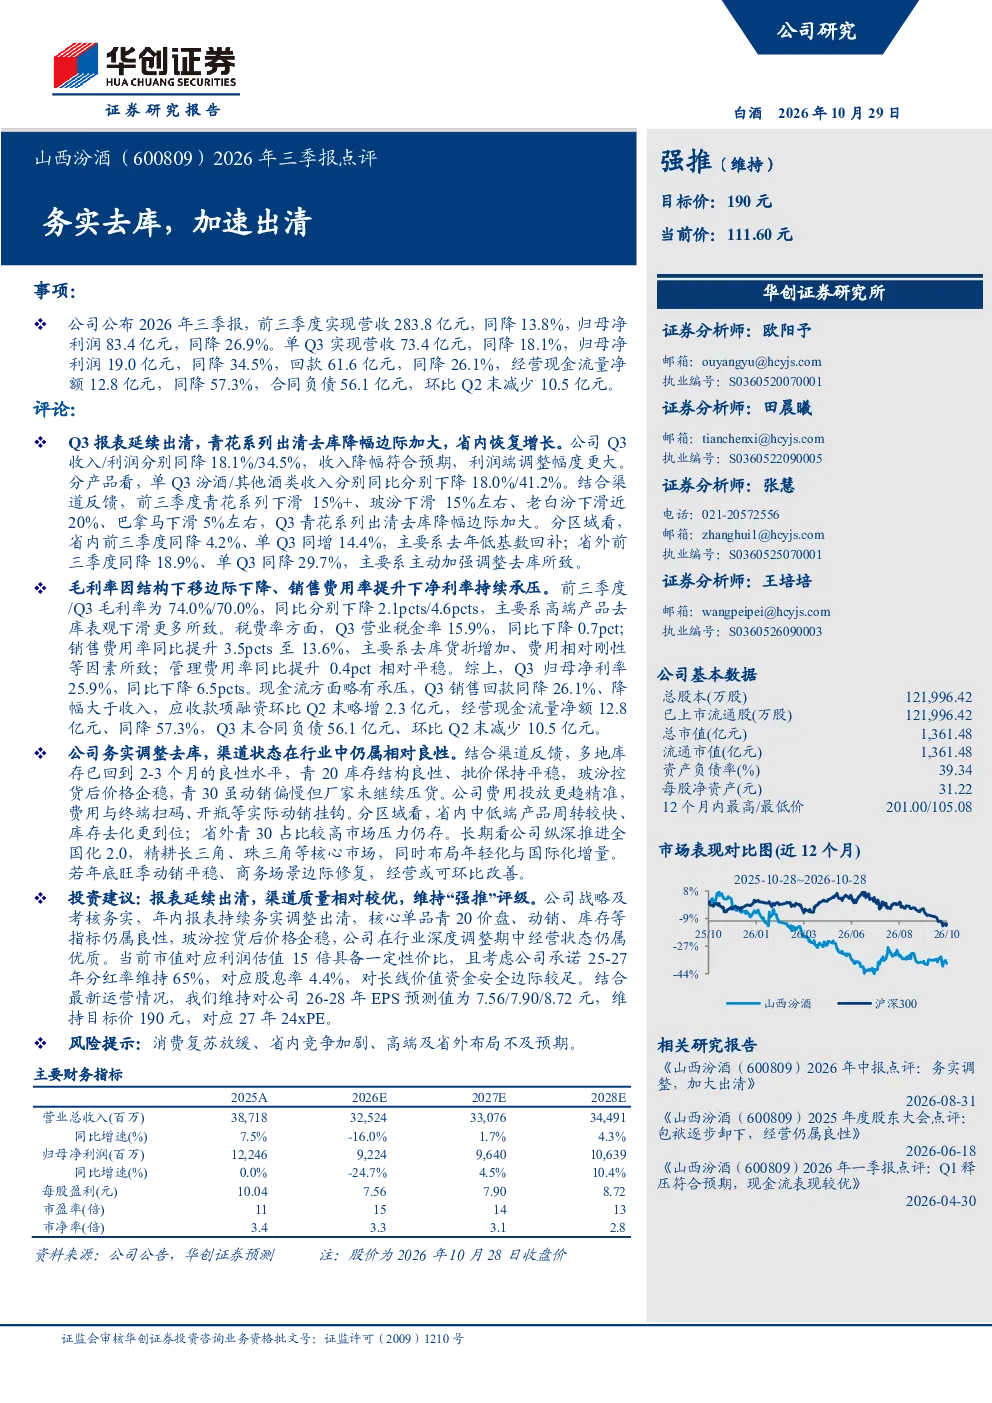
2026年前三季度山西汾酒营收283.8亿元,同比下降13.8%;归母净利润83.4亿元,同比下降26.9%。单Q3营收73.4亿元,同比下降18.1%;归母净利润19.0亿元,同比下降34.5%。省内产品周转较快,但省外市场压力较大,青花系列、玻汾、老白汾等高端产品均出现下滑,省外前三季度营收下降18.9%。
山西汾酒渠道现状及产品表现分析?
Q3回款61.6亿元,同比下降26.1%;经营现金流量净额12.8亿元,同比下降57.3%;合同负债56.1亿元,环比减少10.5亿元。多地库存恢复至2-3个月的良性水平,省内产品周转较快,但省外青30占比较高市场压力仍存。省内前三季度同降4.2%,单Q3同增14.4%;省外前三季度同降18.9%,单Q3同降29.7%
山西汾酒未来发展战略及市场布局?
公司务实去库,加速出清,渠道状态在行业中仍属相对良性。长期推进全国化2.0,精耕核心市场,布局年轻化与国际化。省内中低端产品周转较快,省外青30市场压力较大。公司承诺25-27年分红率维持65%,对应股息率4.4%,对长线资金安全边际较足。
当前山西汾酒市场现状及估值水平?
当前市值对应利润估值15倍,具备一定性价比。Q3毛利率为70.0%,同比下降4.6pct;销售费用率同比提升3.5pct至13.6%;管理费用率同比提升0.4pct;归母净利率25.9%,同比下降6.5pct。维持26-28年EPS预测值7.56/7.90/8.72元,目标价190元,对应27年24xPE,维持“强推”评级。
山西汾酒研报中提示的主要风险点?
消费复苏放缓、省内竞争加剧、高端及省外布局不及预期。多地库存恢复至2-3个月的良性水平,但省外青30占比较高市场压力仍存。省内中低端产品周转较快,但高端产品下滑明显,省外市场仍需加强布局。
你可能感兴趣
山西汾酒2026年三季报点评:务实去库,加速出清
华创证券2026-10-29
山西汾酒23年三季报点评
中邮证券2023-10-29
山西汾酒2024年三季报点评:丰富产品矩阵,省内外并发展应对市场压力
诚通证券2024-11-22
山西汾酒2024三季报业绩点评:保持稳健,竞争优势凸显
食品饮料国泰君安证券2024-10-03
山西汾酒:2026年第一季度报告
财报2026-04-30
山西汾酒:2026年第三季度报告
财报2026-10-29
2026年三季报业绩快报点评:核心业务逆势成长,盈利同步提升
食品饮料东吴证券2026-10-09
2026年三季报业绩点评报告:营收同比增长58%,国产算力龙头加速兑现
华龙证券2026-10-21
2026年三季报点评:盈利弹性持续释放,半导体测试新品与海外拓展共筑成长曲线
东吴证券2026-10-16
金盘科技2026年三季报点评:海外与AIDC新签订单高增,看好业绩加速释放
国金证券2026-10-13