猜你想问
南微医学2026年三季度报告核心内容是什么?
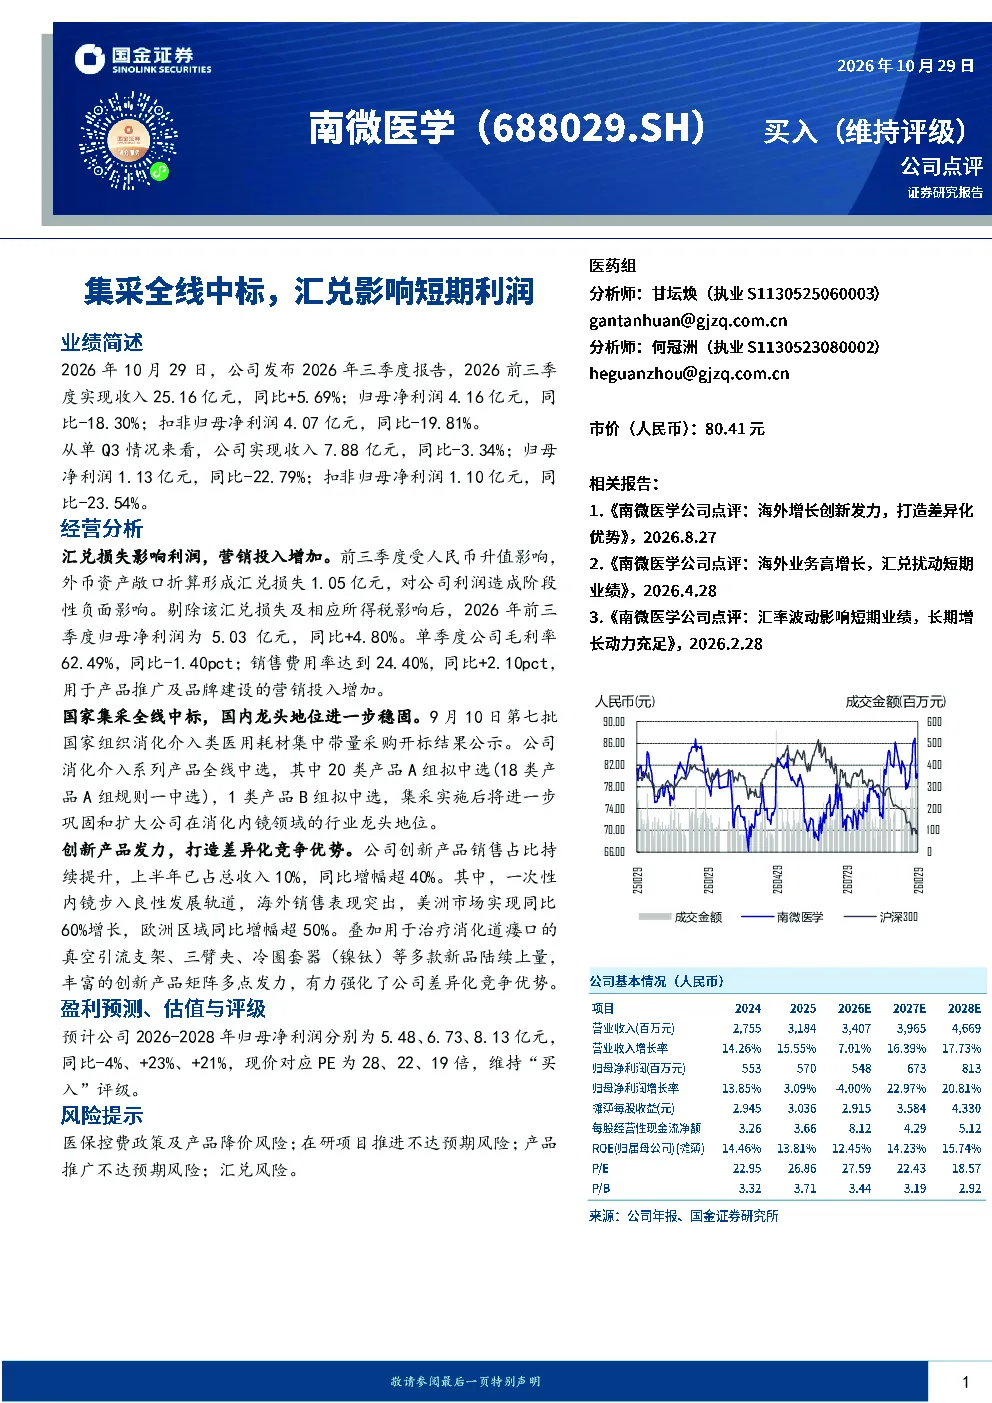
2026年前三季度,南微医学实现收入25.16亿元,同比增长5.69%,归母净利润4.16亿元,同比下降18.30%。单Q3收入7.88亿元,同比-3.34%,归母净利润1.13亿元,同比-22.79%。主要受汇兑损失(1.05亿元)和营销投入增加(销售费用率提升至24.40%)影响。消化介入系列产品在第七批国家集采中全线中选,巩固行业龙头地位。创新产品销售占比持续提升,上半年已占总收入10%,同比增幅超40%,一次性内镜海外市场表现突出,多款新品如真空引流支架陆续上量。
医疗器械行业发展趋势如何?
南微医学所处医疗器械行业,特别是消化介入领域,集采常态化是重要趋势,推动行业向创新和品牌集中。国产替代加速,头部企业凭借技术积累和规模效应巩固优势。创新产品成为差异化竞争关键,一次性内镜、新型支架等高附加值产品市场潜力大。海外市场拓展是重要增长点,欧美市场对高性能医疗器械需求持续提升。政策支持创新研发,鼓励企业提升核心竞争力。
研报重点分析了南微医学的哪些方面?
研报重点分析了南微医学的业绩表现、产品竞争力及未来增长点。业绩端关注收入利润变化及影响因素,如汇兑损失和营销投入。产品端聚焦集采中标带来的市场地位巩固,以及创新产品销售占比提升,特别是海外市场一次性内镜的强劲增长。同时,分析了新品如真空引流支架等的市场表现,评估其差异化竞争优势。
当前南微医学的市场现状如何?
南微医学在消化介入领域保持领先地位,集采中标巩固了其国内市场优势。创新产品成为新的增长引擎,上半年占比已超10%,同比增幅超40%,一次性内镜海外市场表现亮眼,美洲、欧洲收入均实现高速增长。但业绩受汇兑损失和营销费用增加影响,净利润同比下降。整体看,公司产品结构优化,海外市场拓展顺利,但短期盈利能力面临挑战。
研报提示了哪些风险?
研报提示的主要风险包括:医保控费政策及产品降价风险,可能压缩行业利润空间;在研项目推进不达预期风险,新产品研发失败将影响长期增长;产品推广不达预期风险,市场竞争加剧可能导致市场份额下滑;汇兑风险,人民币贬值可能增加财务成本。这些因素需关注其对公司未来业绩的潜在影响。