猜你想问
惠泰医疗2026年中报核心内容有哪些?
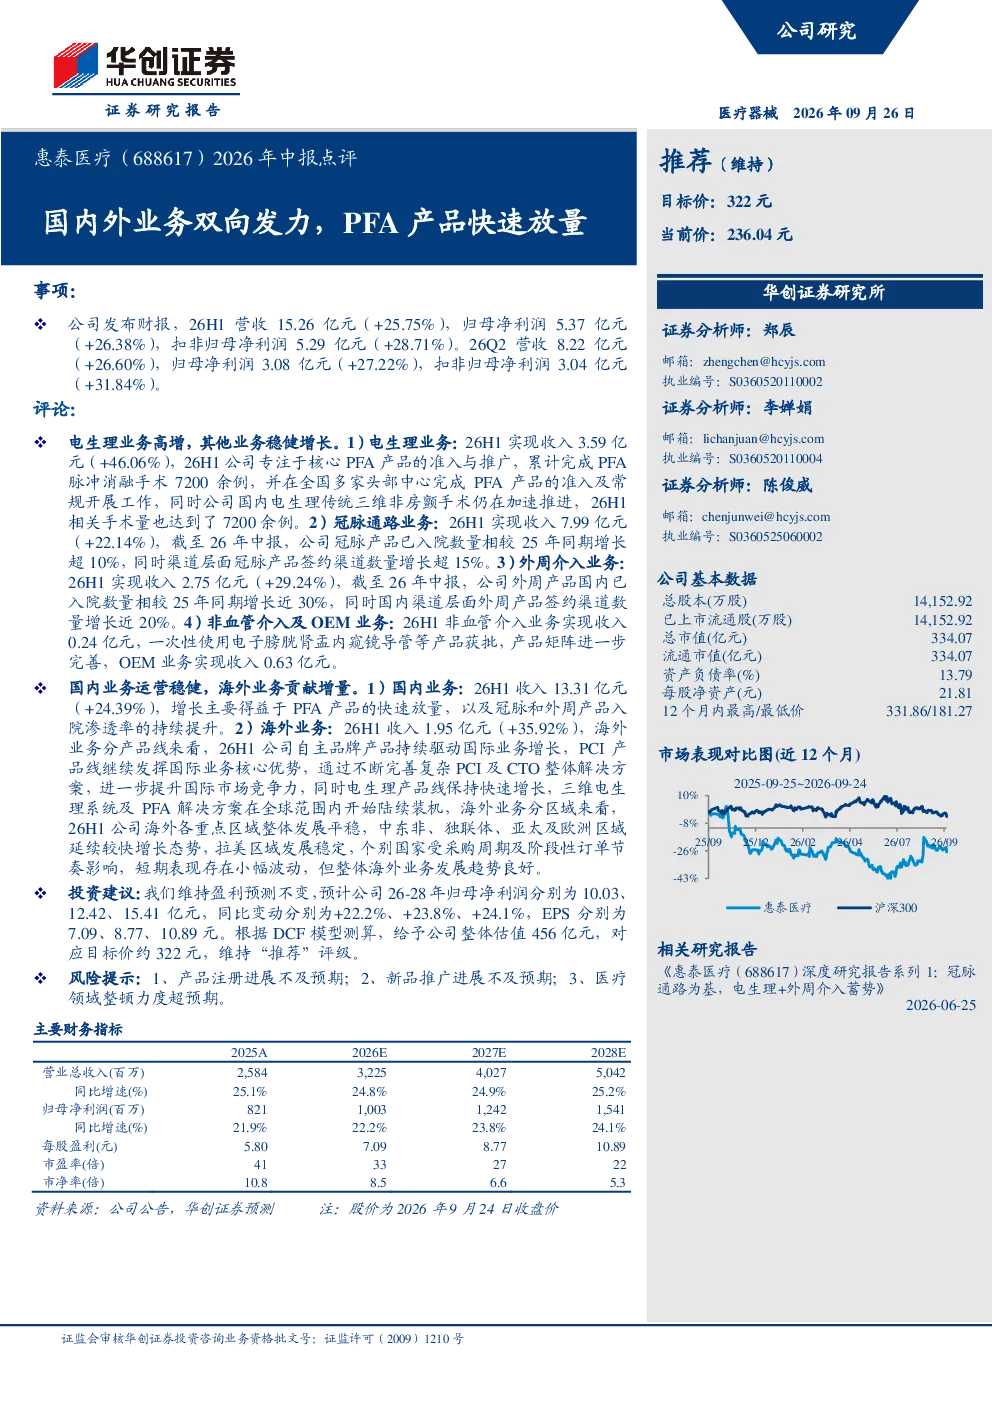
惠泰医疗2026年中报显示,公司营收15.26亿元(+25.75%),归母净利润5.37亿元(+26.38%),扣非归母净利润5.29亿元(+28.71%)。国内业务收入13.31亿元(+24.39%),主要得益于PFA产品的快速放量,冠脉和外周产品入院渗透率持续提升。电生理业务收入3.59亿元(+46.06%),完成PFA脉冲消融手术7200余例。海外业务收入1.95亿元(+35.92%),自主品牌产品驱动增长,PCI和电生理产品线表现突出。
医疗器械赛道发展趋势如何?
医疗器械赛道中,国产替代和产品创新是主要趋势。PFA等高值耗材国产化加速,冠脉、外周介入领域渗透率提升明显。电生理设备向智能化、精准化发展,海外市场拓展成为重要增长点。惠泰医疗的案例显示,自主品牌通过技术升级和渠道建设能有效提升竞争力,但行业集中度仍需提升,头部企业需持续强化产品力和市场布局。
报告中重点分析了哪些业务方向?
报告重点分析了惠泰医疗的国内外业务双向发力策略。国内业务聚焦PFA、冠脉、外周介入和电生理四大领域,其中PFA产品快速放量是核心亮点,电生理业务增长强劲。海外业务通过自主品牌PCI和电生理产品线拓展国际市场,PCI产品线通过复杂解决方案提升竞争力,电生理产品线保持高速增长。国内市场渗透率提升与海外市场拓展形成协同效应。
当前医疗器械市场竞争现状如何?
当前医疗器械市场竞争激烈,国产厂商凭借性价比和本土优势加速抢占市场份额。高端产品领域仍由外资主导,但国产替代趋势明显。惠泰医疗的PFA产品快速放量显示高值耗材国产化潜力巨大,冠脉、外周介入领域竞争白热化,厂商需通过技术差异化和服务升级建立壁垒。海外市场竞争同样激烈,自主品牌需应对跨国巨头挑战。
研报提示了哪些风险因素?
研报提示的主要风险包括:产品注册进展不及预期,可能导致新品上市延迟;新品推广进展不及预期,影响市场渗透速度;医疗领域整顿力度超预期,可能对行业准入和运营带来不确定性。这些风险需关注,但需结合公司具体执行情况综合判断。