猜你想问
帝科股份2026年中报核心内容有哪些?
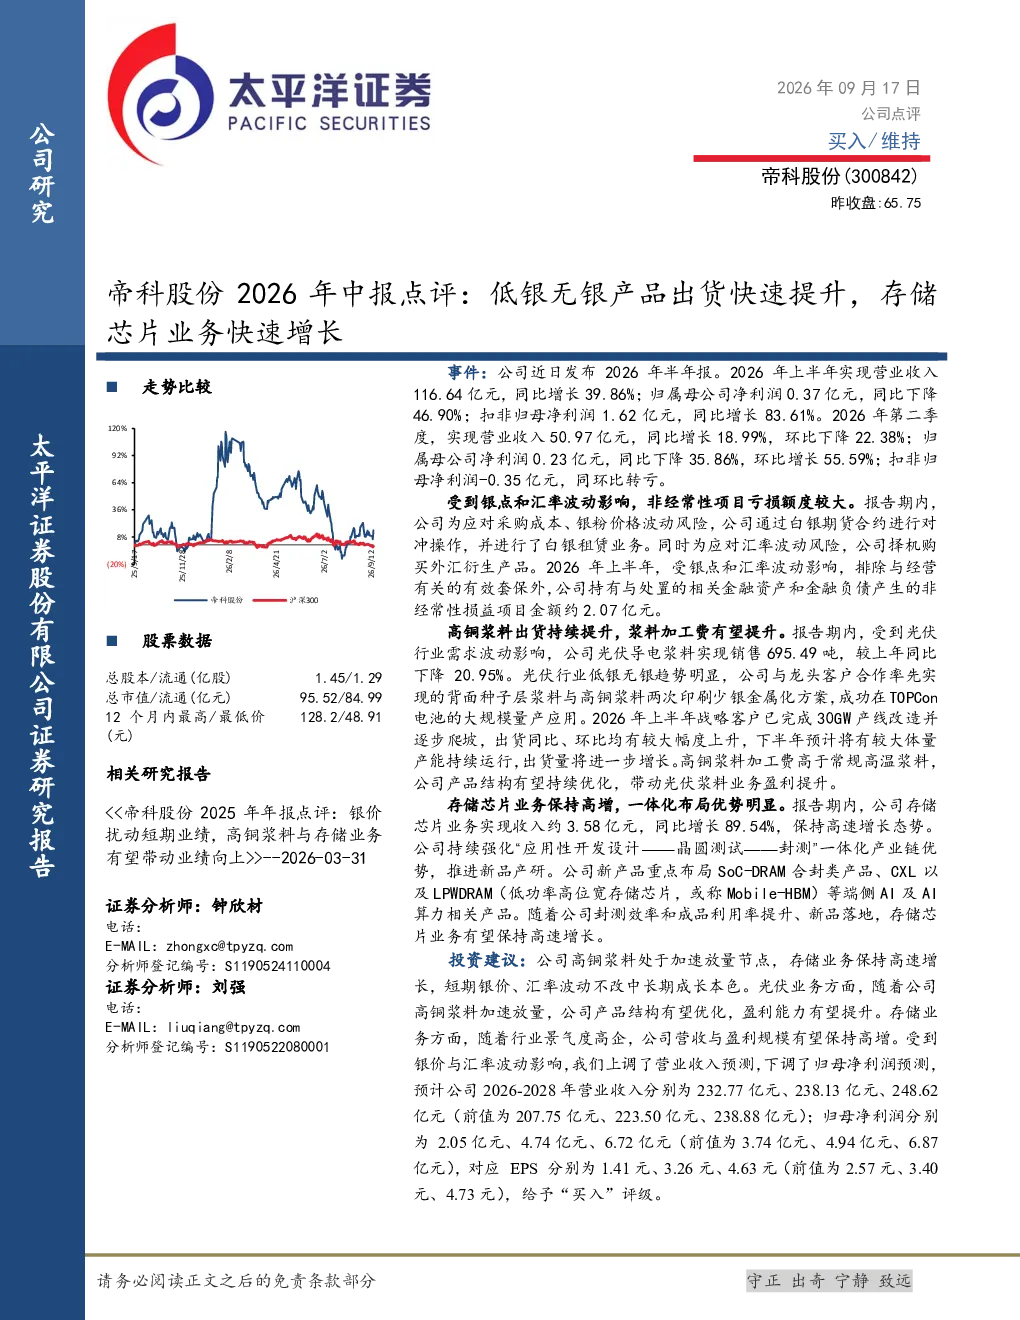
帝科股份2026年上半年营收增长39.86%至116.64亿元,但归母净利润同比下降46.90%至0.37亿元。扣非归母净利润同比增长83.61%至1.62亿元。第二季度营收同比增长18.99%至50.97亿元,归母净利润同比下降35.86%至0.23亿元,扣非归母净利润转亏为-0.35亿元。主要受银价和汇率波动影响,金融资产处置产生约2.07亿元非经常性损益。
光伏浆料赛道发展趋势如何?
光伏浆料受低银无银趋势影响,公司率先实现TOPCon电池两次印刷少银方案,高铜浆料出货量加速。下半年预计产能持续放量,推动浆料业务盈利提升。公司高铜浆料出货量加速,下半年预计产能持续放量,推动浆料业务盈利提升。
报告重点分析了哪些业务方向?
报告重点分析了光伏浆料和存储芯片业务。光伏浆料方面,公司率先实现TOPCon电池两次印刷少银方案,高铜浆料出货量加速。存储芯片方面,收入约3.58亿元,同比增长89.54%,保持高增,重点布局SoC-DRAM合封、CXL及AI算力相关产品,封测效率提升将助力业绩持续增长。
当前市场对帝科股份的判断是什么?
当前市场关注帝科股份营收增长但利润承压的情况。公司上半年营收增长39.86%,但归母净利润同比下降46.90%。非经常性损益拖累明显,金融资产处置产生约2.07亿元非经常性损益。公司高铜浆料与存储业务长期成长确定性高。
研报提示了哪些风险?
研报提示了下游需求、银价波动、市场竞争及海外政策风险。公司短期受银价、汇率波动影响,但高铜浆料与存储业务长期成长确定性高。需关注下游需求变化及市场竞争加剧情况。
你可能感兴趣
帝科股份(300842.SZ)2026年半年报点评:少银化浆料出货高增,存储芯片快速发展
国联民生证券2026-08-31
2024年中报点评:24H1高端产品出货比重快速增加,AI用数通光模块前景可期
信息技术东方财富2024-09-02
2026年中报点评:组件出货持稳,消化低价单+地缘冲突Q2盈利承压
机械设备东吴证券2026-09-01
晶科能源2026年中报点评:组件出货稳居行业第一,储能业务高增有望成第二增长曲线
国金证券2026-08-27
长江电新 安靠智电2026年中报分析 变压器保持高盈利 业务占比快速提升
未知机构2026-08-25
2023年中报业绩预告点评:业绩超预期,800G等高端产品出货占比持续提升
长城证券2023-07-13
2026年中报点评:产品渠道协同,线下带动快速增长
食品饮料西南证券2026-08-26
无银/低银化凸显盈利优势,产能升级加速高溢价BC产品放量
建筑建材国金证券2026-04-28
【机构龙虎榜解读】先进封装+存储芯片封测,处于存储器封测领域国内第一方队,得益于存储、先进封装需求快速提升,有望深度受益于AMD业务规模的提升,还在CPO领域的技术研发取得突破性进展,这家公司获净买入-20260526
未知机构2026-05-26
2026年中报点评:海外授权驱动增长,商业化产品矩阵快速扩容
爱建证券2026-08-21