猜你想问
这份研报主要分析了劲仔食品2026年上半年的哪些关键数据?
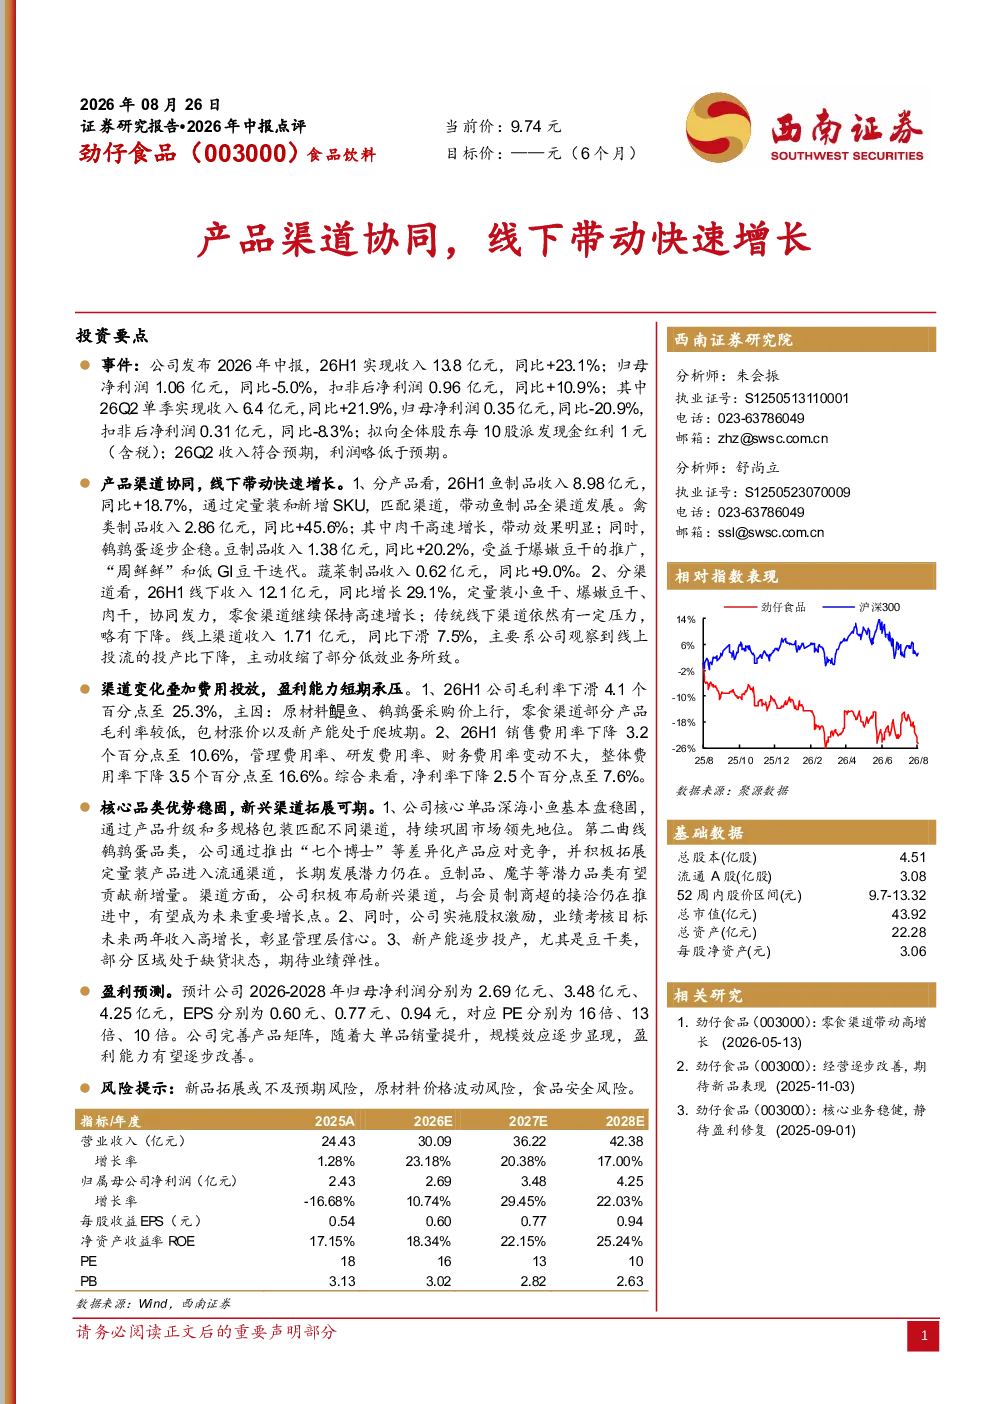
这份研报主要分析了劲仔食品2026年上半年的关键财务数据。报告显示,公司实现收入13.8亿元,同比增长23.1%;归母净利润1.06亿元,同比减少5.0%;扣非后净利润0.96亿元,同比增长10.9%。其中,26Q2单季收入6.4亿元,同比增长21.9%,归母净利润0.35亿元,同比减少20.9%,扣非后净利润0.31亿元,同比减少8.3%。公司拟每10股派发现金红利1元(含税)。收入表现符合预期,但利润略低于预期。
食品饮料行业目前的发展趋势是什么?
食品饮料行业目前的发展趋势主要体现在产品创新和渠道多元化方面。一方面,企业通过产品升级和多规格包装巩固市场地位,例如劲仔食品推出的差异化鹌鹑蛋产品和定量装小鱼干等,满足消费者多样化需求。另一方面,渠道拓展成为重要增长点,企业积极布局新兴渠道如会员制商超,同时优化线下渠道布局,推动全渠道发展。此外,健康化、低GI等概念也逐渐成为行业发展趋势,如劲仔食品推出的低GI豆干等。这些趋势有助于企业提升产品竞争力和市场份额。
研报重点分析了劲仔食品的哪些方面?
研报重点分析了劲仔食品的产品渠道协同策略及其对业绩的影响。在产品方面,报告详细分析了鱼制品、禽类制品、豆制品和蔬菜制品的收入增长情况,指出定量装和新增SKU等策略推动了全渠道发展。例如,鱼制品收入同比增长18.7%,禽类制品收入同比增长45.6%,豆制品收入同比增长20.2%。在渠道方面,报告强调了线下渠道的快速增长,线下收入同比增长29.1%,主要得益于定量装小鱼干、爆嫩豆干和肉干的协同发力。同时,报告也指出线上渠道因投流投产比下降而主动收缩低效业务。这些分析揭示了公司通过产品与渠道协同实现业绩增长的有效路径。
当前食品饮料市场的现状如何?
当前食品饮料市场呈现多元化竞争格局,线上线下渠道融合发展成为趋势。一方面,传统线下渠道面临一定压力,但通过产品创新和渠道优化仍能保持增长,如劲仔食品线下收入同比增长29.1%。另一方面,线上渠道的投流投产比下降促使企业主动调整策略,更加注重渠道效率和用户体验。此外,健康化、便捷化成为消费升级的重要方向,低GI、功能性等概念受到消费者青睐。同时,原材料价格上涨对行业盈利能力造成一定压力,如劲仔食品毛利率下滑4.1个百分点。总体来看,市场竞争激烈,企业需通过产品创新和渠道优化提升竞争力。
研报提到了哪些风险提示?
研报提到了几个主要风险提示。首先,新品拓展不及预期可能导致业绩增长放缓,因为新产品需要时间培养市场认知和消费者习惯。其次,原材料价格波动对成本控制构成挑战,如鳀鱼、鹌鹑蛋等原材料价格上涨已导致劲仔食品毛利率下滑。此外,食品安全风险也是行业普遍面临的问题,任何食品安全事件都可能对品牌声誉和业绩造成严重冲击。这些风险提示提醒投资者在关注业绩增长的同时,也要关注潜在的经营风险。