猜你想问
江苏银行2026年三季报核心内容有哪些?
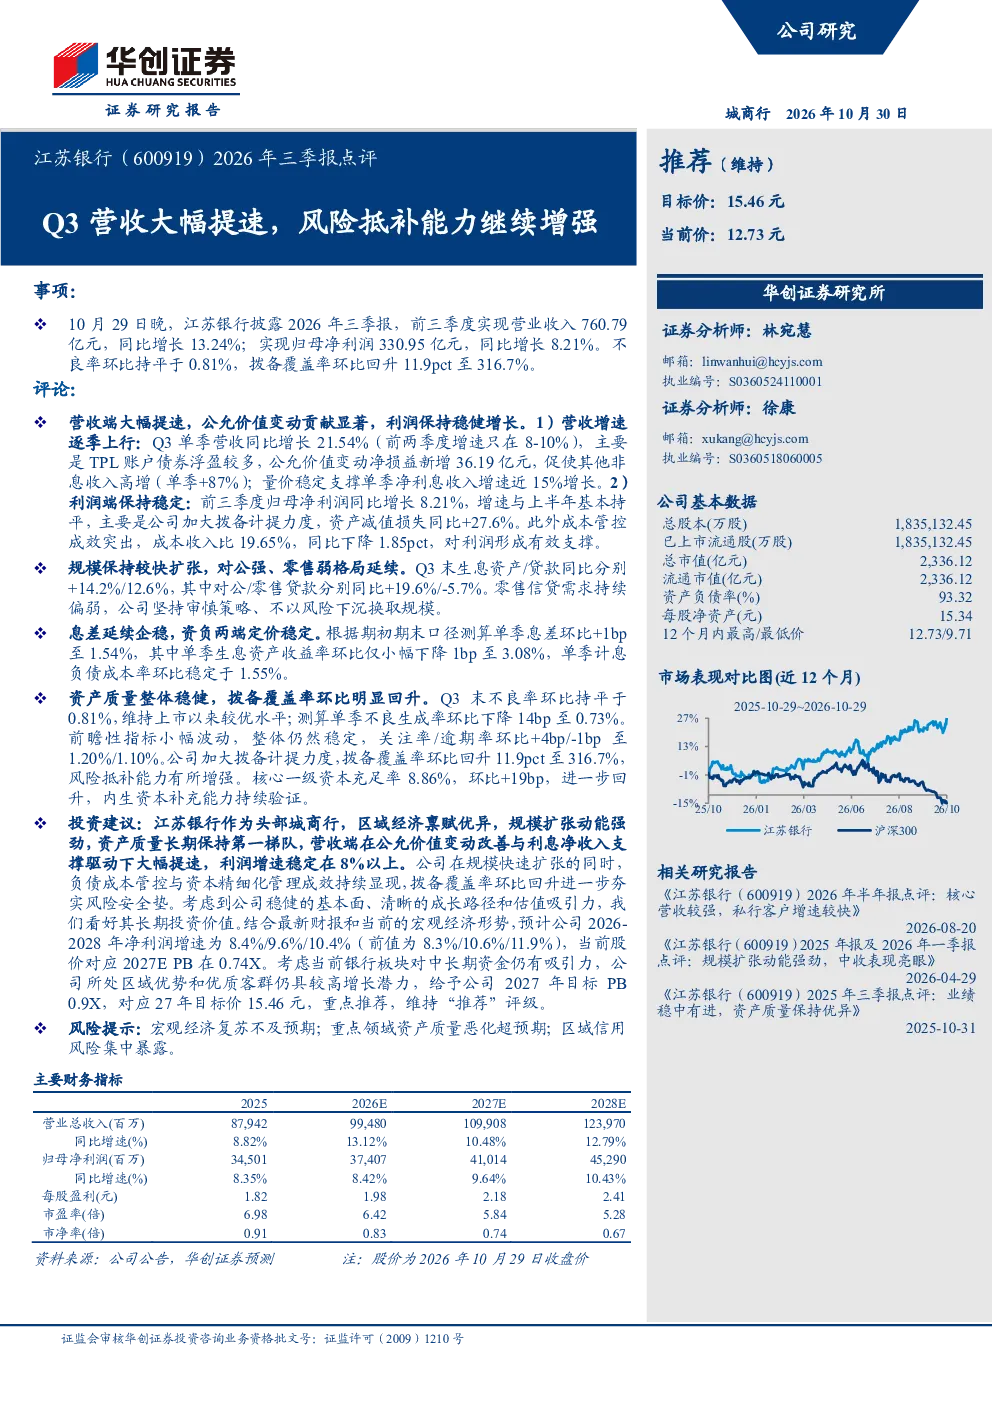
江苏银行2026年三季报显示营收和利润均实现增长,风险抵补能力持续增强。Q3单季营收同比增长21.54%,主要得益于TPL账户债券浮盈带来的公允价值变动净损益新增36.19亿元,推动其他非息收入高增87%。单季净利息收入增速近15%,量价稳定支撑。前三季度归母净利润同比增长8.21%,增速与上半年持平,主要由于加大拨备计提力度(资产减值损失同比+27.6%)和成本管控成效(成本收入比19.65%,同比下降1.85pct)。
银行业赛道发展趋势如何?
银行业赛道整体呈现稳健发展态势,头部城商行凭借区域经济禀赋和规模优势持续扩张。营收端在公允价值变动改善与利息净收入支撑下大幅提速,利润增速稳定在8%以上。负债成本管控与资本精细化管理成效持续显现,拨备覆盖率环比回升进一步夯实风险安全垫。未来,银行业将继续在规模扩张、资产质量优化和风险管理方面寻求平衡,区域经济复苏和信贷政策支持将影响行业整体表现。
江苏银行报告重点分析了哪些方向?
江苏银行报告重点分析了营收端、利润端、规模扩张、息差表现和资产质量五个方向。营收端关注TPL账户债券浮盈带来的公允价值变动净损益,利润端关注拨备计提和成本管控成效,规模扩张关注对公贷款增长和零售贷款结构,息差表现关注单季息差环比变化,资产质量关注不良率和拨备覆盖率。报告强调公司在规模快速扩张的同时,风险抵补能力持续增强。
当前市场对江苏银行的整体判断是什么?
当前市场对江苏银行的整体判断是稳健发展。作为头部城商行,江苏银行区域经济禀赋优异,规模扩张动能强劲,资产质量长期保持第一梯队。公司在营收端和利润端均实现稳定增长,负债成本管控和资本管理成效显著。市场认为公司基本面稳健,成长路径清晰,估值具有吸引力。未来需关注宏观经济复苏情况、重点领域资产质量和区域信用风险。
研报提示了哪些风险?
研报提示了三个主要风险:宏观经济复苏不及预期可能导致信贷需求下降;重点领域资产质量恶化超预期可能影响不良率;区域信用风险集中暴露可能对盈利能力造成冲击。此外,银行业普遍面临利率市场化、监管政策变化和同业竞争加剧等系统性风险。投资者需密切关注宏观经济环境变化和行业政策调整,以评估潜在风险。