猜你想问
泸州老窖2026年三季报主要表现是什么?
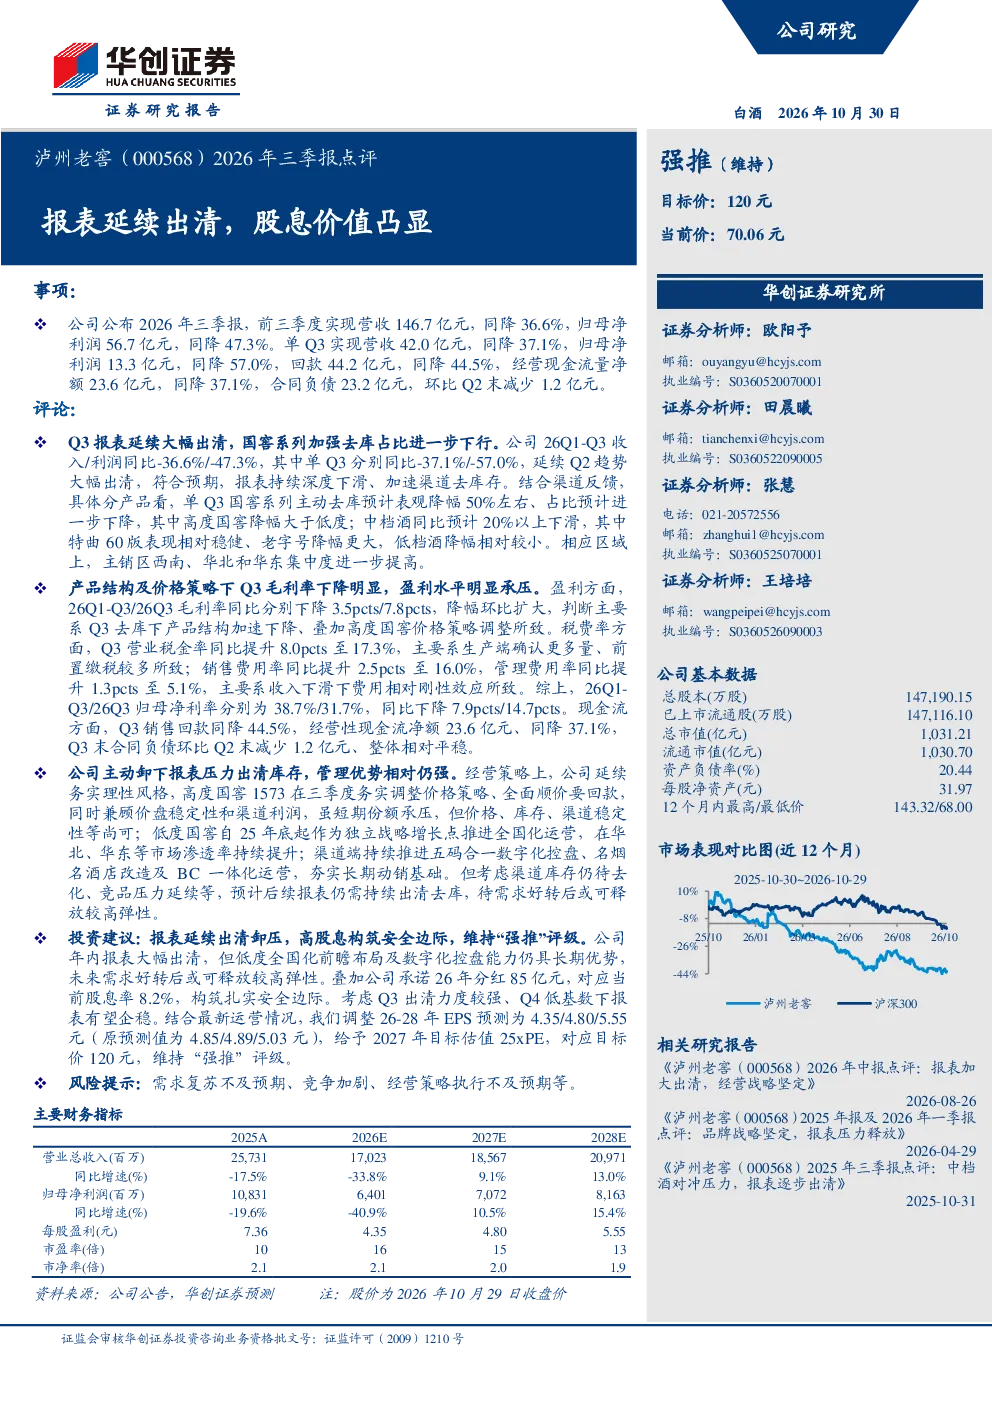
泸州老窖2026年三季报显示公司延续大幅出清库存策略,国窖系列去库占比进一步下降,产品结构加速调整。然而,这一策略导致毛利率和净利率明显承压,前三季度营收146.7亿元,同比下降36.6%;归母净利润56.7亿元,同比下降47.3%。单Q3营收42.0亿元,同比下降37.1%;归母净利润13.3亿元,同比下降57.0%。尽管如此,公司通过低度国窖全国化推进和渠道数字化控盘能力提升等主动调整经营策略,展现了管理优势。但短期内仍需持续去库,待需求好转后或可释放弹性。
白酒行业未来发展趋势如何?
白酒行业未来发展趋势呈现多元化发展态势,低度化、年轻化成为重要方向。随着消费者口味变化和健康意识提升,低度白酒市场增长迅速,如泸州老窖的低度国窖全国化推进正是这一趋势的体现。同时,数字化渠道建设成为行业竞争关键,企业通过数字化手段提升控盘能力,优化渠道管理,增强市场竞争力。未来,行业集中度有望进一步提升,头部企业通过产品创新和渠道优化巩固市场地位。
研报对泸州老窖的分析重点是什么?
研报对泸州老窖的分析重点在于其库存出清策略与产品结构调整。公司通过大幅出清库存,主动卸下报表压力,但短期内毛利率和净利率承压。报告关注其低度国窖全国化推进和渠道数字化控盘能力提升的长期优势,认为这些举措有助于提升市场竞争力。此外,报告还强调公司承诺2026年分红85亿元,当前股息率8.2%,为投资者提供安全边际。
当前白酒市场状况如何判断?
当前白酒市场状况呈现结构性调整特征,一方面,头部企业通过库存管理和产品创新积极应对市场变化,如泸州老窖的低度化战略和渠道数字化升级。另一方面,行业竞争依然激烈,竞品压力持续存在,企业需不断创新以维持市场地位。整体来看,白酒市场需求仍具韧性,但消费者偏好变化带来新的机遇与挑战,企业需灵活调整策略以适应市场动态。
研报提示的主要风险有哪些?
研报提示的主要风险包括需求复苏不及预期、竞争加剧以及经营策略执行不及预期。需求复苏不及预期可能导致公司库存去化缓慢,影响经营业绩;竞争加剧可能压缩利润空间,尤其低度白酒市场已呈现较高竞争态势;经营策略执行不及预期则可能影响公司长期发展目标的实现。此外,行业政策变化和原材料成本波动也可能带来不确定性,需持续关注。