猜你想问
紫金矿业最新报告有哪些亮点?
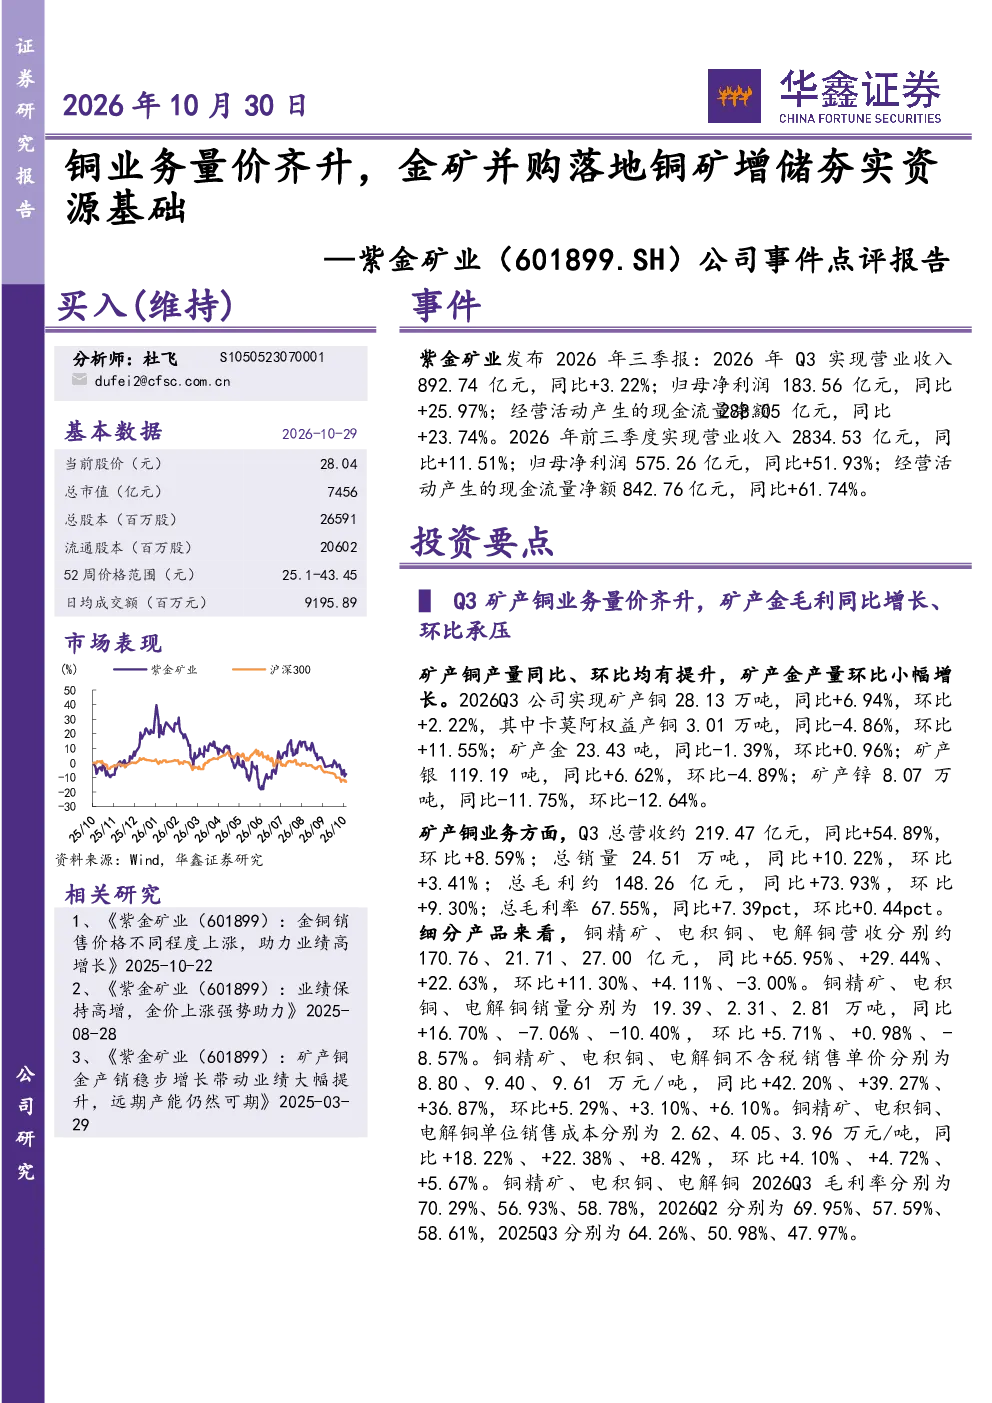
紫金矿业2026年三季报显示,矿产铜业务量价齐升,Q3铜产量同比增6.94%,营收同比增54.89%;矿产金业务毛利同比增长,但环比略有承压。公司完成赤峰黄金控制权收购,新增黄金矿山产能,朱诺铜矿和雄村铜矿项目稳步推进,锂矿业务产能持续爬坡,技术升级带动钼、钨、锡等产品利润增长。
有色金属行业发展趋势如何?
有色金属行业整体呈现供需结构性变化,资源稀缺性提升推动龙头企业价值。技术进步促进资源综合回收利用,海外并购成为企业增储重要手段。新能源、电子等下游需求持续增长,但需关注原材料价格波动及海外政治风险对行业格局的影响。
本报告重点分析了哪些方面?
本报告重点分析了紫金矿业的矿产铜、金业务业绩表现,包括产量、营收、毛利等关键指标。同时关注公司通过并购(赤峰黄金)和新建项目(朱诺铜矿、雄村铜矿)实现资源增储的进展,以及锂矿、钼、钨、锡等多元化业务布局和技术升级带来的效益提升。
当前市场对紫金矿业的评价如何?
当前市场对紫金矿业的评价聚焦于其稳健的矿产铜业务和积极的资源扩张战略。公司铜业务量价齐升表现亮眼,金矿并购落地有效夯实资源基础。锂矿等新兴业务逐步贡献收入,技术升级提升综合竞争力。但需关注产品价格波动、项目建设进度及海外运营风险等市场因素。
本报告提示了哪些风险?
本报告提示的主要风险包括:矿产铜、金等主要产品价格大幅波动的可能性;铜矿扩建及产能爬坡进度不及预期的风险;卡莫阿铜矿等海外项目恢复生产的不确定性;金矿扩建及产能释放进度滞后;海外政治环境变化对资源获取的影响;以及汇率波动导致采购成本上升的风险。
你可能感兴趣
公司事件点评报告:钾肥业务量价齐升兑现利润
基础化工华鑫证券2025-09-02
公司事件点评报告:24Q4商誉计提稍缓利润增速,2025年兽药业务量价齐升预期依旧
农林牧渔华鑫证券2025-04-28
点评报告:矿金业务量价齐升,助力公司盈利稳增
有色金属万联证券2019-09-03
公司事件点评报告:银锡量价齐升,内部扩产外部并购护航远期增长
有色金属华鑫证券2025-05-06
25H1业绩预告点评:铜矿业务量价齐升,矿服业务成长性依然可期
西部证券2025-07-10
铜钴延续量价齐增,收购金矿资源升级
有色金属华安证券2025-07-18
公司信息更新报告:铝业务量价齐升助业绩稳增,分红比例大幅提升
化石能源开源证券2026-04-17
公司事件点评报告:业绩高增,电解液量价齐升
建筑建材华鑫证券2026-05-13
深度报告:铜矿量价齐升静待业绩释放,逆周期并购打造国际矿业巨头
有色金属民生证券2018-06-20
赤峰黄金增储事件点评 SND迈入200吨金矿级别 期待紫金赋能落地
未知机构2026-07-31