猜你想问
Evercore ISI研报对本体创新ONTO的2026展望上调了什么?
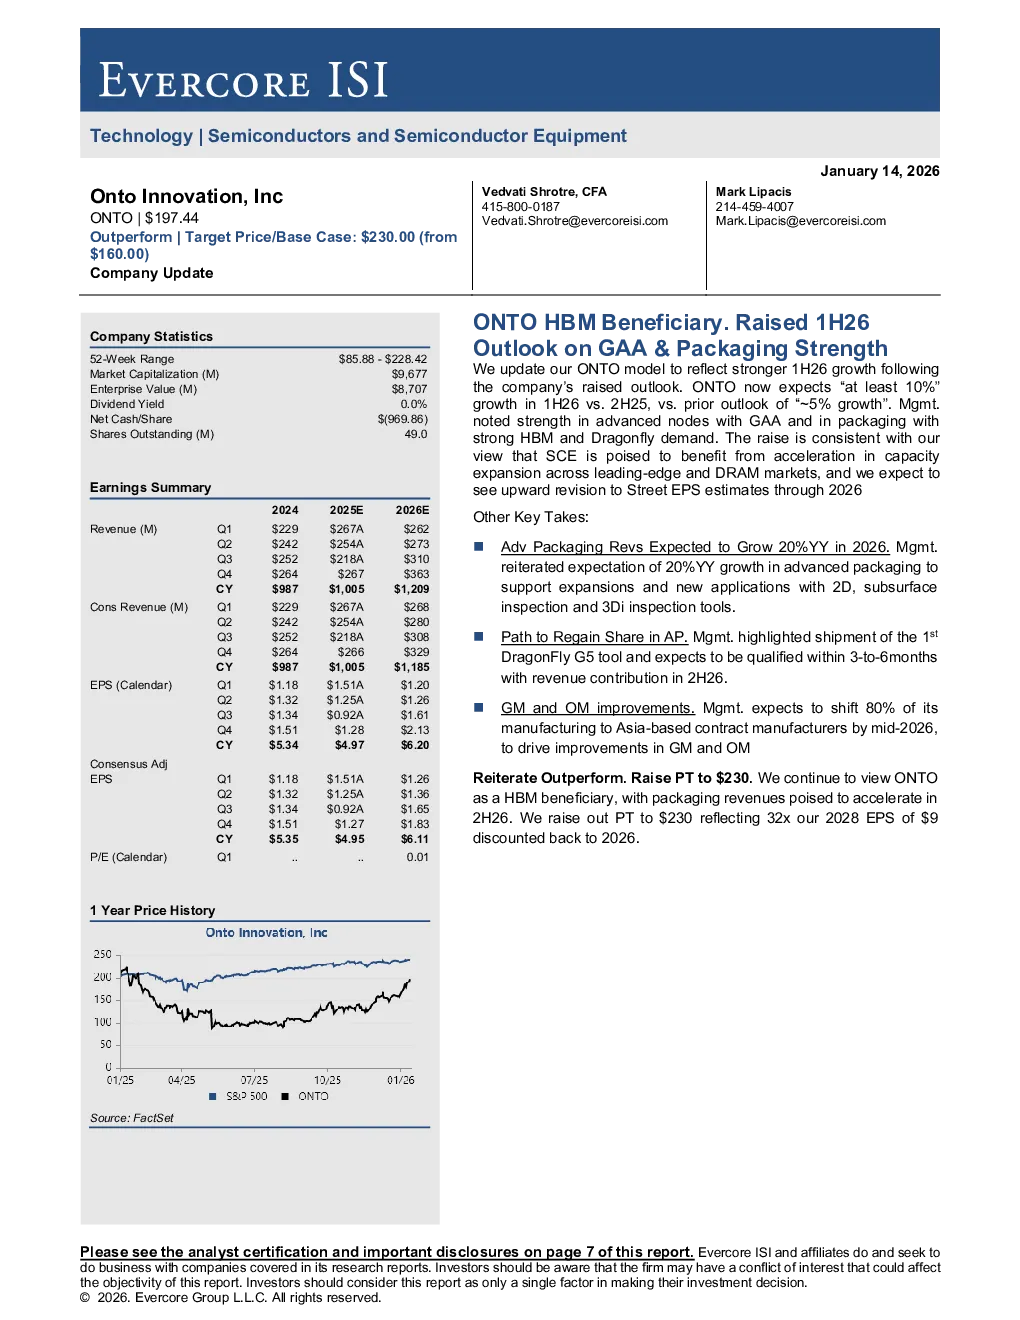
Evercore ISI研报上调了本体创新ONTO 2026年上半年的展望,预计公司第一季度将实现至少10%的增长,此前预期为约5%。这一上调反映了公司对先进封装市场强劲需求的信心,特别是GAA架构的先进节点和具有强劲HBM及DragonFly需求的封装技术。分析师预计2026年街边EPS预期将上调,并将目标价上调至230美元,基于2028年9美元每股收益(EPS)折现回2026年的32倍。公司重点突出首台DragonFly G5工具的发货,预计可在3至6个月内获得认证,并在2026年下半年实现营收贡献。分析师将ONTO视为HBM受益股,预计其包装收入将在2026年下半年加速增长。公司预计2026年先进封装业务将同比增长20%,并通过2D、亚表面检测和3Di检测工具支持业务扩张和新的应用。此外,公司预计到2026年年中,将80%的汽车制造和运营管理转移到亚洲的合同制造商,以推动改进。公司2025年预期年增长率为11%,2026年为16%,2027年为20%。2025年预期收入为52亿美元,2026年为59亿美元,2027年为67亿美元。2025年预期EPS为4.98美元,2026年为7美元,2027年为9美元。公司预计2026年总营收将同比增长20%,主要受以下因素驱动:11%的Adv Nodes增长。管理层预计Advanced节点收入将在2026年下半年加权计算。
先进封装行业的发展趋势如何?
先进封装行业的发展趋势强劲,特别是GAA架构的先进节点和具有强劲HBM及DragonFly需求的封装技术。本体创新ONTO公司预计2026年先进封装业务将同比增长20%,并通过2D、亚表面检测和3Di检测工具支持业务扩张和新的应用。公司预计到2026年年中,将80%的汽车制造和运营管理转移到亚洲的合同制造商,以推动改进。Evercore ISI研报上调了ONTO 2026年上半年的展望,预计公司第一季度将实现至少10%的增长,此前预期为约5%。这一上调反映了公司对先进封装市场强劲需求的信心。分析师预计2026年街边EPS预期将上调,并将目标价上调至230美元,基于2028年9美元每股收益(EPS)折现回2026年的32倍。公司重点突出首台DragonFly G5工具的发货,预计可在3至6个月内获得认证,并在2026年下半年实现营收贡献。分析师将ONTO视为HBM受益股,预计其包装收入将在2026年下半年加速增长。公司2025年预期年增长率为11%,2026年为16%,2027年为20%。2025年预期收入为52亿美元,2026年为59亿美元,2027年为67亿美元。2025年预期EPS为4.98美元,2026年为7美元,2027年为9美元。公司预计2026年总营收将同比增长20%,主要受以下因素驱动:11%的Adv Nodes增长。管理层预计Advanced节点收入将在2026年下半年加权计算。
Evercore ISI研报重点分析了ONTO的哪些方面?
Evercore ISI研报重点分析了本体创新ONTO的先进封装业务,特别是GAA架构的先进节点和具有强劲HBM及DragonFly需求的封装技术。公司预计2026年先进封装业务将同比增长20%,并通过2D、亚表面检测和3Di检测工具支持业务扩张和新的应用。分析师预计2026年街边EPS预期将上调,并将目标价上调至230美元,基于2028年9美元每股收益(EPS)折现回2026年的32倍。公司重点突出首台DragonFly G5工具的发货,预计可在3至6个月内获得认证,并在2026年下半年实现营收贡献。分析师将ONTO视为HBM受益股,预计其包装收入将在2026年下半年加速增长。公司预计到2026年年中,将80%的汽车制造和运营管理转移到亚洲的合同制造商,以推动改进。公司2025年预期年增长率为11%,2026年为16%,2027年为20%。2025年预期收入为52亿美元,2026年为59亿美元,2027年为67亿美元。2025年预期EPS为4.98美元,2026年为7美元,2027年为9美元。公司预计2026年总营收将同比增长20%,主要受以下因素驱动:11%的Adv Nodes增长。管理层预计Advanced节点收入将在2026年下半年加权计算。
当前先进封装市场的现状如何?
当前先进封装市场现状强劲,特别是GAA架构的先进节点和具有强劲HBM及DragonFly需求的封装技术。本体创新ONTO公司预计2026年先进封装业务将同比增长20%,并通过2D、亚表面检测和3Di检测工具支持业务扩张和新的应用。Evercore ISI研报上调了ONTO 2026年上半年的展望,预计公司第一季度将实现至少10%的增长,此前预期为约5%。这一上调反映了公司对先进封装市场强劲需求的信心。分析师预计2026年街边EPS预期将上调,并将目标价上调至230美元,基于2028年9美元每股收益(EPS)折现回2026年的32倍。公司重点突出首台DragonFly G5工具的发货,预计可在3至6个月内获得认证,并在2026年下半年实现营收贡献。分析师将ONTO视为HBM受益股,预计其包装收入将在2026年下半年加速增长。公司预计到2026年年中,将80%的汽车制造和运营管理转移到亚洲的合同制造商,以推动改进。公司2025年预期年增长率为11%,2026年为16%,2027年为20%。2025年预期收入为52亿美元,2026年为59亿美元,2027年为67亿美元。2025年预期EPS为4.98美元,2026年为7美元,2027年为9美元。公司预计2026年总营收将同比增长20%,主要受以下因素驱动:11%的Adv Nodes增长。管理层预计Advanced节点收入将在2026年下半年加权计算。
Evercore ISI研报对ONTO的风险提示有哪些?
Evercore ISI研报对本体创新ONTO的风险提示主要集中在市场竞争和供应链转移方面。虽然公司预计2026年先进封装业务将同比增长20%,并通过2D、亚表面检测和3Di检测工具支持业务扩张和新的应用,但市场竞争激烈可能影响其市场份额和盈利能力。此外,公司预计到2026年年中,将80%的汽车制造和运营管理转移到亚洲的合同制造商,这一供应链转移可能面临地缘政治风险、劳动力成本上升和运营效率下降等挑战。Evercore ISI研报上调了ONTO 2026年上半年的展望,预计公司第一季度将实现至少10%的增长,此前预期为约5%。这一上调反映了公司对先进封装市场强劲需求的信心。分析师预计2026年街边EPS预期将上调,并将目标价上调至230美元,基于2028年9美元每股收益(EPS)折现回2026年的32倍。公司重点突出首台DragonFly G5工具的发货,预计可在3至6个月内获得认证,并在2026年下半年实现营收贡献。分析师将ONTO视为HBM受益股,预计其包装收入将在2026年下半年加速增长。公司2025年预期年增长率为11%,2026年为16%,2027年为20%。2025年预期收入为52亿美元,2026年为59亿美元,2027年为67亿美元。2025年预期EPS为4.98美元,2026年为7美元,2027年为9美元。公司预计2026年总营收将同比增长20%,主要受以下因素驱动:11%的Adv Nodes增长。管理层预计Advanced节点收入将在2026年下半年加权计算。