猜你想问
三美股份2026年三季报核心内容有哪些?
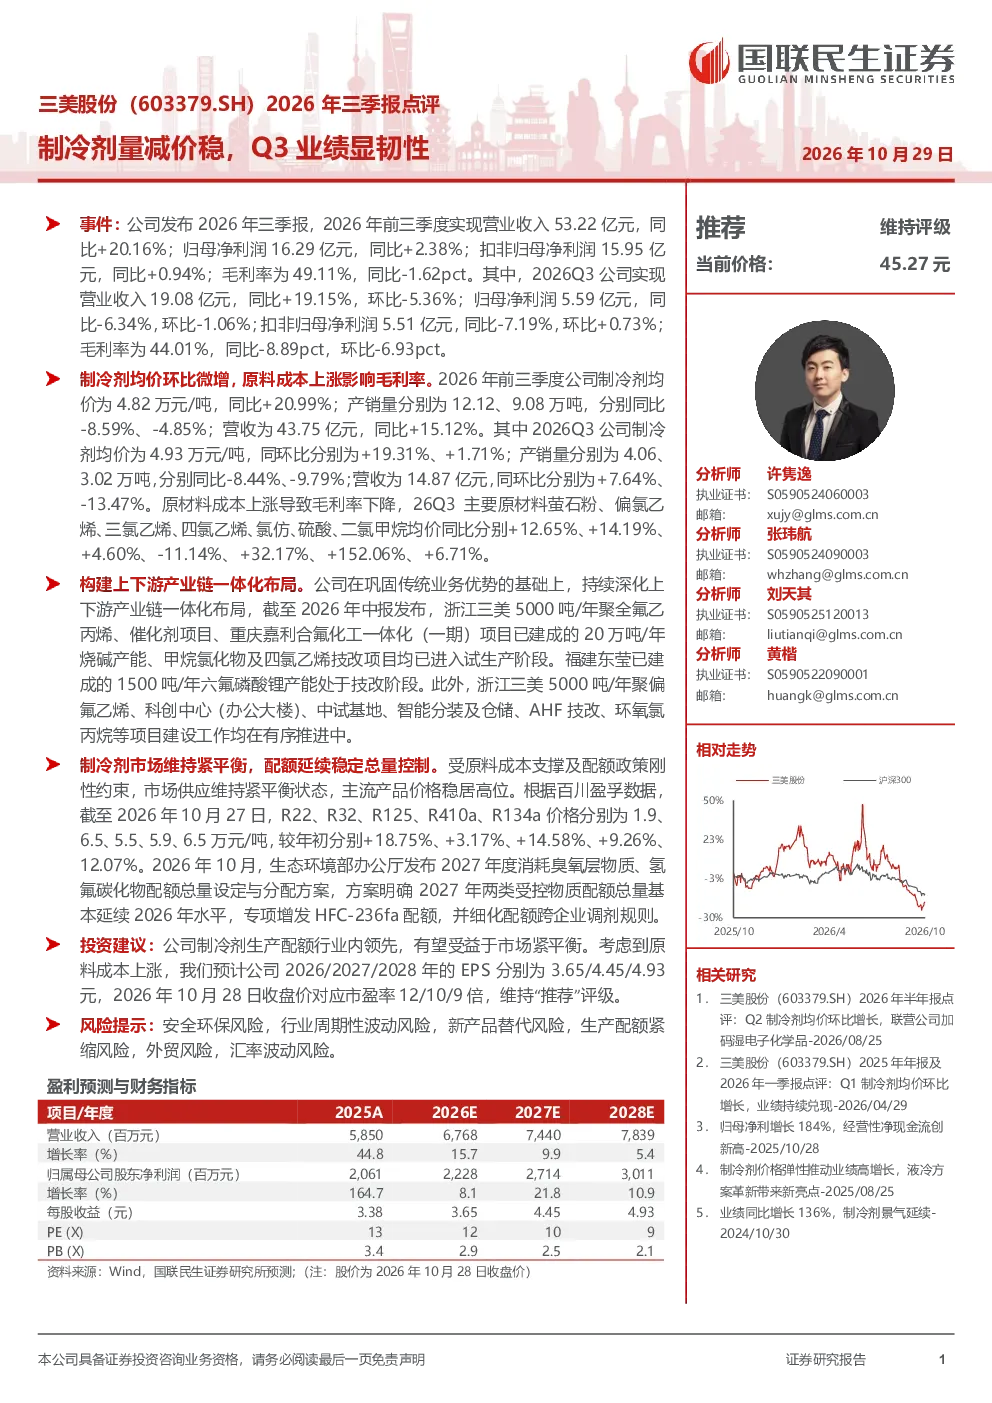
三美股份2026年前三季度实现营业收入53.22亿元,同比增20.16%,归母净利润16.29亿元,同比增2.38%。Q3营收19.08亿元,同比增19.15%,归母净利润5.59亿元,同比降6.34%。制冷剂均价同比增20.99%,产销量分别降8.59%和4.85%。原材料成本普遍上涨,萤石粉涨12.65%,硫酸涨152.06%。公司制冷剂生产配额行业领先,市场紧平衡。
制冷剂行业发展趋势如何?
制冷剂市场紧平衡,主流产品价格高位。R22/R32/R125/R410a/R134a价格较年初分别上涨18.75%/3.17%/14.58%/9.26%/12.07%。2027年配额总量延续2026年水平,专项增发HFC-236fa配额。公司产业链布局积极,聚全氟乙丙烯等项目有序推进。
三美股份报告重点分析了哪些方面?
报告重点分析了公司业绩表现、制冷剂市场供需、原材料成本变化及产业链布局。公司Q3业绩显韧性,但毛利率环比下降。制冷剂市场均价微增,产销量略降。原材料成本上涨压力加大,萤石粉、硫酸价格涨幅显著。公司推进多个新项目,产能扩张有序。
当前制冷剂市场现状如何?
制冷剂市场呈现紧平衡状态,主流产品价格高位运行。2026年前三季度均价4.82万元/吨,同比增20.99%。产销量分别为12.12万吨和9.08万吨,同比分别降8.59%和4.85%。Q3均价4.93万元/吨,产销量分别为4.06万吨和3.02万吨,同比分别降8.44%和9.79%。市场供需关系紧张,价格维持高位。
三美股份研报存在哪些风险提示?
报告提示了安全环保风险、行业周期性波动风险、新产品替代风险、生产配额紧缩风险、外贸风险及汇率波动风险。原材料成本大幅上涨带来经营压力,需关注环保政策变化。市场竞争加剧和新产品替代可能影响公司市场份额。配额政策调整和外贸环境变化也需警惕。
你可能感兴趣
巨化股份2026年三季报点评:制冷剂量减价稳,长期逻辑不改
国联民生证券2026-10-25
三美股份26H1业绩点评 制冷剂量稳价升
未知机构2026-08-27
2026年三季报点评:业绩稳中偏强显韧性,投行磨合效果初现
金融东吴证券2026-10-29
H1利润+29%,制冷剂量稳价增,景气延续、韧性凸显
开源证券2026-08-25
厦钨新能2026年三季报点评 量增利稳显龙头韧性 差异化布局打开长期空间
未知机构2026-10-27
巨化股份2024年年报及2025年一季报点评:制冷剂量价齐升,业绩大幅增长
基础化工上海证券2025-05-01
2024年三季报点评:Q3收入利润双位数 徽酒龙头显韧性
食品饮料民生证券2024-11-01
2024年三季报点评:Q3营收显韧性 年度目标兑现可期
食品饮料民生证券2024-10-26
2026年三季报点评:Q3业绩延续稳增长,持续增长确定性高
国信证券2026-10-26
2026年三季报点评:Q3业绩稳中向好,净利差与不良率保持稳定
金融东吴证券2026-10-27