猜你想问
巨化股份2026年三季报核心内容有哪些?
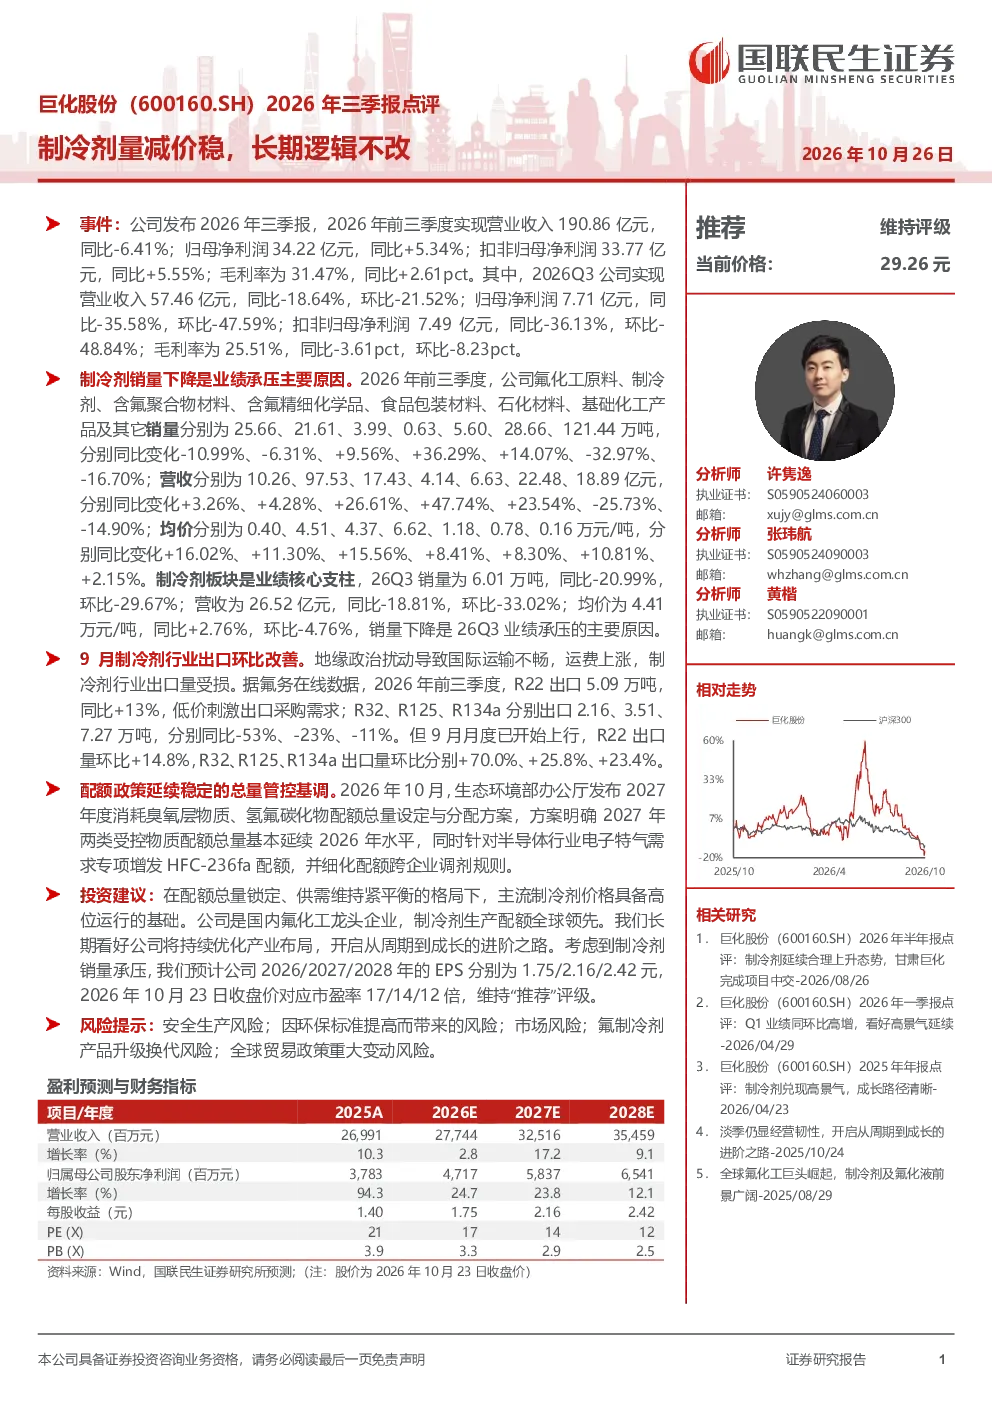
2026年前三季度,巨化股份营业收入190.86亿元,同比-6.41%;归母净利润34.22亿元,同比+5.34%;毛利率31.47%,同比+2.61pct。Q3单季表现疲软,营收57.46亿元,同比-18.64%,环比-21.52%;归母净利润7.71亿元,同比-35.58%,环比-47.59%。制冷剂销量下降是业绩承压主因,Q3销量6.01万吨,同比-20.99%,环比-29.67%。制冷剂均价4.41万元/吨,同比+2.76%,环比-4.76%。R22出口5.09万吨,同比+13%,9月环比改善+14.8%
制冷剂赛道未来发展趋势如何?
在配额总量锁定、供需紧平衡下,主流制冷剂价格具备高位运行基础。2027年度配额总量延续2026年水平,针对半导体行业增发HFC-236fa配额,细化跨企业调剂规则。公司作为国内氟化工龙头,制冷剂生产配额全球领先,长期看好其从周期到成长的进阶之路。但需关注全球贸易政策变动风险对行业的影响。
研报重点分析了巨化股份的哪些方面?
研报重点分析了巨化股份2026年前三季度业绩表现,指出制冷剂销量下降是业绩承压主因,并详细解读了制冷剂销量、价格、出口数据及配额政策变化。同时,报告强调了公司在配额总量锁定、供需紧平衡下的价格优势,以及长期从周期到成长的进阶潜力。
当前制冷剂市场现状如何?
当前制冷剂市场呈现总量锁定、供需紧平衡的特征。2026年前三季度,制冷剂销量同比-6.31%,但均价同比+2.76%。出口方面,R22出口同比+13%,9月环比改善;R32、R125、R134a出口同比分别-53%、-23%、-11%,但9月环比均显著改善。主流制冷剂价格具备高位运行基础。
研报提示了哪些风险?
研报提示了安全生产风险、环保标准提高风险、市场风险、产品升级换代风险、全球贸易政策变动风险。例如,全球贸易政策变动可能影响制冷剂出口,需密切关注相关政策调整对行业的影响。同时,环保标准提高也可能带来生产成本上升的压力。