猜你想问
这份研报的核心内容是什么?
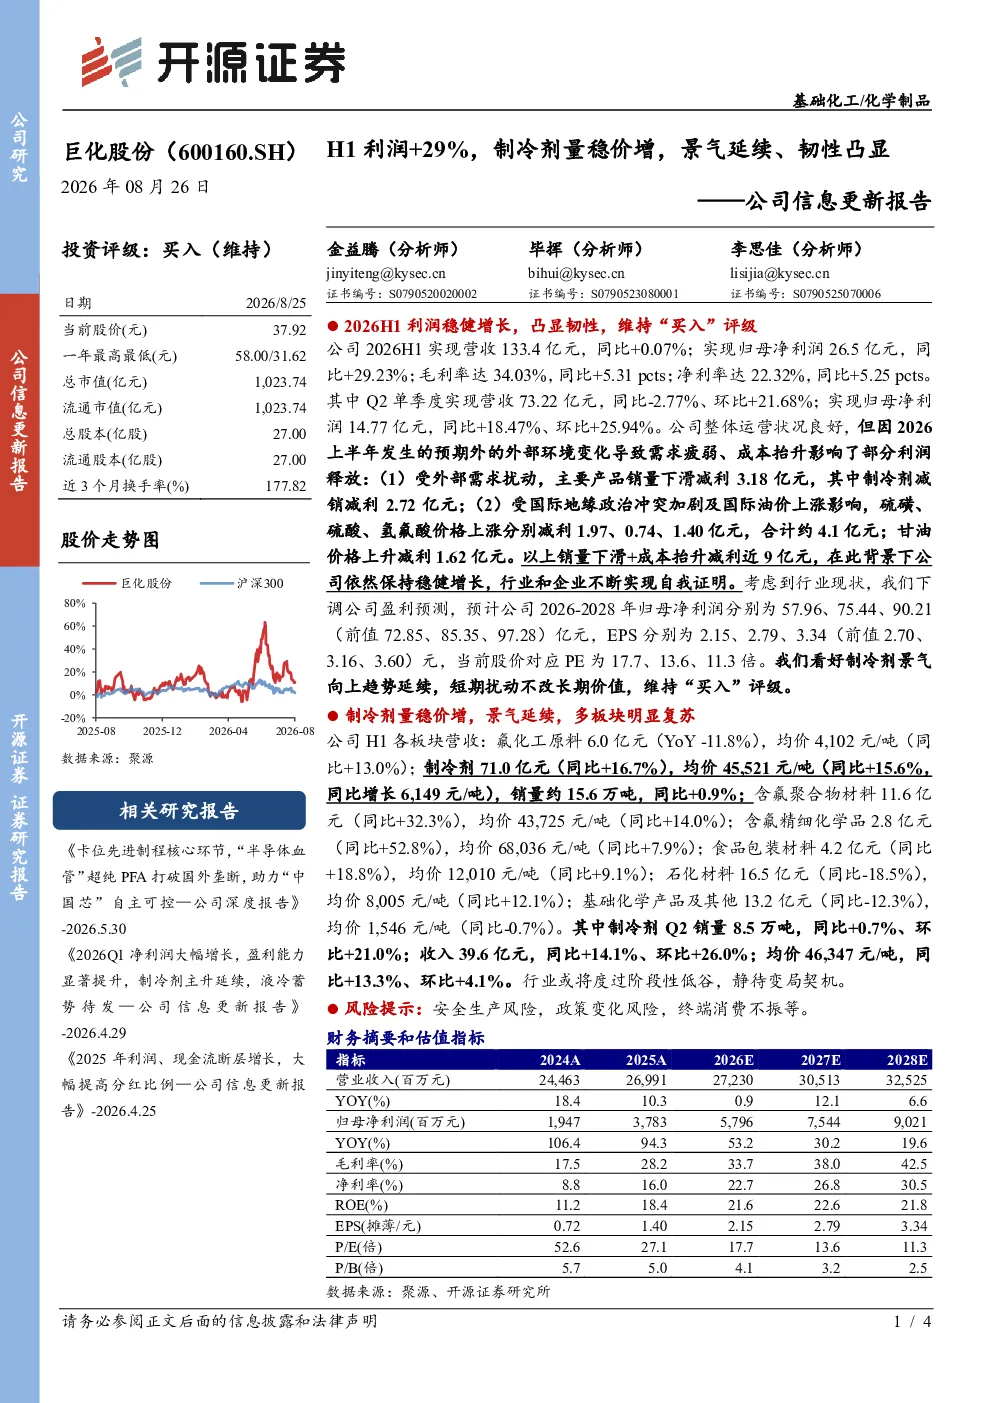
本报告指出公司2026H1利润显著增长29.23%,展现出较强的经营韧性,维持“买入”评级。尽管面临外部环境变化导致的需求疲弱和成本上升,公司仍保持稳健增长态势,行业和企业持续证明自身价值。报告详细分析了各业务板块表现,制冷剂销量和均价均实现增长,含氟聚合物材料等板块增长尤为突出。
制冷剂行业的发展趋势如何?
报告看好制冷剂景气度向上趋势的延续。从数据来看,制冷剂Q2销量和收入均实现同比增长,均价也稳步提升,显示出市场需求的逐步恢复和产品价值的提升。各企业通过技术创新和成本控制,不断巩固市场地位,行业整体正朝着更高质量和更高附加值的方向发展。
研报重点分析了哪些方面?
报告重点分析了公司2026H1的整体业绩表现,特别是利润增长背后的驱动因素,如制冷剂销量和均价的提升、各业务板块的营收贡献等。同时,报告也深入剖析了制冷剂市场的供需动态,以及公司如何通过产品结构优化和成本管理来应对外部挑战,维持稳健增长。
当前市场对制冷剂行业的判断是什么?
当前市场对制冷剂行业的判断是,尽管短期存在需求疲弱和成本压力,但长期来看,行业景气度仍将保持向上趋势。随着终端消费的逐步复苏和环保政策的推动,制冷剂市场需求有望逐步回暖,企业通过提升产品性能和降低成本,将增强市场竞争力。
研报提到了哪些风险提示?
报告提示了安全生产风险、政策变化风险以及终端消费不振等潜在风险。安全生产是化工行业永恒的主题,任何意外事件都可能对经营造成影响;政策变化,如环保或行业监管政策的调整,也可能对行业格局产生影响;终端消费的疲软则可能直接影响产品销量和价格,需要企业密切关注市场动态并灵活应对。
你可能感兴趣
三美股份26H1业绩点评 制冷剂量稳价升
未知机构2026-08-27
制冷剂行业景气度延续,氟制冷剂量价齐升推动营收增长
长城证券2026-09-03
建筑装饰行业9月经济数据点评:9月基建投资保持高位,制造业延续稳增、凸显韧性
建筑建材中泰证券2022-10-24
公司动态点评:经营韧性凸显,Q1利润延续高增趋势
长城证券2022-04-08
巨化股份2024年年报及2025年一季报点评:制冷剂量价齐升,业绩大幅增长
基础化工上海证券2025-05-01
年报点评:甜味剂量价齐升推动业绩增长,未来景气有望延续
基础化工中原证券2022-03-24
2026年半年报点评:金价扰动下业绩韧性凸显,产品结构优化驱动H1净利高增27%
商贸零售东吴证券2026-08-27
申万宏源2026年中报分析:价升量稳A股利润增 AI与能源周期品景气共振
未知机构2026-09-03
2021年中报点评:电动车热管理量价齐升、制冷业务稳增,业绩符合预期
家用电器东吴证券2021-08-13
氨纶己二酸逐步企稳,低景气凸显业绩韧性
基础化工华安证券2025-08-14