猜你想问
江苏金租2026年三季报核心内容有哪些?
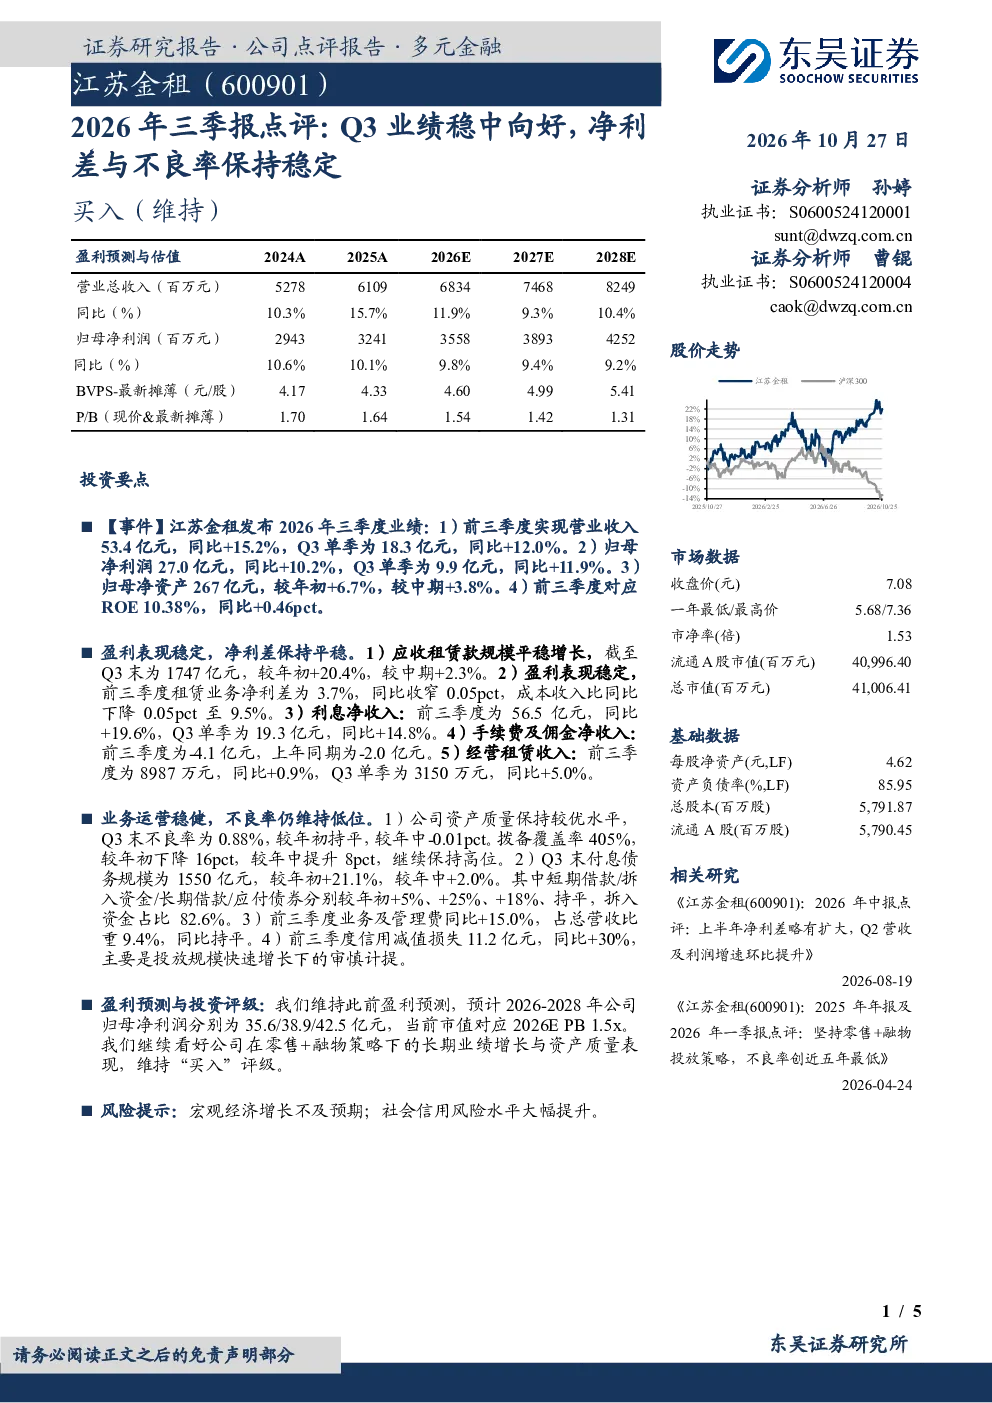
江苏金租2026年三季度业绩表现稳中向好,主要亮点包括盈利表现稳定:前三季度营业收入53.4亿元(同比+15.2%),归母净利润27.0亿元(同比+10.2%);Q3单季营收18.3亿元(同比+12.0%),归母净利润9.9亿元(同比+11.9%)。ROE达到10.38%(同比+0.46pct)。净利差保持平稳:应收租赁款规模平稳增长(Q3末1747亿元,较年初+20.4%),前三季度租赁业务净利差为3.7%(同比收窄0.05pct),成本收入比9.5%(同比下降0.05pct)。业务运营稳健:不良率维持在低位(Q3末0.88%,较年初持平),拨备覆盖率405%(较年初下降16pct但较年中提升8pct)
金融行业发展趋势如何?
金融行业正经历数字化转型与监管强化的双重影响,科技赋能提升服务效率,合规要求推动业务模式创新。租赁行业受益于实体经济融资需求,资产证券化与供应链金融成为重要发展方向。政策层面鼓励金融机构服务中小微企业,推动绿色金融与普惠金融发展,行业竞争加剧促使企业差异化经营。
研报重点分析了江苏金租的哪些方面?
研报重点分析了江苏金租的盈利能力、净利差水平、业务运营风险及财务费用控制。盈利能力方面,报告关注其营收与净利润增长情况及ROE表现;净利差方面,分析其租赁业务净利差稳定性及影响因素;业务运营方面,评估不良率与拨备覆盖率等风险指标;财务费用方面,考察其业务及管理费控制情况。
当前金融市场现状如何?
当前金融市场呈现稳健发展态势,宏观经济复苏带动融资需求,金融机构资产规模持续扩张。利率市场化改革推动净利差收窄,促使机构提升风险管理能力。监管政策持续收紧,对资本充足率、流动性及资产质量提出更高要求。市场竞争加剧,头部机构优势明显,中小机构需寻求特色化发展路径。
研报提示了哪些风险?
研报提示需关注宏观经济增长不及预期带来的信用风险,社会信用风险水平大幅提升可能影响资产质量。利率波动可能影响净利差稳定性,监管政策变化可能对业务模式产生冲击。此外,行业竞争加剧及资产质量压力也是潜在风险因素,需持续关注公司应对措施及市场环境变化。