猜你想问
这份研报主要分析了什么内容?
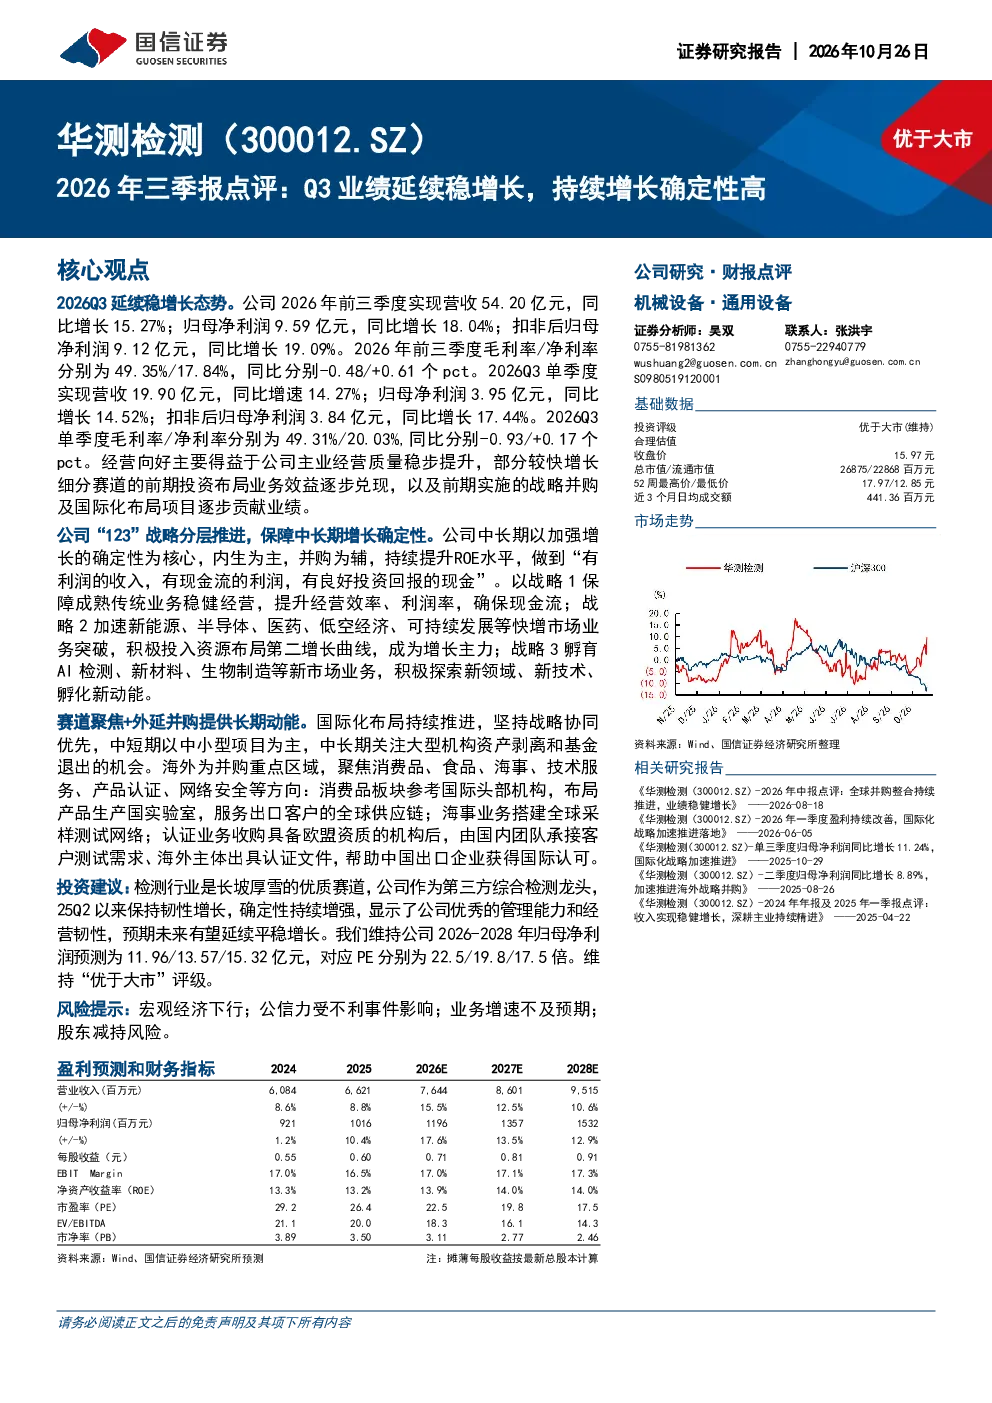
这份研报主要分析了华测检测2026年前三季度及Q3的业绩表现。数据显示,公司营收54.20亿元,同比增长15.27%;归母净利润9.59亿元,同比增长18.04%。Q3单季度营收19.90亿元,同比增长14.27%;归母净利润3.95亿元,同比增长14.52%。报告指出,业绩增长主要得益于主业经营质量提升、细分赛道投资布局兑现效益以及战略并购和国际化布局的贡献。
报告中提到的赛道发展趋势有哪些?
报告中提到,公司聚焦新能源、半导体、医药、低空经济、可持续发展等快增市场业务,这些领域将成为公司未来增长的主要动力。同时,公司也在积极孵育AI检测、新材料、生物制造等新市场业务,探索新领域、新技术,为长期发展孵化新动能。国际化布局持续推进,中长期关注大型机构资产剥离和基金退出的机会,海外并购重点区域聚焦消费品、食品、海事、技术服务、产品认证、网络安全等方向。
研报重点分析了哪些方面?
研报重点分析了华测检测的业绩增长点、战略布局以及未来发展方向。业绩增长点包括主业经营质量提升、细分赛道投资布局兑现效益、战略并购和国际化布局的贡献。战略布局上,公司实施“123”战略,即保障成熟传统业务稳健经营,加速新能源等快增市场业务突破,孵育AI检测等新市场业务。未来发展方向包括持续聚焦赛道、推进国际化布局和海外并购。
根据研报,当前市场现状如何?
根据研报,华测检测当前市场现状呈现稳增长态势。公司2026年前三季度及Q3业绩均实现同比增长,营收和净利润表现良好。报告指出,经营向好主要得益于主业经营质量稳步提升、部分较快增长细分赛道的前期投资布局业务效益逐步兑现、以及前期实施的战略并购及国际化布局项目逐步贡献业绩。这些因素共同支撑了公司业绩的持续增长。
研报中提示了哪些风险?
研报中提示了以下风险:宏观经济下行可能对公司业绩产生影响;公信力受不利事件影响可能损害公司品牌形象;业务增速不及预期可能导致业绩增长放缓;股东减持风险可能影响公司股权结构稳定性。这些风险因素需要投资者关注,并在投资决策中充分考虑。