猜你想问
这份研报的核心内容是什么?
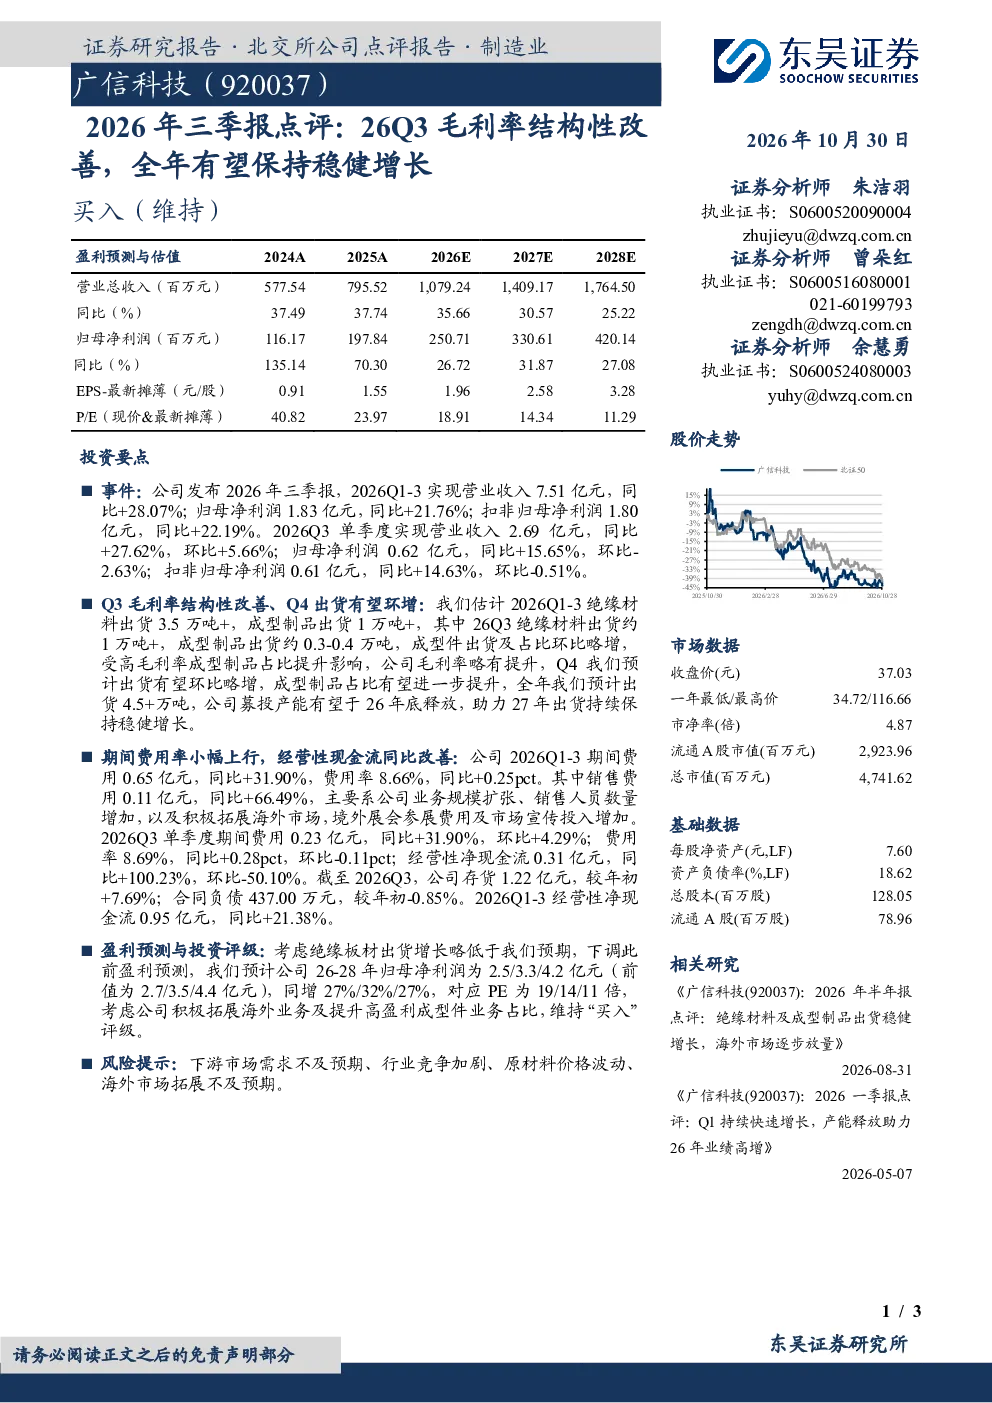
这份研报点评了2026年第三季度的业绩表现,指出公司2026年Q1-3实现营业收入7.51亿元,同比增长28.07%,归母净利润1.83亿元,同比增长21.76%。Q3单季度营业收入2.69亿元,同比增长27.62%,环比增长5.66%,归母净利润0.62亿元,同比增长15.65%,环比下降2.63%。报告强调Q3毛利率结构性改善,主要得益于高毛利率成型制品占比提升。全年预计出货量4.5万吨以上,募投产能将在年底释放,助力明年增长。期间费用率有所上升,但经营性净现金流保持增长。
当前赛道/行业发展趋势如何?
报告显示,公司所在的赛道在2026年呈现积极的发展态势。公司成型制品占比提升,高毛利率产品结构优化,反映出行业向高附加值产品转型。全年预计出货量稳定增长,募投产能的释放将进一步提升市场竞争力。行业整体受益于技术进步和市场需求扩大,但同时也面临原材料价格波动和竞争加剧的挑战。
研报重点分析了哪些方向?
研报重点分析了公司2026年第三季度的业绩表现,特别是毛利率的结构性改善及其驱动因素。报告详细解读了Q3单季度的营收、利润情况,以及高毛利率成型制品占比提升的具体影响。此外,报告还预测了全年出货量和募投产能的释放时间,并评估了期间费用和现金流状况,为投资者提供了全面的业绩分析视角。
当前市场现状如何判断?
从市场现状来看,公司2026年Q3业绩表现稳健,毛利率改善显示出产品结构优化的成效。虽然Q3净利润环比有所下降,但整体营收和利润仍保持同比增长,显示出较强的市场适应能力。行业层面,高毛利率产品占比提升是市场趋势,公司积极拓展海外业务和提升成型件业务占比,进一步增强了市场竞争力。但需关注原材料价格波动和行业竞争加剧的影响。
研报提到了哪些风险提示?
研报提示了几个潜在风险:首先,下游市场需求可能不及预期,影响公司产品销售;其次,行业竞争加剧可能导致价格压力增大,影响毛利率水平;再次,原材料价格波动可能增加生产成本,侵蚀利润空间;最后,海外市场拓展存在不确定性,可能影响国际业务发展。这些风险因素需要投资者密切关注,以评估投资风险。