猜你想问
这份报告的核心内容是什么?
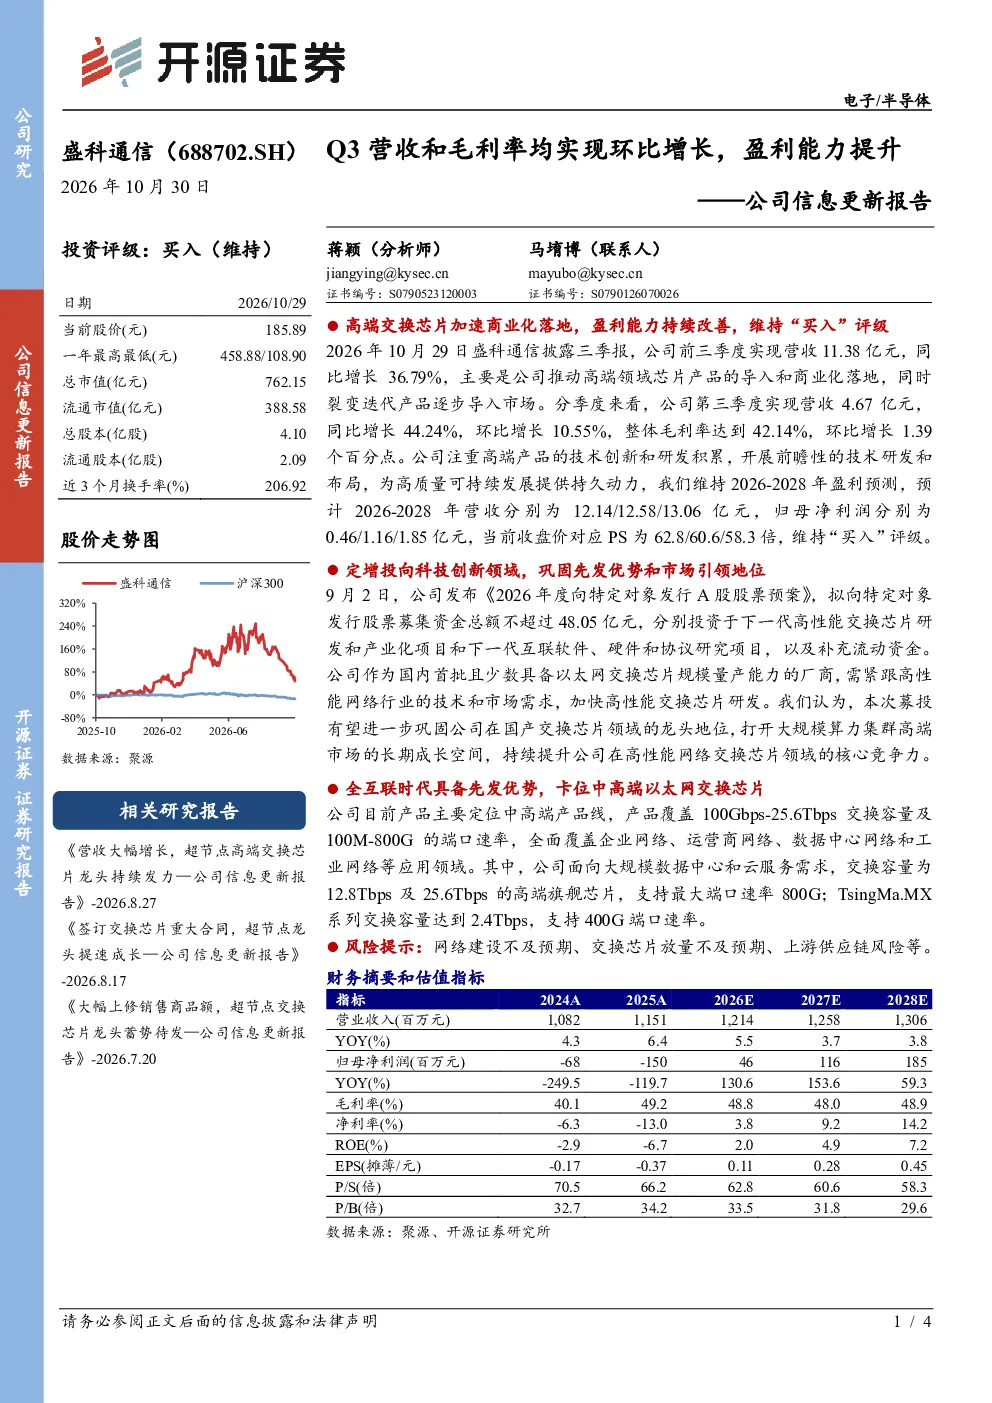
本报告核心内容为盛科通信Q3营收和毛利率实现环比增长,盈利能力提升。公司作为国内首批具备以太网交换芯片规模量产能力的厂商,通过定增投资下一代高性能交换芯片研发和产业化项目,有望巩固国产交换芯片领域龙头地位,并打开大规模算力集群高端市场的长期成长空间,持续提升核心竞争力。募投项目总额不超过48.05亿元,分别用于下一代高性能交换芯片研发、下一代互联软件硬件和协议研究,以及补充流动资金。公司产品主要定位中高端产品线,覆盖100Gbps-25.6Tbps交换容量及100M-800G端口速率,全面覆盖企业、运营商、数据中心和工业网络等应用领域。高端旗舰芯片支持最大端口速率800G,交换容量达12.8Tbps及25.6Tbps;TsingMa.MX系列交换容量达2.4Tbps,支持400G端口速率。
以太网交换芯片赛道的发展趋势如何?
以太网交换芯片赛道发展趋势向好。随着云计算、大数据、人工智能等技术的快速发展,网络流量持续增长,对交换芯片的性能和容量提出更高要求。国产替代趋势明显,国内厂商通过技术创新和产能提升,逐步打破国外垄断,有望在高端市场取得更大突破。高性能交换芯片是算力网络的核心器件,未来随着算力集群规模扩大,高端交换芯片需求将持续释放。盛科通信作为国内领先者,通过本次募投项目聚焦下一代高性能交换芯片研发,有望进一步巩固市场地位,并受益于整个赛道的高增长。
报告重点分析了哪些方向?
报告重点分析了盛科通信的盈利能力提升、核心竞争力强化以及未来发展空间。盈利能力方面,Q3营收和毛利率环比增长,显示公司经营状况改善。核心竞争力方面,公司通过定增投资下一代高性能交换芯片研发和产业化项目,旨在巩固国产交换芯片龙头地位,并拓展大规模算力集群高端市场。未来发展空间方面,公司产品定位中高端,覆盖企业、运营商、数据中心和工业网络等广泛领域,高端旗舰芯片性能突出,具备长期成长潜力。此外,报告还关注了募投项目的具体投向和产品定位,为投资者提供全面分析视角。
当前以太网交换芯片市场的现状如何?
当前以太网交换芯片市场呈现国产替代加速和高端市场加速发展的特点。国内厂商在100Gbps以下交换芯片领域已具备较强竞争力,但在25.6Tbps及800G等高端市场仍面临技术挑战和进口依赖。随着数据中心、运营商网络向高速化演进,高端交换芯片需求快速增长,市场规模持续扩大。盛科通信作为国内首批具备规模量产能力的厂商,已推出多款高性能交换芯片,并在高端市场取得一定突破。但整体来看,高端市场仍由少数国际巨头主导,国内厂商需持续加大研发投入,突破关键技术瓶颈,才能在高端市场占据更大份额。
研报提示了哪些风险?
研报提示的主要风险包括:网络建设不及预期,可能导致交换芯片需求增长放缓;交换芯片放量不及预期,公司募投项目可能面临市场接受度不足的问题;上游供应链风险,如芯片制造设备、关键材料等供应不稳定,可能影响公司生产进度和成本控制。此外,技术更新迭代快,若公司研发进度落后于行业,可能失去竞争优势。市场竞争加剧也可能对公司市场份额和盈利能力造成压力。投资者需关注这些风险因素,结合公司技术实力和市场布局进行综合判断。