猜你想问
杰普特Q3业绩增长的主要驱动因素是什么?
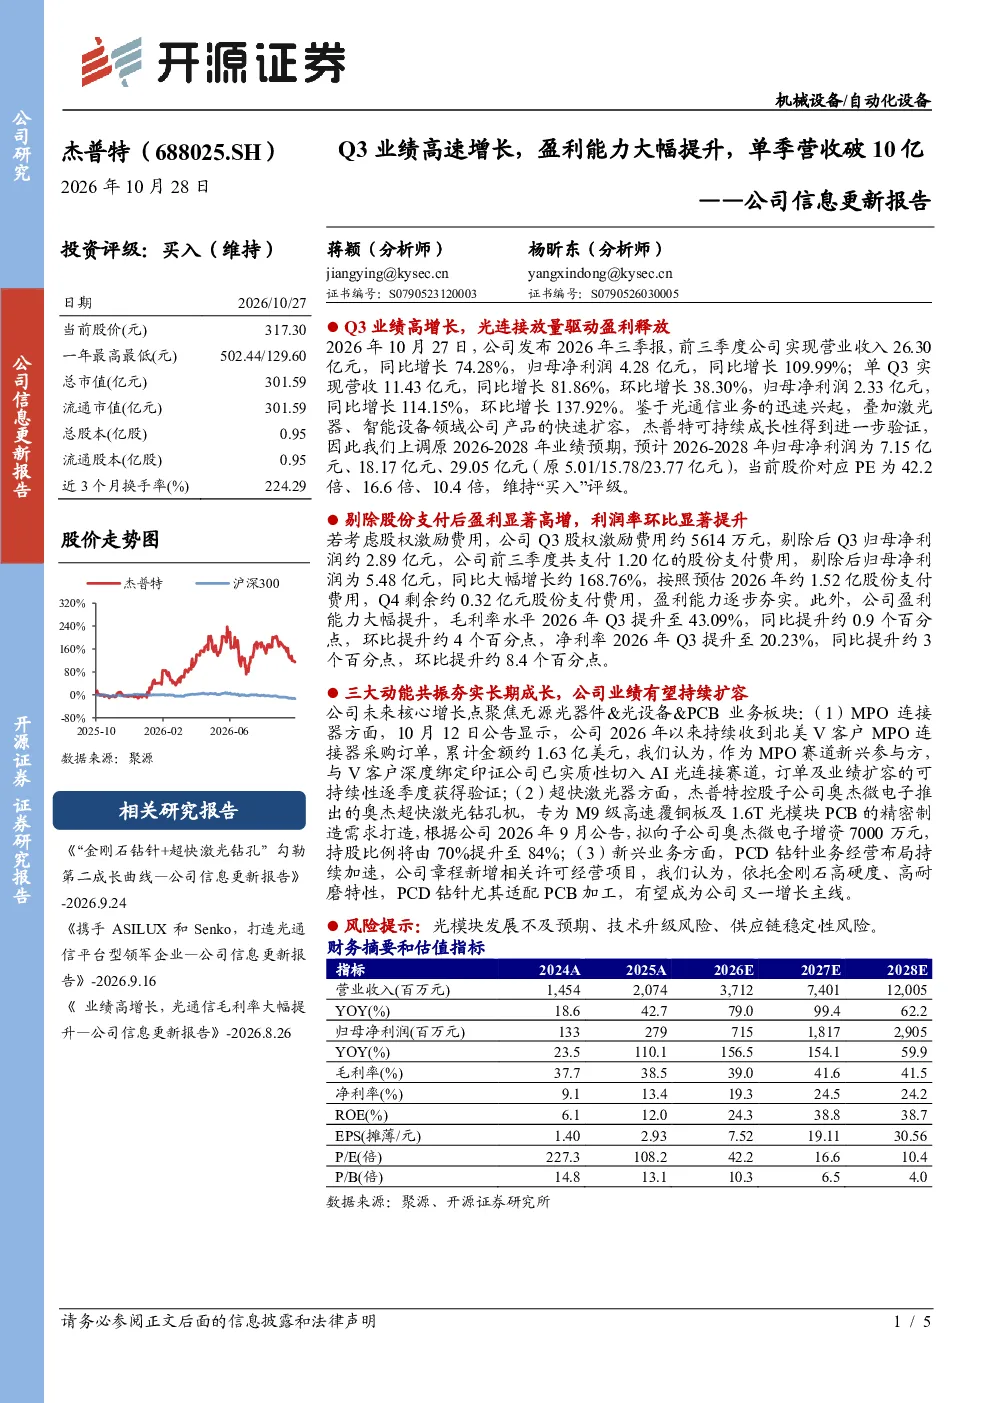
杰普特Q3业绩高速增长主要得益于光连接业务的放量,特别是MPO连接器持续获得北美V客户订单,累计金额约1.63亿美元,印证公司已实质性切入AI光连接赛道。同时,超快激光器业务方面,控股子公司奥杰微电子推出奥杰超快激光钻孔机,并拟增资7000万元提升持股比例至84%。此外,公司章程新增PCD钻针业务相关许可经营项目,依托金刚石特性,有望成为公司又一增长主线。这些因素共同推动了公司营收和利润的大幅提升。
光连接赛道未来发展趋势如何?
光连接赛道未来发展趋势向好,随着AI、大数据中心等领域的快速发展,对高速光模块的需求持续增长。杰普特作为光连接器件的重要供应商,已实质性切入AI光连接赛道,并通过持续的技术创新和客户拓展,有望在行业高速发展中获得更多市场份额。未来,光模块小型化、集成化、智能化将是重要发展方向,这也为杰普特等光连接器件企业提供了更多发展机遇。
研报对杰普特的重点分析方向有哪些?
研报对杰普特的重点分析方向主要集中在光连接业务、超快激光器业务和PCD钻针业务三个方面。其中,光连接业务是公司业绩增长的核心驱动力,特别是MPO连接器业务已获得北美V客户订单,累计金额约1.63亿美元。超快激光器业务方面,控股子公司奥杰微电子的产品推出和增资计划将进一步提升公司在该领域的竞争力。PCD钻针业务作为公司新的增长主线,依托金刚石特性,有望在未来成为公司重要的利润增长点。研报还关注公司整体盈利能力的提升,Q3毛利率和净利率均显著改善,显示出公司成本控制和运营效率的优化。
当前光模块市场现状如何?
当前光模块市场正处于快速发展阶段,随着5G、数据中心、AI等领域的广泛应用,对高速光模块的需求持续增长。市场竞争激烈,但头部企业凭借技术优势和客户资源,仍保持较强的市场地位。杰普特作为光连接器件的重要供应商,已实质性切入AI光连接赛道,并通过持续的技术创新和客户拓展,在行业高速发展中获得更多市场份额。未来,光模块小型化、集成化、智能化将是重要发展方向,这也为光连接器件企业提供了更多发展机遇。
研报提示的主要风险有哪些?
研报提示的主要风险包括光模块发展不及预期、技术升级风险和供应链稳定性风险。光模块行业技术更新迭代较快,如果行业发展趋势与预期不符,可能对公司业务造成影响。此外,技术升级风险也是公司面临的重要挑战,需要持续投入研发以保持技术领先地位。供应链稳定性风险方面,需要关注原材料价格波动、供应商产能变化等因素,这些都可能对公司生产经营造成影响。