猜你想问
这份研报主要分析了什么内容?
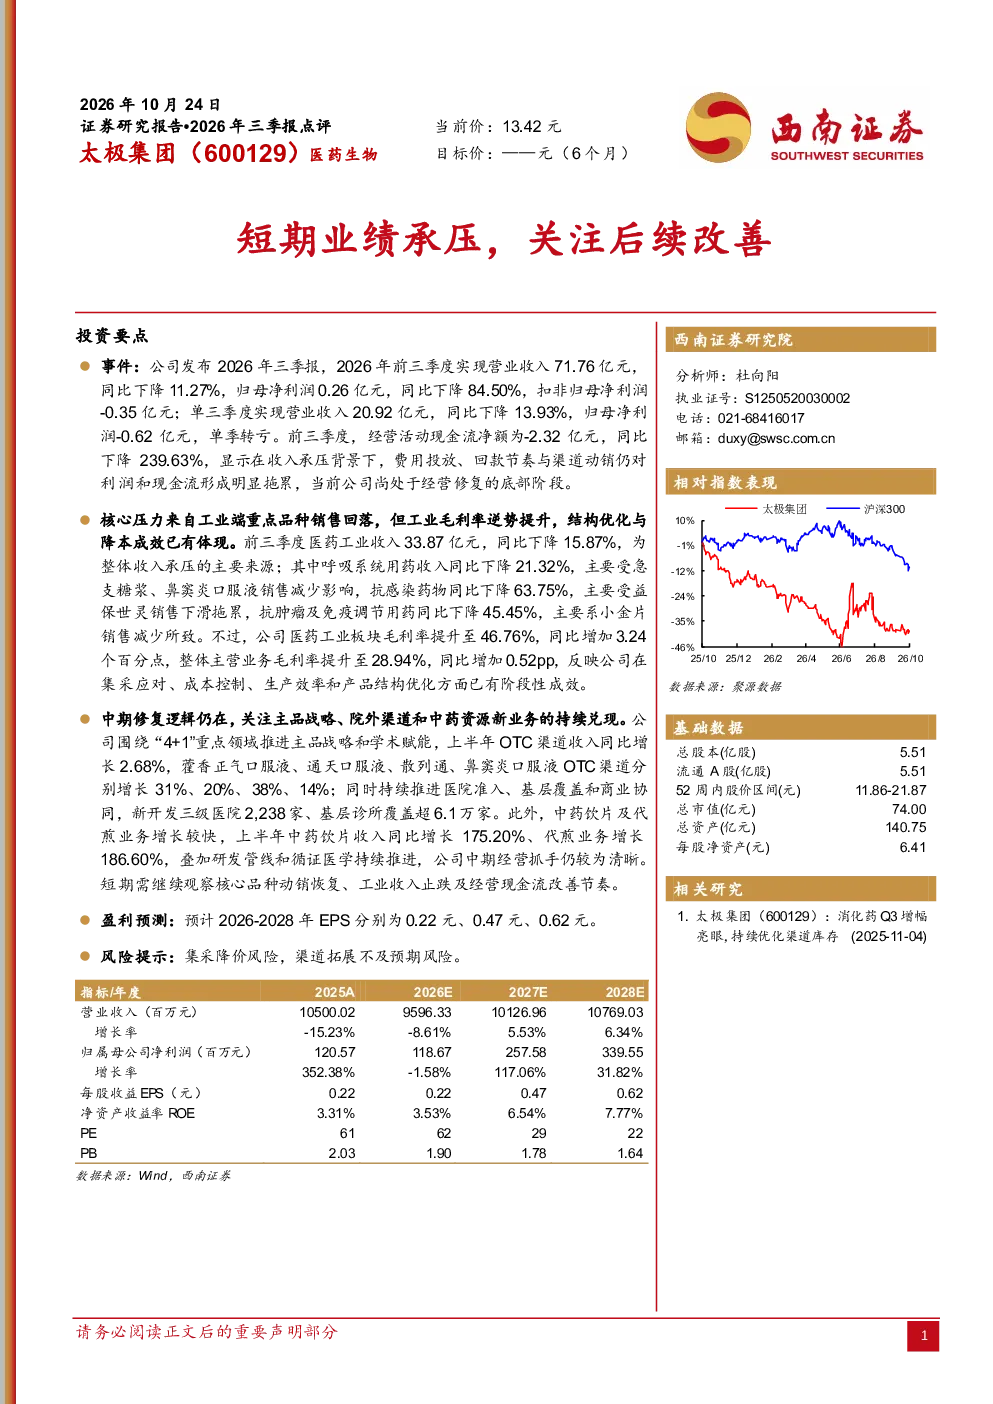
这份研报主要分析了太极集团2026年前三季度的业绩表现。报告指出,公司医药工业收入同比下降15.87%,主要受呼吸系统用药、抗感染药物及抗肿瘤用药销售回落影响,但工业毛利率提升至46.76%,整体主营业务毛利率提升至28.94%,显示公司在集采应对、成本控制及产品结构优化方面取得成效。同时,公司围绕“4+1”重点领域推进主品战略和学术赋能,上半年OTC渠道收入同比增长2.68%,藿香正气口服液等主品增长显著;持续推进医院准入和基层覆盖,新开发三级医院2,238家、基层诊所超6.1万家;中药饮片及代煎业务增长较快,研发管线和循证医学持续推进,中期经营抓手清晰。短期需关注核心品种动销恢复、工业收入止跌及经营现金流改善节奏。
医药生物行业目前的发展趋势如何?
医药生物行业目前的发展趋势主要体现在政策影响和市场需求的双重驱动下。一方面,国家医保集采政策的持续实施对行业带来挑战,部分品种价格下降明显,迫使企业进行成本控制和产品结构优化。另一方面,随着人口老龄化和健康意识的提升,医药市场需求保持稳定增长,创新药和中药饮片等细分领域展现出较强的发展潜力。企业需积极应对集采压力,同时抓住市场机遇,推进产品创新和渠道拓展,以实现可持续发展。
研报重点分析了哪些方面?
研报重点分析了太极集团在集采应对、成本控制及产品结构优化方面的成效,以及公司在OTC渠道、医院准入、基层覆盖、中药饮片及代煎业务等方面的进展。报告指出,公司在工业毛利率提升和主品战略推进方面取得积极成果,但短期仍面临核心品种动销恢复、工业收入止跌及经营现金流改善等挑战。中期来看,公司围绕“4+1”重点领域推进主品战略和学术赋能,研发管线和循证医学持续推进,经营抓手清晰。
目前市场对太极集团的整体判断是什么?
目前市场对太极集团的整体判断是短期业绩承压,但中期修复逻辑清晰。报告显示,公司前三季度医药工业收入同比下降,但毛利率提升,显示公司在应对集采压力方面取得成效。公司通过推进主品战略、拓展OTC渠道和基层市场、发展中药饮片及代煎业务等措施,中期经营抓手明确。然而,短期仍需关注核心品种动销恢复、工业收入止跌及经营现金流改善的节奏。市场对公司的未来发展持谨慎乐观态度,认为其在产品创新和渠道拓展方面具备潜力。
研报提示了哪些主要风险?
研报提示的主要风险包括集采降价和渠道拓展不及预期。集采政策的持续实施可能导致部分产品价格下降,影响公司收入和利润水平。同时,公司在OTC渠道、医院准入和基层覆盖等方面的拓展仍面临不确定性,若渠道拓展不及预期,可能影响公司业绩的恢复和增长。此外,中药材资源价格波动和研发管线进展不及预期等因素也可能对公司经营造成影响。投资者需密切关注相关政策变化和市场动态,以评估潜在风险。