猜你想问
这份报告的核心内容是什么?
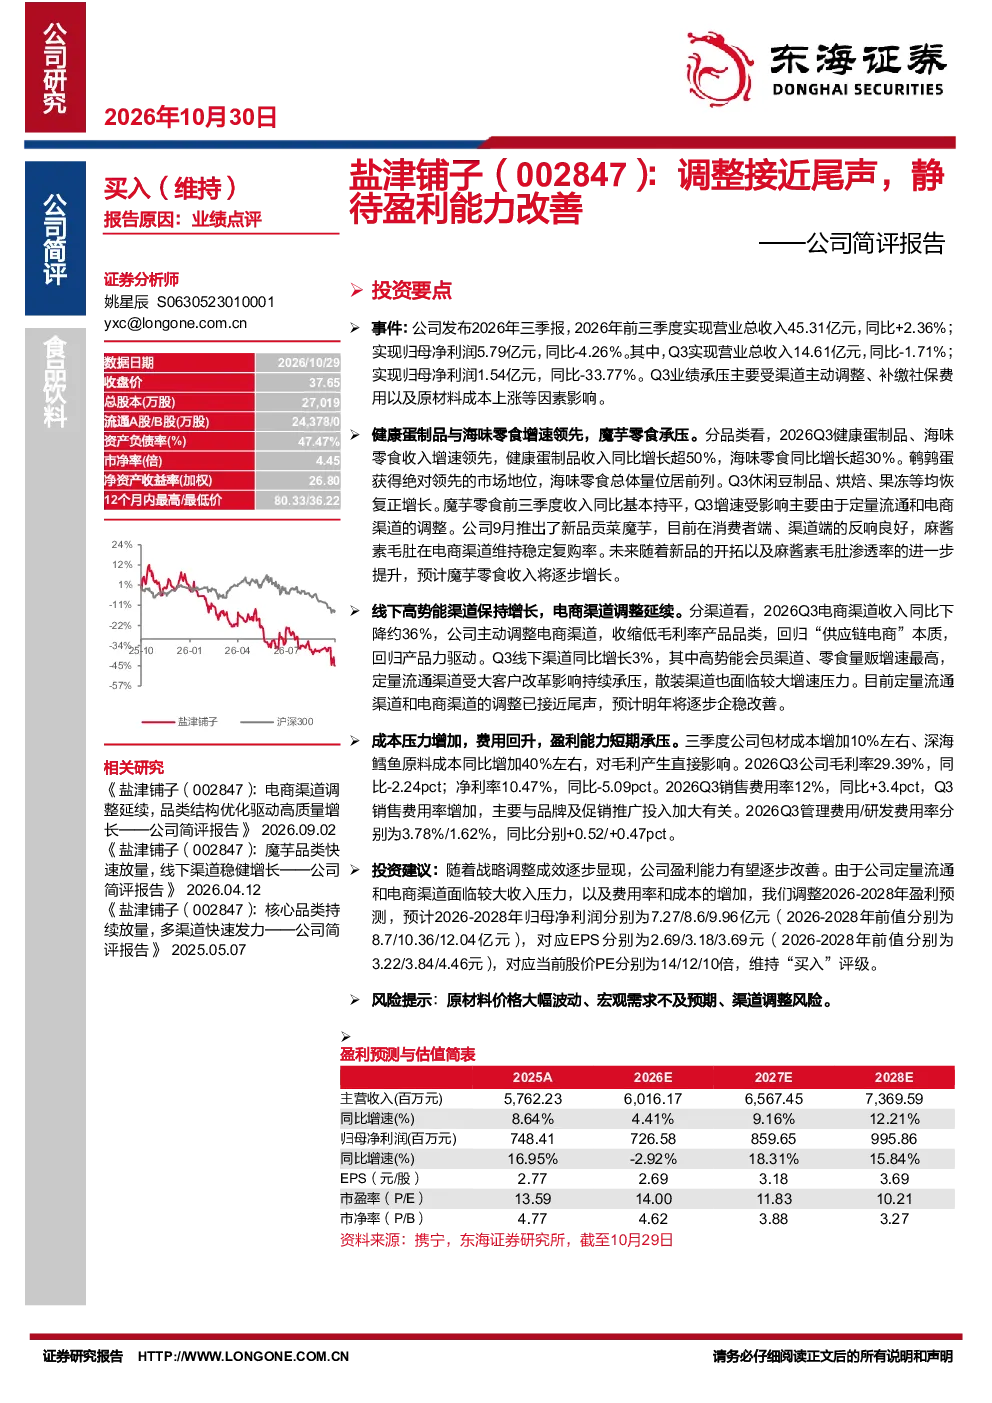
本报告分析了盐津铺子在2026年前三季度的业绩表现,指出公司营收微增但净利润下滑,Q3业绩承压主要受渠道调整、社保补缴及成本上涨影响。报告详细拆解了各品类和渠道的表现,如健康蛋制品增长强劲,电商渠道收缩低毛利产品,线下渠道高势能会员和零食量贩表现突出。同时,报告关注了成本费用变化,指出包材和原料成本上升导致毛利率净利率双降,但调整已接近尾声,预计明年逐步企稳。
食品饮料行业目前的发展趋势如何?
食品饮料行业正经历渠道和产品结构的深度调整,线上线下融合加速,健康化、细分化成为趋势。传统渠道面临电商冲击,企业需主动收缩低毛利业务,拓展高价值渠道如会员制和量贩店。同时,原材料成本波动和消费需求变化对行业盈利能力持续考验。部分细分赛道如健康蛋制品、海味零食表现亮眼,创新产品如贡菜魔芋等获得市场认可,显示出行业在调整中孕育新机遇。
报告中重点分析了哪些方向?
报告重点分析了盐津铺子的业绩结构、品类表现和渠道策略。业绩方面,报告揭示了公司营收与利润的分化,Q3净利润大幅下滑的驱动因素。品类上,突出了健康蛋制品和海味零食的增长,以及休闲豆制品等恢复正增长。渠道上,详细对比了电商收缩与线下渠道的分化,特别关注了定量流通渠道的改革影响。此外,报告还评估了成本费用变化对盈利能力的影响,并预测了调整后的未来业绩。
当前市场对盐津铺子的判断是什么?
市场对盐津铺子的判断聚焦于其战略调整成效和盈利改善潜力。鉴于公司主动收缩低毛利业务、优化渠道结构,市场普遍认为调整已接近尾声,未来业绩有望逐步企稳回升。报告预测2026-2028年净利润将稳步增长,EPS和PE预期改善,支撑“买入”评级。同时,市场也关注原材料价格波动、宏观需求变化以及渠道调整风险对业绩的潜在影响。
报告中提到了哪些风险提示?
报告提示了原材料价格大幅波动、宏观需求不及预期、渠道调整风险等关键风险。原材料成本上涨已导致公司毛利率净利率下滑,若价格持续飙升将进一步压缩利润空间。宏观需求疲软可能影响消费意愿,对食品饮料行业整体造成压力。渠道调整方面,定量流通渠道改革和电商渠道收缩可能影响短期收入,需警惕大客户流失和低毛利产品占比过高问题。这些风险可能影响公司盈利能力的改善进程。