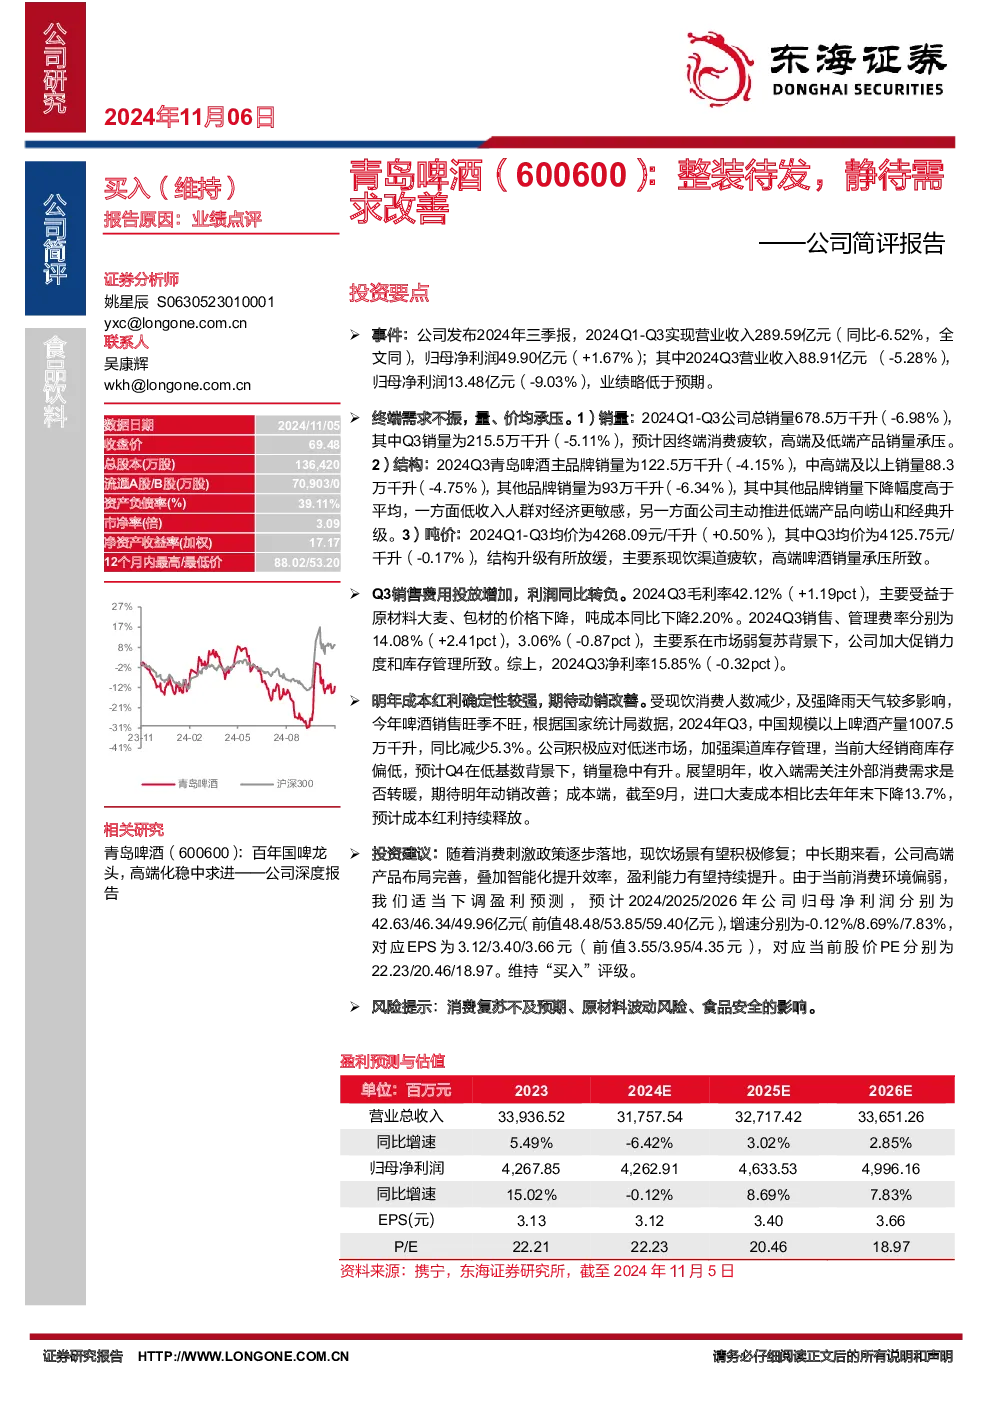
- 事件:公司发布2024年三季报,2024Q1-Q3实现营业收入289.59亿元(同比-6.52%),归母净利润49.90亿元(+1.67%);其中2024Q3营业收入88.91亿元(-5.28%),归母净利润13.48亿元(-9.03%),业绩略低于预期。
- 终端需求不振,量、价均承压:
- 销量:2024Q1-Q3总销量678.5万千升(-6.98%),Q3销量215.5万千升(-5.11%),预计因终端消费疲软,高端及低端产品销量承压。
- 结构:2024Q3青岛啤酒主品牌销量122.5万千升(-4.15%),中高端及以上销量88.3万千升(-4.75%),其他品牌销量93万千升(-6.34%),其中其他品牌销量下降幅度高于平均,一方面低收入人群对经济更敏感,另一方面公司主动推进低端产品升级。
- 吨价:2024Q1-Q3均价4268.09元/千升(+0.50%),Q3均价4125.75元/千升(-0.17%),结构升级有所放缓,主要系现饮渠道疲软,高端啤酒销量承压。
- Q3销售费用投放增加,利润同比转负:
- 2024Q3毛利率42.12%(+1.19pct),主要受益于原材料大麦、包材价格下降,吨成本同比下降2.20%。
- 2024Q3销售、管理费率分别为14.08%(+2.41pct)、3.06%(-0.87pct),主要系加大促销力度和库存管理。
- 2024Q3净利率15.85%(-0.32pct)。
- 明年成本红利确定性较强,期待动销改善:
- 受现饮消费人数减少及强降雨影响,今年旺季不旺,2024年Q3中国规模以上啤酒产量1007.5万千升(-5.3%)。
- 公司加强渠道库存管理,当前大经销商库存偏低,预计Q4销量稳中有升。
- 展望明年,收入端需关注外部消费需求是否转暖,期待动销改善;成本端,截至9月进口大麦成本下降13.7%,预计成本红利持续释放。
- 投资建议:
- 随着消费刺激政策落地,现饮场景有望修复;中长期来看,公司高端产品布局完善,叠加智能化提升效率,盈利能力有望持续提升。
- 适当下调盈利预测:2024/2025/2026年归母净利润分别为42.63/46.34/49.96亿元(前值48.48/53.85/59.40亿元),增速分别为-0.12%/8.69%/7.83%,对应EPS为3.12/3.40/3.66元(前值3.55/3.95/4.35元),对应股价PE分别为22.23/20.46/18.97。
- 维持“买入”评级。
- 风险提示:消费复苏不及预期、原材料波动风险、食品安全的影响。