猜你想问
海大集团2026年三季报主要业绩数据有哪些?
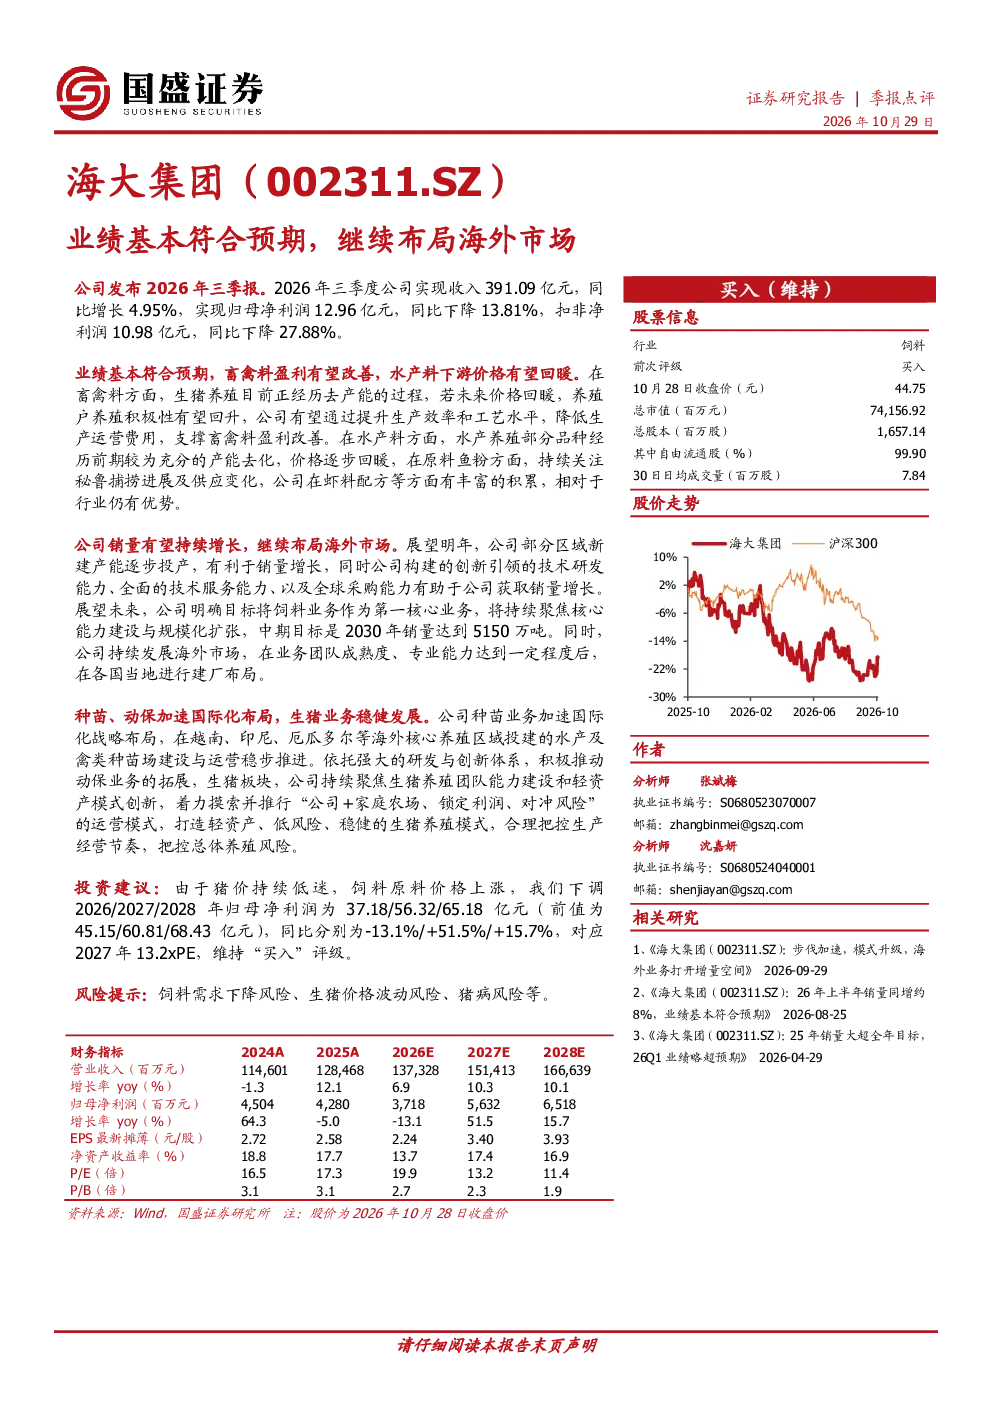
海大集团2026年三季度业绩基本符合预期,收入达391.09亿元,同比增长4.95%。归母净利润为12.96亿元,同比下降13.81%。扣非净利润为10.98亿元,同比下降27.88%。畜禽料盈利有望改善,水产料下游价格有望回暖。生猪养殖去产能进行中,若价格回暖,公司有望通过提升效率降低成本支撑盈利;水产料方面,部分品种产能去化后价格逐步回暖,公司虾料配方等具备行业优势。
海大集团未来销量增长策略是什么?
海大集团通过部分区域新建产能逐步投产,技术创新、技术服务及全球采购能力将助力销量增长。公司中期目标为2030年销量达5150万吨,持续布局海外市场,在团队及专业能力成熟后进行建厂布局。部分区域新建产能的投产将有效提升公司整体产能,技术创新和服务能力将增强市场竞争力,全球采购能力则有助于成本控制。
海大集团种苗与动保业务发展情况如何?
海大集团种苗业务加速国际化,越南、印尼等海外种苗场稳步推进,加速国际化布局。动保业务依托研发体系拓展,生猪板块聚焦团队能力建设与轻资产模式创新,推行“公司+家庭农场”模式控制风险。种苗业务的国际化将有助于公司拓展海外市场,提升全球竞争力;动保业务的轻资产模式则有助于降低经营风险,提升盈利能力。
当前饲料行业市场现状如何?
当前饲料行业市场现状显示,畜禽料盈利有望改善,水产料下游价格有望回暖。生猪养殖去产能进行中,若价格回暖,公司有望通过提升效率降低成本支撑盈利。部分品种产能去化后价格逐步回暖,公司虾料配方等具备行业优势。行业整体呈现结构性调整,部分领域产能过剩问题得到缓解,企业通过技术创新和成本控制提升竞争力。
海大集团研报中提示的主要风险有哪些?
海大集团研报中提示的主要风险包括饲料需求下降、生猪价格波动、猪病等。饲料需求下降可能导致公司收入增长放缓,生猪价格波动直接影响生猪养殖板块盈利,猪病风险则可能对养殖业造成冲击。公司需密切关注市场变化,通过多元化经营和风险控制措施应对潜在风险。