猜你想问
这份研报的核心内容是什么?
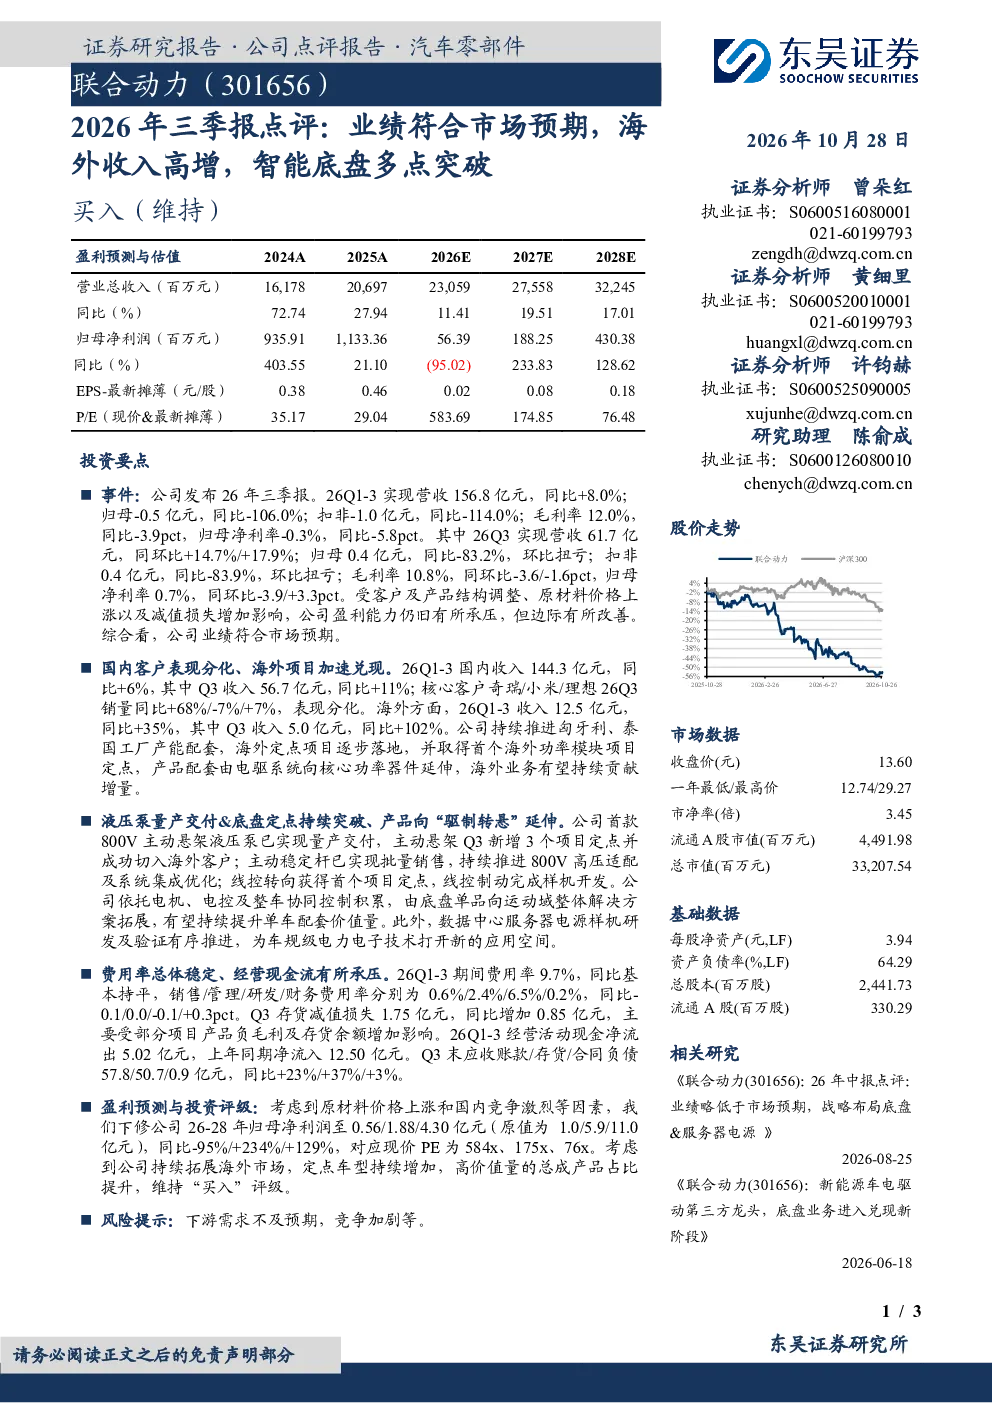
这份研报点评了公司2026年三季报,显示Q1-3营收156.8亿元(同比+8.0%),归母净亏损0.5亿元(同比-106.0%),Q3营收61.7亿元(同环比+14.7%/+17.9%),归母净盈利0.4亿元(环比扭亏)。海外收入高增,Q3达5.0亿元(同比+102%),底盘业务多点突破,如800V主动悬架液压泵量产,线控转向获首个项目定点。整体业绩符合市场预期,但盈利能力仍承压,边际有所改善。
智能底盘赛道的发展趋势如何?
智能底盘赛道正加速发展,公司通过800V主动悬架、主动稳定杆、线控转向等技术的研发与量产,推动从单品向运动域整体解决方案拓展。行业趋势显示,高价值量总成产品占比提升,海外市场成为重要增长点。公司已切入海外客户,并取得首个海外功率模块项目定点,产品向核心功率器件延伸,未来有望持续贡献增量。
研报重点分析了哪些方向?
研报重点分析了公司业绩表现、国内外市场布局及智能底盘业务进展。业绩方面,Q3实现盈利扭亏,但盈利能力仍需提升;国内市场收入稳健,海外收入高增;智能底盘业务取得多项突破,如800V主动悬架量产、线控转向获定点等。此外,研报还关注数据中心业务进展及费用现金流情况。
当前市场对公司的现状判断是什么?
当前市场对公司的判断显示,业绩符合预期但盈利能力承压,海外市场表现亮眼,智能底盘业务多点突破。公司持续推进海外产能配套,海外定点项目逐步落地,产品向核心功率器件延伸。同时,公司正由底盘单品向运动域整体解决方案拓展,提升单车配套价值量。整体来看,公司处于转型升级阶段,未来发展潜力受市场关注。
研报提示了哪些风险?
研报提示的主要风险包括下游需求不及预期和行业竞争加剧。公司目前仍处于亏损状态,盈利能力有待改善,受制于负毛利及存货减值影响。同时,智能底盘领域竞争激烈,技术迭代迅速,公司需持续保持技术领先优势。此外,海外市场拓展也面临不确定性,需关注政策及汇率变化等风险因素。
你可能感兴趣
2026年三季报点评:海外&AIDC订单持续高增,业绩符合市场预期
东吴证券2026-10-14
2023年三季报点评:Q3业绩高增符合预期,海外市场持续拓展
德邦证券2023-11-01
海外教育行业点评:好未来发布2025财年三季报:业绩超预期,递延收入指标维持高增
文化传媒民生证券2025-01-26
汇嘉时代2026年三季报点评 业绩高增符合预期 盈利能力稳步提升
未知机构2026-10-23
2018年三季报点评:业绩符合预期,并表因素助力收入高增,内外销双轮驱动内生稳健前行
轻工制造华创证券2018-10-30
2025年报及2026年一季报点评业绩高增超预期,核心主业加速放量,新赛道多点开花
华创证券2026-04-16
2022年三季报点评:业绩符合市场预期,新能源&电动车维持高增
东吴证券2022-11-02
21H1业绩预告点评:业绩符合市场预期,家具主业收入高增
轻工制造东吴证券2021-07-07
2016年三季报点评:业绩增速拐点符合预期,看好轮毂电机、智能驾驶模块实现突破
交通运输东吴证券2016-11-01
2026年三季报点评:轨交建材双核共振,海外市场高增可期
西南证券2026-10-24