猜你想问
鹏辉能源2026年Q3业绩表现如何?
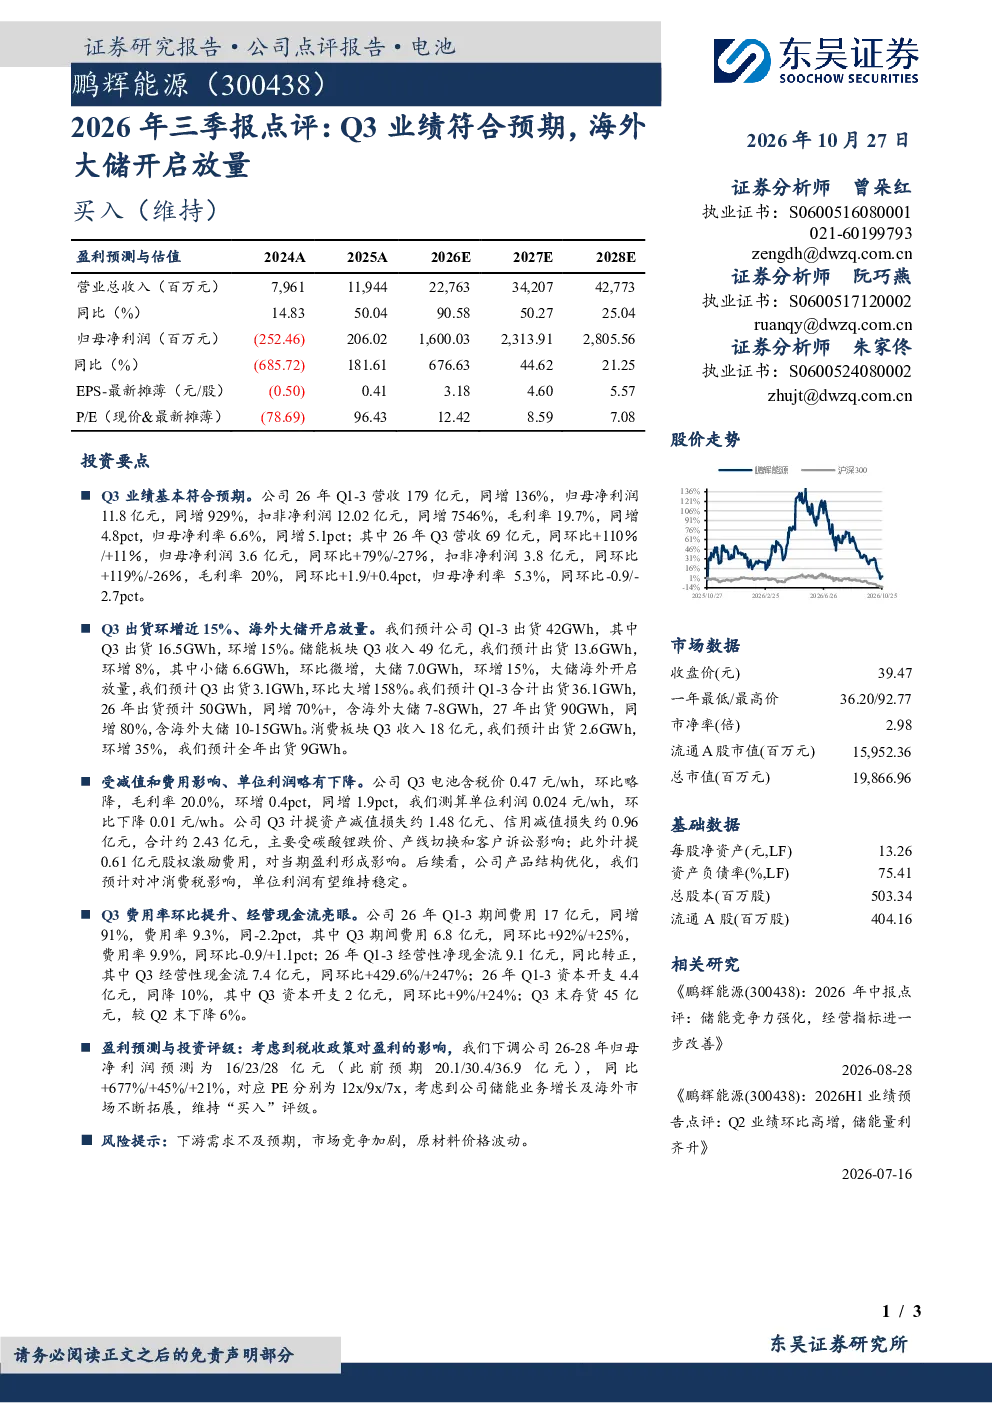
鹏辉能源2026年前三季度营收179亿元,同比增长136%,归母净利润11.8亿元,同比增长929%。Q3单季营收69亿元,同环比增长110%/11%,归母净利润3.6亿元,同环比增长79%/-27%。毛利率19.7%,同比增长4.8个百分点,归母净利率6.6%,同比增长5.1个百分点。公司业绩表现超出市场预期,营收和利润均实现大幅增长,毛利率和净利率也持续提升,显示出较强的盈利能力。
储能赛道发展趋势如何?
储能赛道在2026年呈现快速发展态势,尤其是海外大储市场开始放量。预计2026年储能板块出货量将达到50GWh,同比增长70%以上,其中海外大储出货量预计为7-8GWh,环比大幅增长。消费板块也表现强劲,Q3出货量环比增长35%,全年预计出货9GWh。随着全球能源转型加速,储能市场需求将持续扩大,行业龙头有望受益于市场扩张和产品结构优化。
报告对鹏辉能源的重点分析方向是什么?
报告重点分析了鹏辉能源在储能和消费电池领域的业绩表现及未来发展趋势。在储能方面,报告关注其海外大储市场的放量增长,以及大储和海外大储出货量的环比大幅提升。在消费电池方面,报告分析了其出货量的快速增长和收入规模的提升。此外,报告还关注了公司产品结构优化对盈利能力的影响,以及费用率和经营现金流的变化情况。
当前储能行业市场现状如何?
当前储能行业市场正处于快速发展阶段,市场需求持续增长,行业竞争日趋激烈。海外大储市场开始放量,成为行业增长的重要驱动力。国内储能市场也在快速发展,但增速不及海外市场。储能技术不断进步,成本持续下降,推动储能应用场景不断拓展。行业龙头企业在技术、规模和渠道方面具有优势,有望在市场竞争中占据有利地位。
研报提示的主要风险有哪些?
研报提示的主要风险包括下游需求不及预期、市场竞争加剧和原材料价格波动。下游需求方面,储能市场虽然增长迅速,但仍受宏观经济环境和政策影响,存在需求不及预期的风险。市场竞争方面,储能行业参与者众多,竞争激烈,可能导致价格战和利润下滑。原材料价格波动方面,锂、钴等关键原材料价格波动较大,可能影响企业成本控制和盈利能力。