猜你想问
盈透证券2026年三季度报告核心内容有哪些?
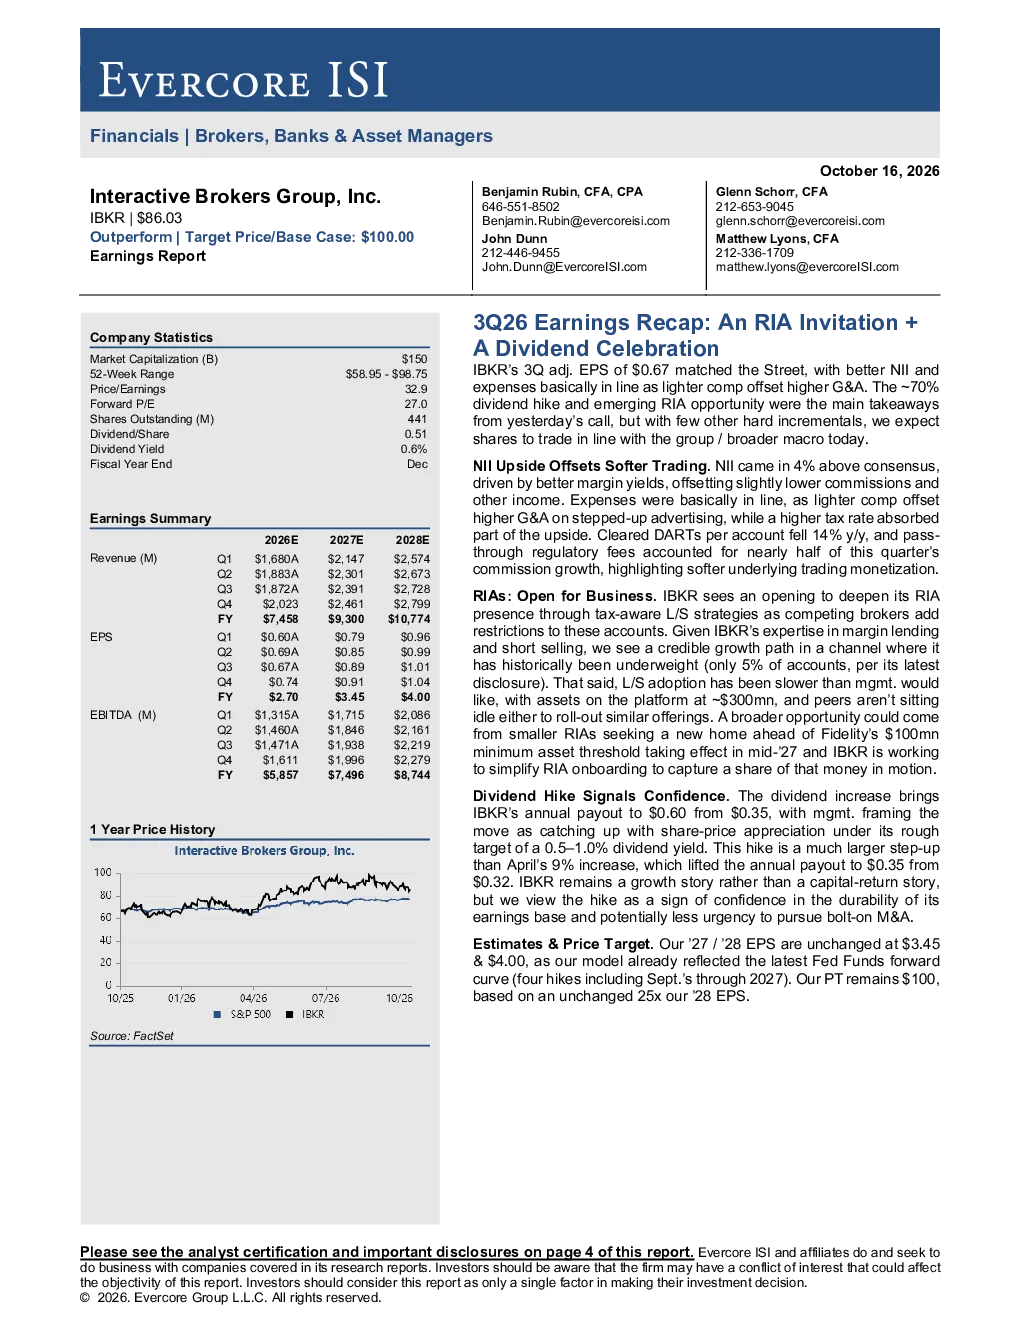
盈透证券2026年三季度报告显示,调整后每股收益为0.67美元,符合市场预期。净利息收入同比增长19.3%,达到115.4亿美元,主要得益于利差扩大,部分抵消了佣金和其他收入的下降。费用端基本符合预期,薪酬支出下降抵消了管理费用因广告投入增加而上升的影响。此外,每股股息从0.35美元提升至0.60美元,增幅71.4%,管理层表示此举是为了追赶股价涨幅,目标维持0.5%-1.0%的股息收益率。
银行业赛道未来发展趋势如何?
银行业赛道未来发展趋势显示,利差扩大是关键驱动力,净利息收入增长对盈利能力提升显著。同时,RIA业务成为重要增长点,通过税收优化多头/空头策略深化业务,吸引因富达最低资产门槛提升而寻求新平台的中小型RIA客户。此外,股息政策调整反映银行对股东回报的重视,未来可能成为投资者选择银行的重要因素。监管环境变化、利率波动及竞争加剧仍是行业面临的主要挑战。
该报告重点分析了哪些业务方向?
该报告重点分析了盈透证券的净利息收入增长、RIA业务布局及股息政策调整。净利息收入增长主要得益于利差扩大,显示息差改善对盈利能力的提升。RIA业务方面,公司通过税收优化多头/空头策略深化业务,计划通过简化开户流程吸引新客户。股息提升至0.60美元,增幅71.4%,旨在追赶股价涨幅并维持0.5%-1.0%的股息收益率。这些业务方向反映了公司在盈利能力、业务拓展和股东回报方面的战略重点。
当前市场对银行业现状有何判断?
当前市场对银行业现状的判断显示,利差扩大是银行业盈利能力提升的关键因素,净利息收入增长对银行业绩有显著影响。同时,银行业正积极拓展RIA业务,以应对监管变化和客户需求变化带来的机遇。股息政策调整也反映了银行对股东回报的重视。然而,全球利率快速变化、客户资产和账户增长放缓、交易量和保证金借贷下降、竞争性定价、跨境监管限制、资本要求变化、网络安全风险以及创始人控制的治理结构等因素仍对银行业构成潜在挑战。
研报提示了哪些投资风险?
研报提示了多项投资风险,包括全球利率快速变化可能影响银行业盈利能力,客户资产和账户增长放缓可能限制收入增长,交易量和保证金借贷下降可能影响中间业务收入。竞争性定价、跨境监管限制、资本要求变化和网络安全风险也可能对银行业构成挑战。此外,创始人控制的治理结构可能影响公司决策的透明度和效率。这些风险因素需要投资者密切关注,以评估投资风险。