猜你想问
IBKR2026年第三季度财报核心内容有哪些?
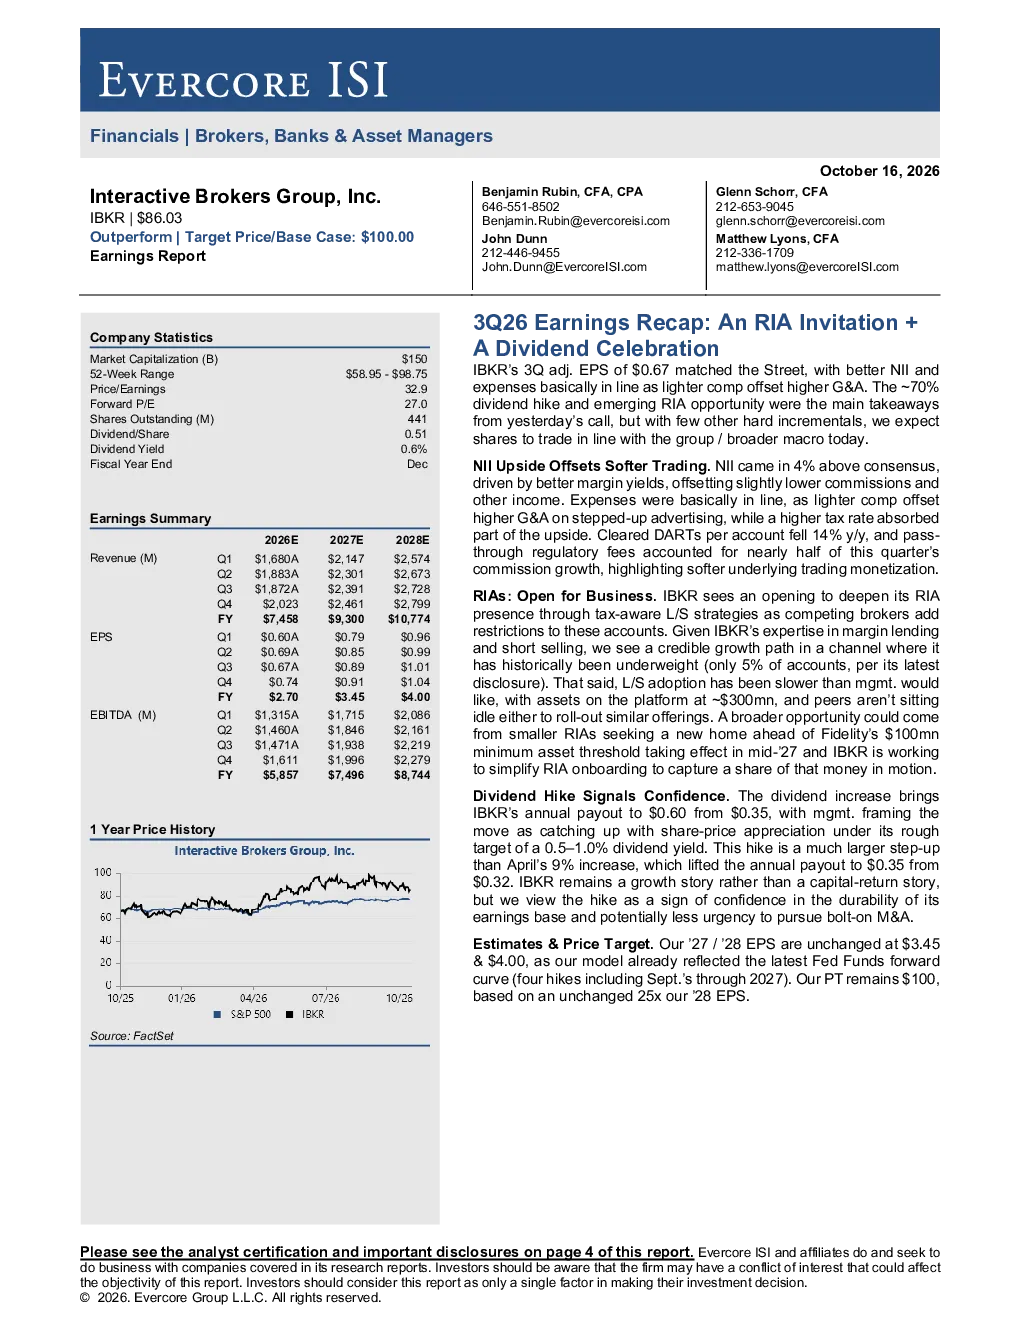
IBKR2026年第三季度调整后每股收益为0.67美元,符合市场预期。净利息收入同比增长4%,主要得益于利差收益率提升,部分抵消了佣金和其他收入略降的影响。费用基本符合预期,其中薪酬支出下降抵消了管理费用上升(广告投入增加)。DARTs按账户清理同比下降14%,其中近一半的佣金增长来自监管费用,显示基础交易收入有所放缓。
股票选择顾问(RIA)业务发展趋势如何?
IBKR计划通过税收优化多头/空头策略深化RIA业务,因竞争对手正增加此类账户的限制。目前IBKR的RIA账户占比仅5%,但凭借其杠杆贷款和卖空专长,具备增长潜力。平台当前管理资产约3亿美元,但采用速度不及预期,同时同行也在推出类似产品。此外,随着富达1000万美元最低资产门槛于2027年中期生效,IBKR正简化RIA开户流程,以吸引小型RIA客户转移资金。
报告重点分析了哪些方向?
报告重点分析了IBKR第三季度业绩回顾,包括每股收益、净利息收入、费用情况等财务数据。同时深入探讨了股票选择顾问(RIA)业务机会,包括通过税收优化多头/空头策略深化业务、管理资产规模及采用速度、竞争对手动态等。此外,报告还分析了股息上调情况、财务数据、估值与目标价等内容。
当前市场对IBKR的判断是什么?
市场对IBKR的判断显示其第三季度业绩符合预期,净利息收入增长主要得益于利差收益率提升。费用控制基本符合预期,但DARTs按账户清理同比下降14%,显示基础交易收入有所放缓。RIA业务具备增长潜力,但采用速度不及预期。股息上调70%显示公司对盈利基础的持久性充满信心。
研报提示了哪些风险?
研报提示了全球利率快速变化、账户和客户资产增长放缓、交易量和保证金贷款下降、经纪和融资价格竞争、跨境监管限制、资本要求变化、网络安全风险以及创始人控制的治理结构等风险。这些风险可能对IBKR的业绩和未来发展产生影响。
你可能感兴趣
盈透证券2026年三季度业绩回顾:RIA布局机遇与股息增长亮点
Evercore2026-10-16
噢,他们又做了,还可能会在第四季度这么做——贝莱德2026年第三季度财报回顾
Evercore2026-10-14
贝莱德(BLK)2026年第三季度回顾:强劲财报,市场震荡中表现亮眼
富国证券2026-10-14
2026年第三季度财报快速解读:稳健业绩下的增长、回购与核心承保表现
Evercore2026-10-16
【联讯环保年报点评】蒙草生态:抓住内蒙PPP机遇兑现订单,迎70周年庆典政策红利
公用事业联讯证券2017-04-27
2025家用净水市场回顾&2026年展望:从“政策红利”到“内外兼修”
公用事业捷孚凯市场咨询2026-03-14
汽车与零部件行业周报(2016第23周):上市车企1季度财报:总体好于预期,新能源红利延续
交运设备中泰证券2016-06-05
Byrna Technologies Inc 2026年第三季度财报电话会议
未知机构2026-10-08
BluMetric Environmental Inc 2026年第三季度财报电话会议要点
未知机构2026-08-28
Lennar Corporation 2026年第三季度财报电话会议纪要
未知机构2026-09-18