猜你想问
南威软件主业毛利率大幅改善的原因是什么?
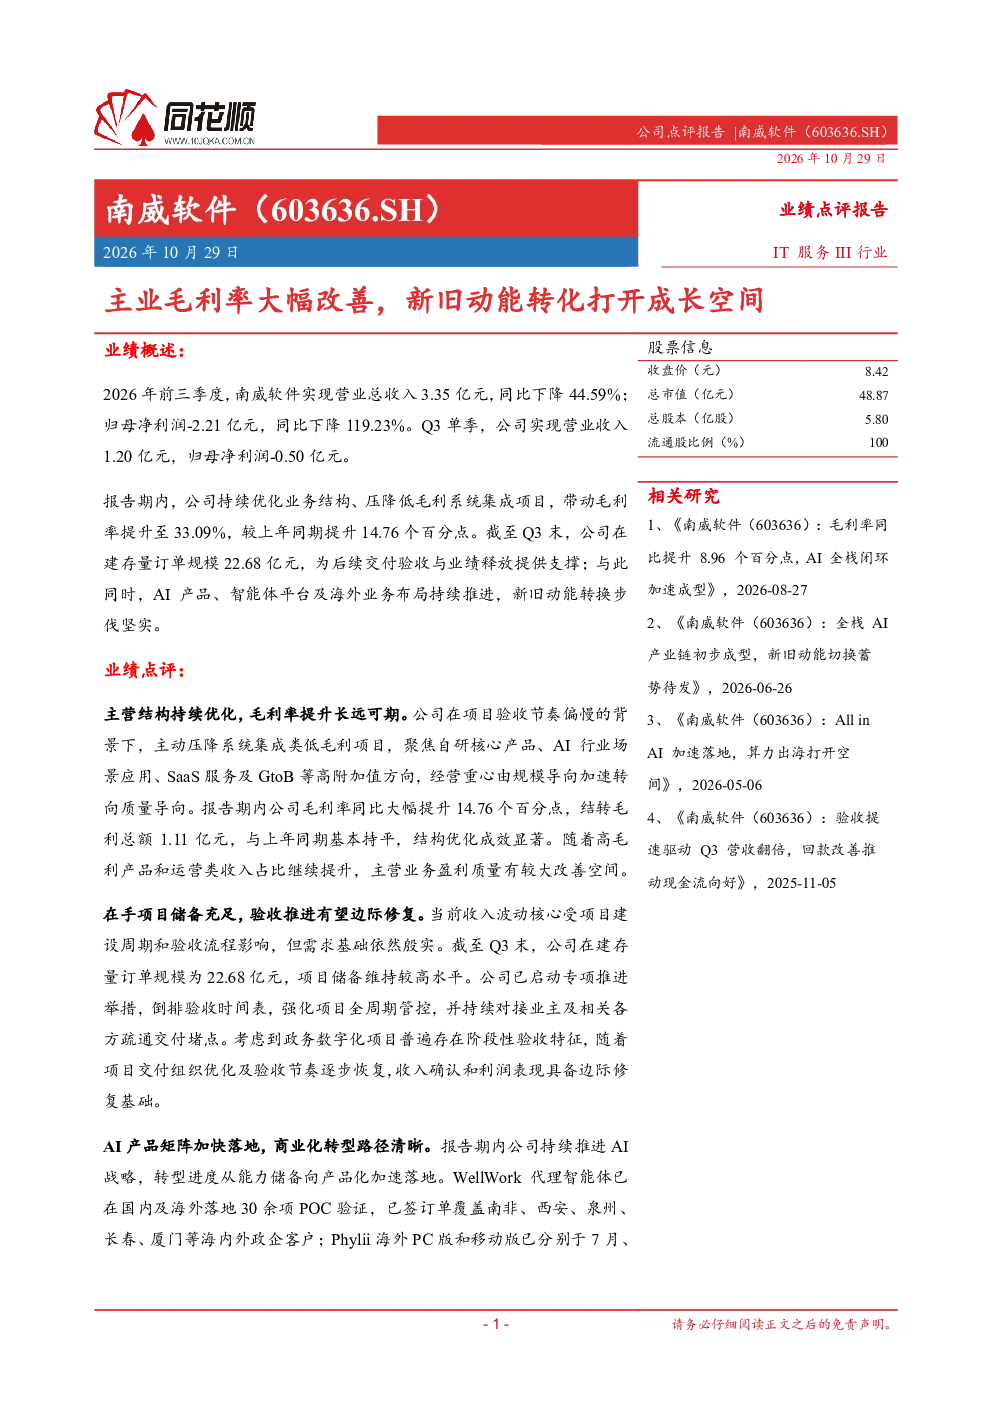
南威软件主业毛利率大幅改善主要得益于公司持续优化业务结构,压降低毛利系统集成项目。通过调整业务重心,公司成功将毛利率提升至33.09%,较上年同期提升14.76个百分点。这一改善印证了公司在业务层面的精细化管理和战略调整成效,结转毛利总额1.11亿元,与上年同期基本持平,结构优化成效显著,为后续业绩稳定奠定基础。
南威软件AI产品矩阵发展情况如何?
南威软件AI产品矩阵加快落地,WellWork代理智能体已在国内及海外落地30余项POC验证,覆盖海内外政企客户;Phylii海外PC版和移动版已分别于7月、8月上线。公司还中标2026-2027年度福建省直单位服务订阅框架合作协议,覆盖全省73个厅局。这些进展表明公司AI业务已进入实质性落地阶段,有望成为后续重要增量来源,但需关注业务落地及市场竞争的持续表现。
南威软件在手项目储备及后续业绩释放有何看点?
南威软件在手项目储备充足,截至Q3末,公司在建存量订单规模达22.68亿元,为后续交付验收与业绩释放提供有力支撑。公司已启动专项推进举措,倒排验收时间表,强化项目全周期管控。这些举措有助于收入确认和利润表现具备边际修复基础,但需关注项目验收进度波动及应收账款回收风险。
南威软件当前市场现状及盈利修复弹性如何?
南威软件前三季度营业总收入3.35亿元,同比下降44.59%;归母净利润-2.21亿元,同比下降119.23%。Q3单季营业收入1.20亿元,归母净利润-0.50亿元。利润端承压主要受研发及市场、C端AI新增投入等战略性支出增加,以及应收账款减值计提上升等因素影响。但毛利率提升印证经营质量改善,后续若回款及新业务转化持续改善,将进一步夯实盈利修复弹性逻辑。
南威软件研报中提示的主要风险有哪些?
南威软件研报提示的主要风险包括:项目验收进度波动可能导致业绩不及预期;应收账款回收不及预期将影响现金流;AI业务落地不及预期可能延缓增长;行业竞争加剧可能压缩利润空间;海外拓展与合规风险需持续关注。这些风险需结合公司实际经营情况综合判断,建议投资者密切关注相关动态。