猜你想问
固收+基金三季度表现如何?
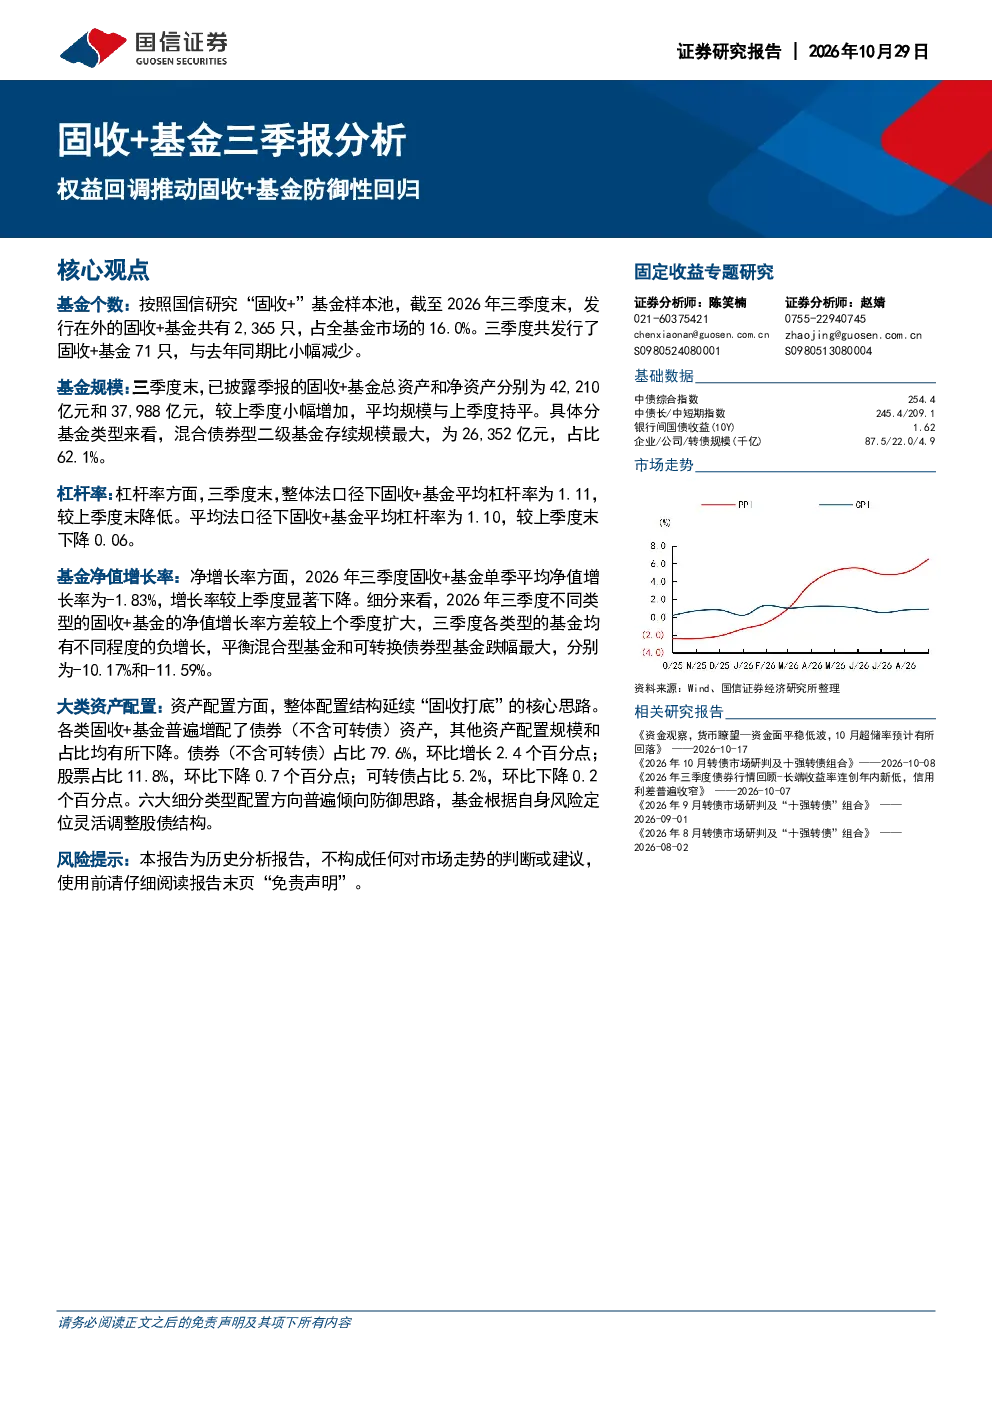
权益市场回调推动固收+基金防御性回归,基金发行节奏放缓,规模小幅增长,但业绩表现受权益市场影响显著下滑。单季平均净值增长率为-1.83%,41.7%的基金实现正收益,不同类型基金业绩分化扩大,平衡混合型和可转换债券型基金跌幅最大(分别为-10.17%和-11.59%)。
固收+基金行业发展趋势是什么?
三季度固收+基金在权益市场调整中主动回归固收底仓,围绕产品风险定位进行差异化防御调仓,展现出较强的防御属性。整体延续“固收打底”思路,增配债券(不含可转债),减配股票、可转债和流动性资产。不同类型基金根据自身定位呈现出鲜明的运作特征,为投资者提供了多元化的风险收益选择。
报告重点分析了哪些方向?
报告重点分析了固收+基金在权益市场回调下的防御性回归策略,包括基金数量、规模、杠杆率、净值增长率等基本情况,以及大类资产配置和细分类型配置的差异化特征。不同类型基金如混合债券型二级基金、混合债券型一级基金、灵活配置型基金、偏债混合型基金、平衡混合型基金、可转换债券型基金的配置结构差异显著,反映了各自的风险定位和运作风格。
当前固收+基金市场现状如何?
截至2026年三季度末,发行在外的固收+基金共有2,365只,占全基金市场的16.0%,三季度发行71只,同比减少。已披露季报的固收+基金总资产和净资产分别为42,210亿元和37,988亿元,较上季度小幅增加,平均规模与上季度持平。整体法口径下平均杠杆率为1.11,平均法口径下为1.10,均较上季度下降。债券占比提升至79.6%,股票占比降至11.8%,可转债占比降至5.2%。
投资固收+基金需注意哪些风险?
投资固收+基金需关注权益市场波动风险,虽然基金在回调中主动回归固收底仓,但业绩表现仍受权益市场影响显著。不同类型基金业绩分化扩大,平衡混合型和可转换债券型基金在权益市场下跌时跌幅较大。此外,基金配置结构差异可能导致风险收益特征不同,投资者需根据自身风险偏好选择合适的产品。市场利率变化、信用风险等也需持续关注。