猜你想问
会稽山2026年三季报主要财务数据表现如何?
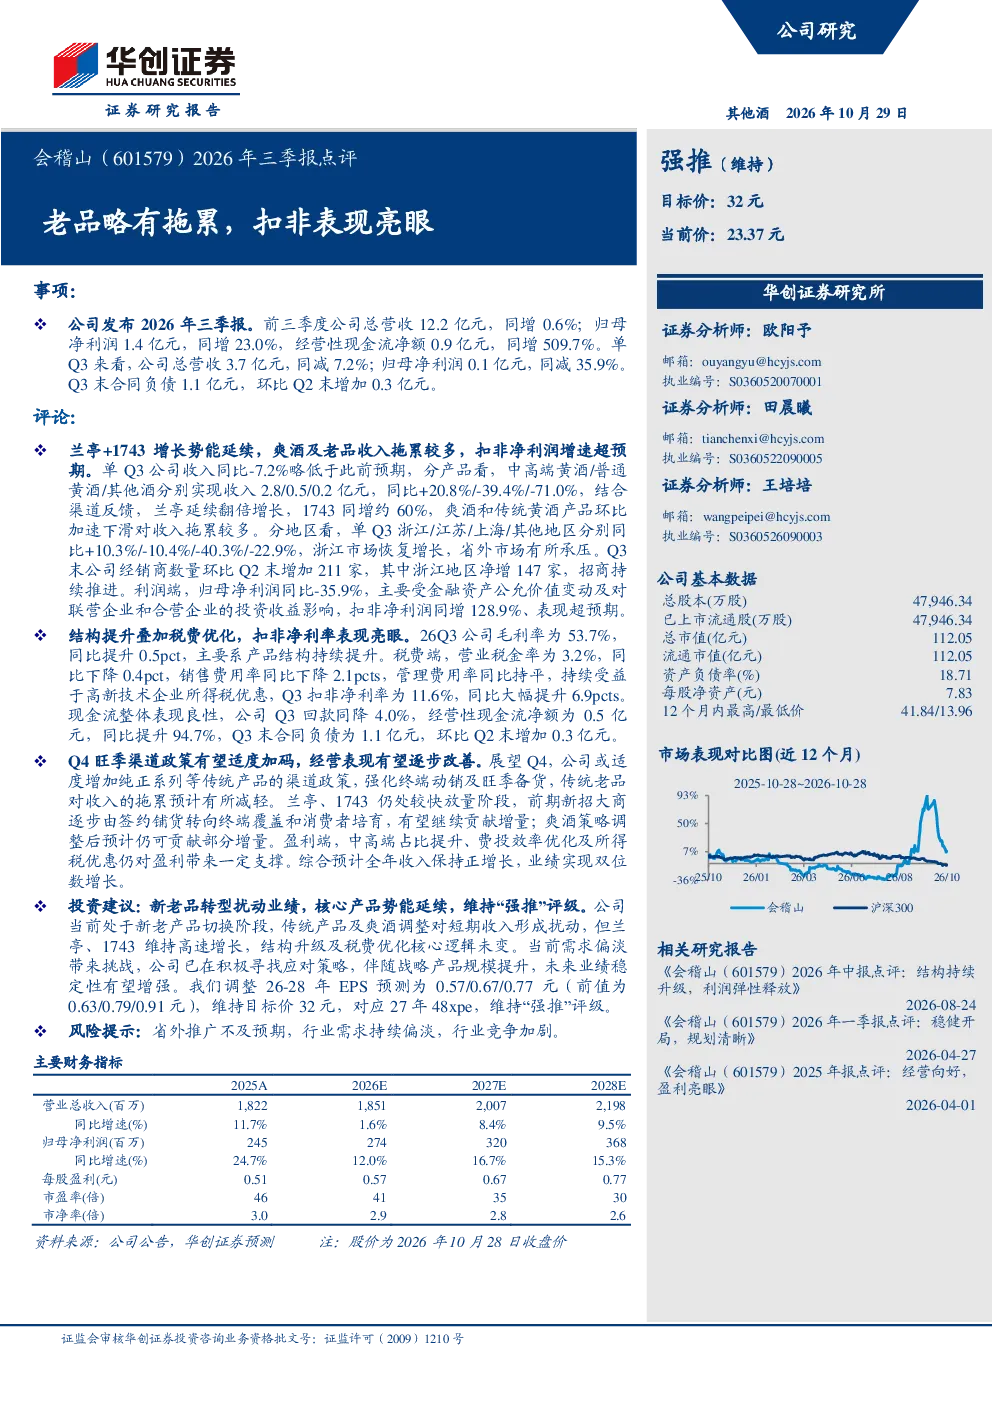
2026年前三季度,会稽山总营收12.2亿元,同比增长0.6%;归母净利润1.4亿元,同比增长23.0%;经营性现金流净额0.9亿元,同比增长509.7%。单Q3营收3.7亿元,同比下降7.2%;归母净利润0.1亿元,同比下降35.9%。Q3末合同负债1.1亿元,环比增加0.3亿元。扣非净利润同增128.9%,表现超预期。
会稽山产品结构有何变化趋势?
中高端黄酒/普通黄酒/其他酒分别实现收入2.8/0.5/0.2亿元,同比增长20.8%/-39.4%/-71.0%。兰亭黄酒延续翻倍增长,1743黄酒同增约60%,爽酒和传统黄酒产品下滑拖累收入。分地区看,浙江市场同比增长10.3%,省外市场承压。公司产品结构向中高端升级,但传统及调整期产品短期承压。
会稽山渠道与利润表现的关键点有哪些?
Q3末经销商数量环比增加211家,其中浙江地区净增147家。扣非净利润同增128.9%,表现超预期。毛利率为53.7%,同比提升0.5pct;营业税金率为3.2%,同比下降0.4pct;销售费用率同比下降2.1pct;Q3扣非净利率为11.6%,同比大幅提升6.9pct。渠道扩张与税费优化助力利润改善。
会稽山未来业绩展望及增长点在哪里?
Q4旺季渠道政策有望加码,传统老品拖累预计减轻。兰亭、1743仍处高速增长阶段,爽酒策略调整后仍可贡献部分增量。预计全年收入保持正增长,业绩实现双位数增长。公司核心产品势能延续,结构升级及税费优化逻辑未变。
会稽山研报提示的主要风险有哪些?
省外推广不及预期,行业需求持续偏淡,行业竞争加剧是主要风险。传统产品及爽酒调整短期扰动业绩,需关注省外市场推广效果及行业竞争格局变化。
你可能感兴趣
2026年三季报点评老品略有拖累,扣非表现亮眼
华创证券2026-10-29
会稽山(601579)2026年中报点评:结构持续升级,利润弹性释放
华创证券2026-08-24
会稽山(601579)财报点评:Q2收入稳健增长,新兴市场招商加速
东方财富2026-08-25
会稽山(601579)深度研究报告
发现报告2026-09-27
会稽山601579披露2025年中报25H1实现营业总收
未知机构2025-08-21
2022年三季报点评:新产品表现亮眼,扣非净利润高增
民生证券2022-10-27
2024年三季报点评:产业链业务表现亮眼,单季度扣非业绩大幅增长
机械设备民生证券2024-10-25
2019年三季报点评:业绩符合预期,扣非净利润表现亮眼,整装业务持续走高
轻工制造华创证券2019-10-30
环保及公用事业行业周报:环保行业上市公司三季报综述,扣非净利润稳健增长,固废与水务表现亮眼
公用事业华创证券2020-11-01
2018年报点评:民企市政轨交翘楚,营收扣非亮眼,涉诉拖累归母无碍长远发展
建筑建材东兴证券2019-04-05