猜你想问
轮胎开工率同比示弱的原因是什么?
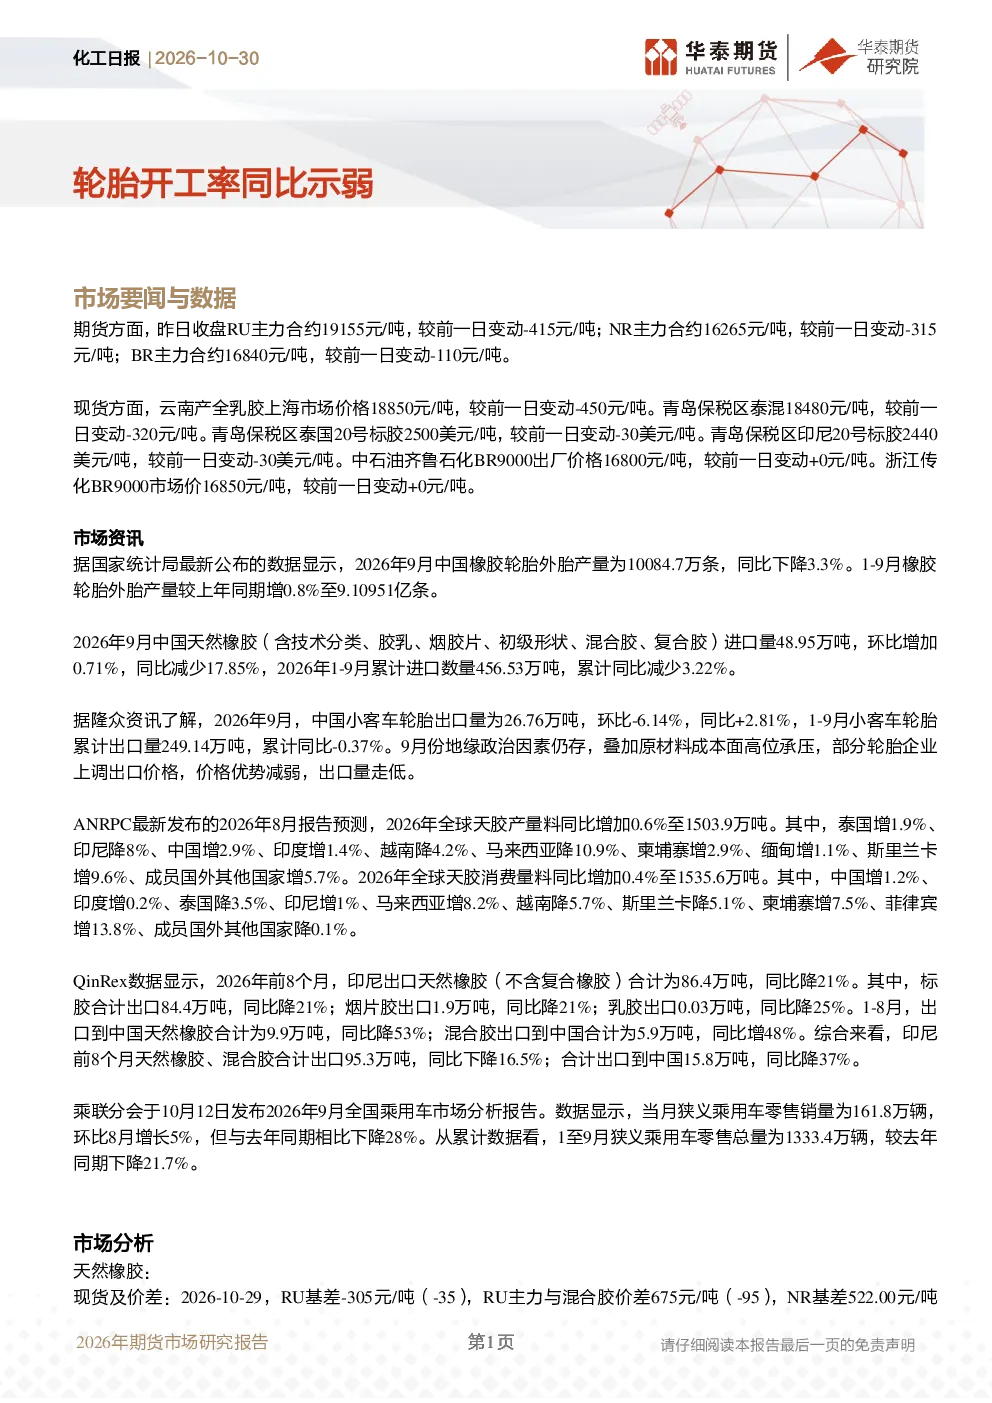
根据报告,2026年9月中国橡胶轮胎外胎产量同比下降3.3%,主要受宏观经济环境影响,乘用车市场零售销量同比下降28%,1-9月累计同比下降21.7%。同时,上游原料价格波动、印尼出口政策调整也对开工率产生一定影响。全钢胎开工率59.06%(-0.36%),半钢胎开工率64.54%(-0.10%),显示行业整体开工率有所回落。
天然橡胶行业未来发展趋势如何?
报告显示,ANRPC预测2026年全球天胶产量预计同比增加0.6%至1503.9万吨,消费量预计同比增加0.4%至1535.6万吨。但中国天然橡胶进口量同比下降17.85%,1-9月累计同比减少3.22%,显示国内供应端相对紧张。印尼出口政策调整也加剧了市场供需矛盾。此外,泰国南部雨水扰动可能影响未来产量稳定性。
报告重点分析了哪些方面?
报告重点分析了轮胎开工率下降的原因,包括宏观经济影响、原料价格波动、出口政策调整等。同时,对期货现货价格、基差价差、库存变化、上下游开工率及供需关系进行了详细分析。此外,报告还关注了泰国南部天气、国内季节性累库拐点、下游轮胎需求负反馈等因素对市场的影响。
当前天然橡胶市场现状如何?
当前天然橡胶市场呈现供需偏紧态势。期货价格RU主力合约19155元/吨(-415元/吨),NR主力合约16265元/吨(-315元/吨),BR主力合约16840元/吨(-110元/吨)。现货价格小幅下降,但RU基差-305元/吨(-35),NR基差522.00元/吨(+109.00),显示市场对后期价格仍有预期。青岛港天然橡胶库存下降,但顺丁橡胶贸易商库存小幅上升。
投资天然橡胶需关注哪些风险?
投资天然橡胶需关注美伊冲突进展、主产区天气变化、上游装置检修动态、下游需求波动等风险。泰国南部雨水可能影响未来产量稳定性,国内季节性累库拐点也需警惕。此外,印尼出口政策调整可能加剧国内供应压力。丁二烯价格不确定性也需关注,其价格波动将直接影响顺丁橡胶成本和供需关系。