猜你想问
这份研报主要分析了什么内容?
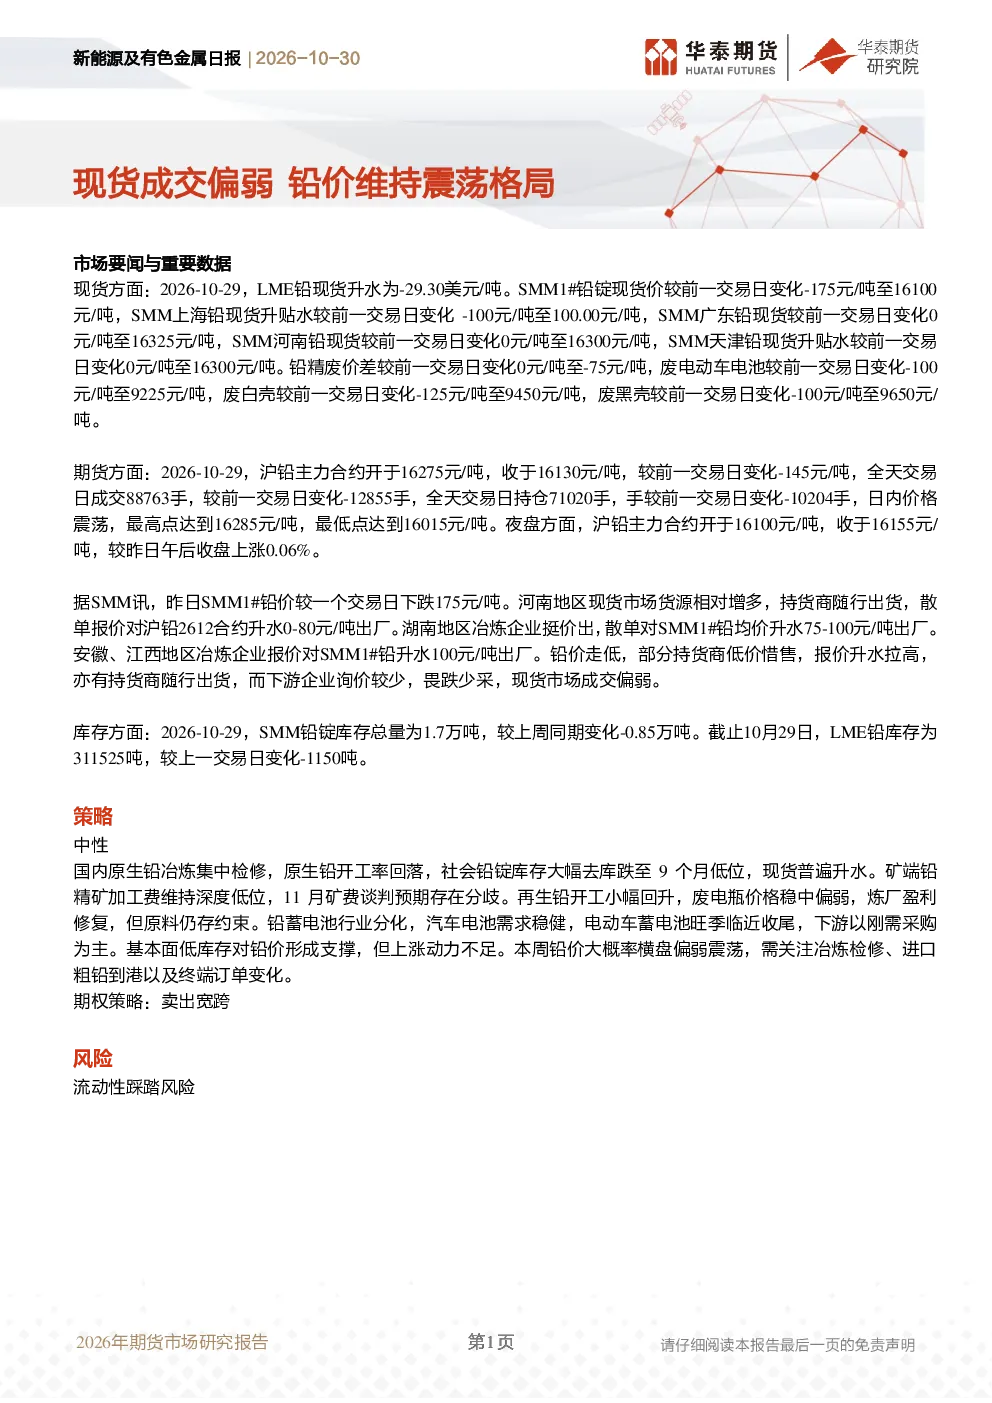
这份研报主要分析了新能源及有色金属行业,特别是铅价的市场动态。报告详细介绍了现货成交情况、铅价震荡格局、LME和SMM铅价数据、各区域铅价变动、铅精矿和废铅价格趋势、期货市场表现、库存变化以及冶炼企业报价策略。同时,报告还提出了中性交易策略建议,并提示了流动性踩踏风险。研究结论指出,国内原生铅冶炼检修导致开工率回落,社会铅锭库存大幅去库,现货普遍升水,矿端铅精矿加工费维持低位,再生铅开工小幅回升但原料仍存约束,铅蓄电池行业分化,汽车电池需求稳健,电动车蓄电池旺季临近收尾,基本面低库存对铅价形成支撑,但上涨动力不足,预计本周铅价大概率横盘偏弱震荡,需关注冶炼检修、进口粗铅到港及终端订单变化。
铅行业未来发展趋势如何?
铅行业未来发展趋势呈现多面性。从供应端看,国内原生铅冶炼集中检修短期内支撑价格,但矿端铅精矿加工费维持深度低位,11月矿费谈判预期存在分歧,可能影响长期成本。再生铅方面,开工小幅回升,但废电瓶价格稳中偏弱,原料成本仍是制约炼厂盈利修复的关键因素。需求端,铅蓄电池行业分化明显,汽车电池需求稳健,但电动车蓄电池旺季临近收尾,下游以刚需采购为主,整体需求增长动力不足。基本面低库存对铅价形成支撑,但上涨空间受限。未来需关注冶炼检修、进口粗铅到港及终端订单变化对市场的影响。
报告中重点分析了哪些方向?
报告中重点分析了以下几个方面:一是现货市场成交情况及价格变动,包括LME铅现货升贴水、SMM1#铅锭现货价、各区域现货升贴水及价格变动、铅精废价差、废铅价格等数据;二是期货市场表现,包括沪铅主力合约开收价、涨跌幅、成交量和持仓量,以及各区域冶炼企业报价策略;三是库存变化,包括SMM铅锭库存和LME铅库存的变动情况;四是冶炼端动态,如河南、湖南、安徽、江西等地区冶炼企业的报价策略;五是基本面分析,包括原生铅冶炼开工率、社会铅锭库存、矿端铅精矿加工费、再生铅开工和盈利情况、铅蓄电池行业需求分化等。此外,报告还提出了中性交易策略建议,并提示了流动性踩踏风险。
当前铅市场现状如何判断?
当前铅市场现状呈现震荡格局,基本面低库存对价格形成支撑,但上涨动力不足。现货成交偏弱,铅价维持震荡,主要受供应端和需求端因素共同影响。供应端方面,国内原生铅冶炼集中检修导致开工率回落,同时矿端铅精矿加工费维持深度低位,11月矿费谈判预期存在分歧,可能影响长期成本。再生铅开工小幅回升,但废电瓶价格稳中偏弱,原料成本仍是制约炼厂盈利修复的关键因素。需求端方面,铅蓄电池行业分化,汽车电池需求稳健,但电动车蓄电池旺季临近收尾,下游以刚需采购为主,整体需求增长动力不足。库存方面,SMM铅锭库存大幅去库至9个月低位,LME铅库存也有所下降。综合来看,铅价短期内大概率横盘偏弱震荡,需关注冶炼检修、进口粗铅到港及终端订单变化对市场的影响。
研报提示了哪些风险?
研报提示的主要风险是流动性踩踏风险。该风险可能源于市场参与者对铅价走势的预期差异,或因突发性供需变化导致市场情绪波动。例如,若冶炼检修超预期结束或进口粗铅到港量增加,可能对现货价格形成压力;若终端订单出现下滑,将削弱需求支撑。此外,铅精矿加工费谈判若未能达成一致,可能影响矿山生产积极性,进而影响铅供应。流动性风险还可能伴随市场资金面的变化,若资金集中流出,可能引发市场踩踏。因此,投资者需密切关注冶炼检修动态、进口粗铅到港情况、终端订单变化以及铅精矿加工费谈判进展,以规避潜在风险。