猜你想问
这份研报主要分析了哪些内容?
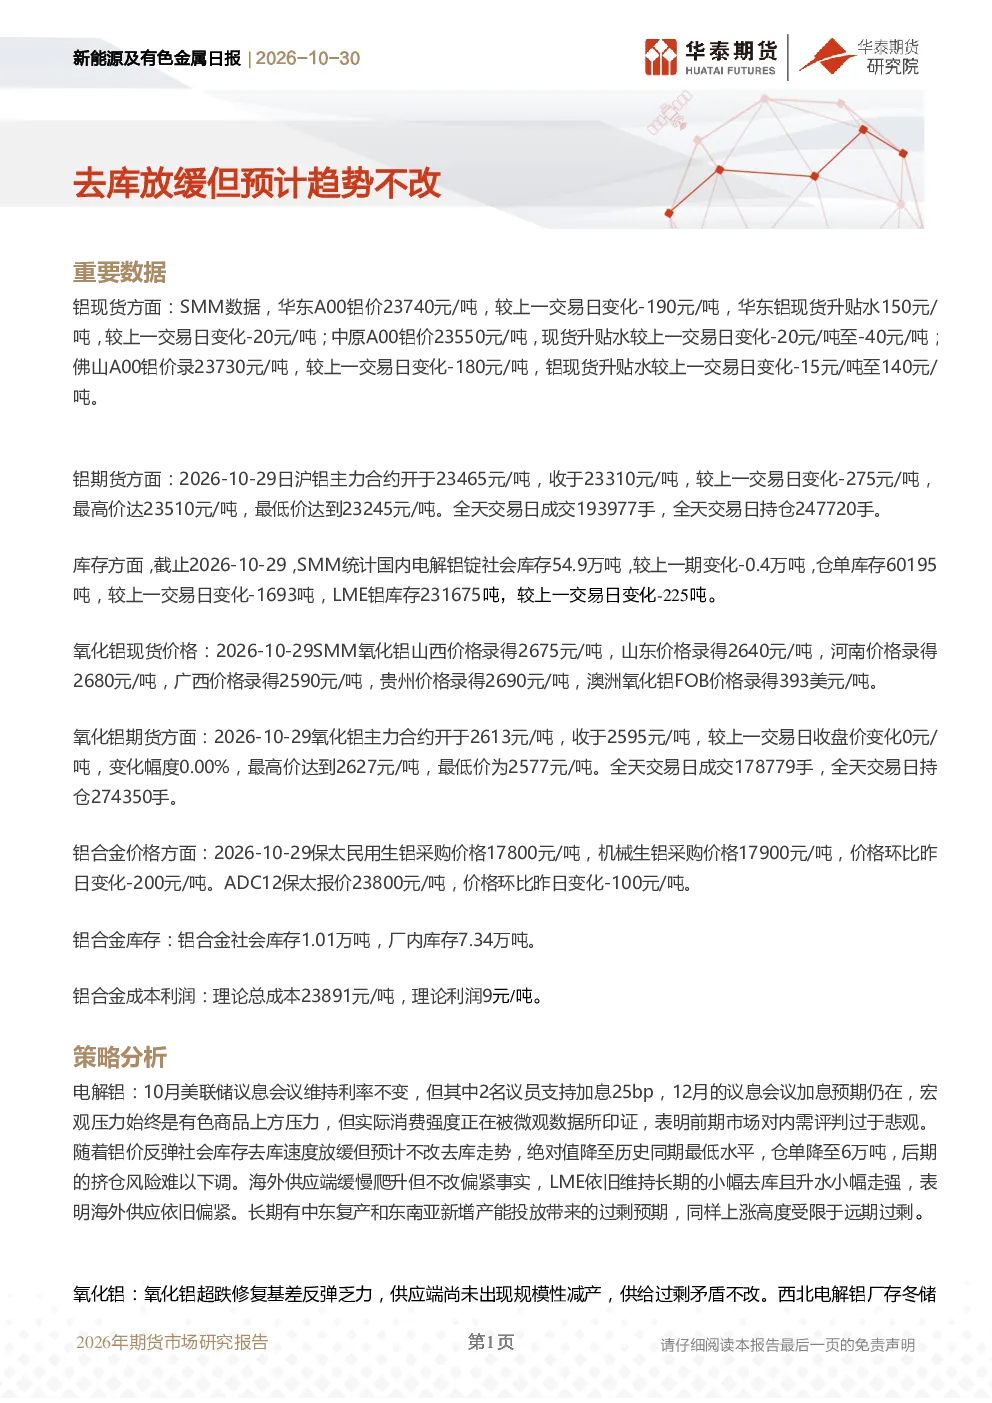
这份研报主要分析了新能源及有色金属行业,特别是电解铝和氧化铝的现货与期货价格、库存情况、成本利润以及市场供需关系。报告指出电解铝社会库存去库放缓但趋势不改,铝价反弹但仓单降至6万吨,存在挤仓风险。海外供应偏紧,LME库存持续去库且升水走强。氧化铝方面,超跌修复基差反弹乏力,供应端未规模减产,过剩矛盾不改,西北电解铝厂存冬储需求,社会库存持续增加。矿端支撑减弱,氧化铝厂欲下压铝土矿价格,但矿山因成本高对海运费不确定性担忧坚挺。后期中国铝土矿到港量将增加,叠加干散货船运力增加,长期面临海运费压力。
电解铝和氧化铝的行业发展趋势如何?
电解铝行业发展趋势方面,报告认为美联储维持利率不变但加息预期仍在,宏观压力存在,但消费强度被微观数据印证,市场对内需评判过于悲观。铝价反弹但社会库存去库放缓,绝对值降至历史同期最低,仓单降至6万吨,挤仓风险难以下调。海外供应缓慢爬升但依旧偏紧,LME库存持续去库且升水走强,表明海外供应偏紧。长期受中东复产和东南亚新增产能影响,上涨高度受限。氧化铝行业方面,超跌修复基差反弹乏力,供应端未规模减产,过剩矛盾不改。西北电解铝厂存冬储需求,海外现货价格走强但难扭转过剩,社会库存持续增加。矿端支撑减弱,氧化铝厂欲下压铝土矿价格,矿山因成本高对海运费不确定性担忧坚挺。后期中国铝土矿到港量将增加,叠加干散货船运力增加,长期面临海运费压力,维持区间弱势震荡。
报告重点分析了哪些方向?
报告重点分析了电解铝和氧化铝的供需关系和价格走势。电解铝方面,重点关注社会库存去库放缓但趋势不改的情况,以及铝价反弹但仓单降至6万吨的挤仓风险。同时分析了海外供应缓慢爬升但依旧偏紧,以及LME库存持续去库且升水走强的情况,指出海外供应偏紧。长期来看,中东复产和东南亚新增产能将限制铝价上涨高度。氧化铝方面,重点关注超跌修复基差反弹乏力,以及供应端未规模减产导致的过剩矛盾。同时分析了西北电解铝厂的冬储需求,以及海外现货价格走强但难扭转过剩,社会库存持续增加的情况。此外,报告还分析了矿端支撑减弱,氧化铝厂欲下压铝土矿价格,但矿山因成本高对海运费不确定性担忧坚挺的情况,指出后期中国铝土矿到港量将增加,叠加干散货船运力增加,长期面临海运费压力。
当前市场现状如何判断?
当前市场现状方面,报告认为电解铝市场存在一定的供需矛盾。一方面,铝价反弹但社会库存去库放缓,绝对值降至历史同期最低,仓单降至6万吨,存在挤仓风险。另一方面,海外供应缓慢爬升但依旧偏紧,LME库存持续去库且升水走强,表明海外供应偏紧。长期来看,中东复产和东南亚新增产能将限制铝价上涨高度。氧化铝市场方面,供应端未规模减产,过剩矛盾不改,社会库存持续增加。同时,矿端支撑减弱,氧化铝厂欲下压铝土矿价格,但矿山因成本高对海运费不确定性担忧坚挺。后期中国铝土矿到港量将增加,叠加干散货船运力增加,长期面临海运费压力,市场整体呈现区间弱势震荡的态势。
研报提示了哪些风险?
研报提示了以下几个风险:首先,海外政策超预期扰动可能导致市场出现波动;其次,流动性变动超预期也可能对市场产生影响;最后,海外矿石供应出现新扰动也是一个需要关注的因素。这些风险因素可能对电解铝和氧化铝的市场走势产生影响,需要投资者密切关注。