猜你想问
这份研报的核心内容是什么?
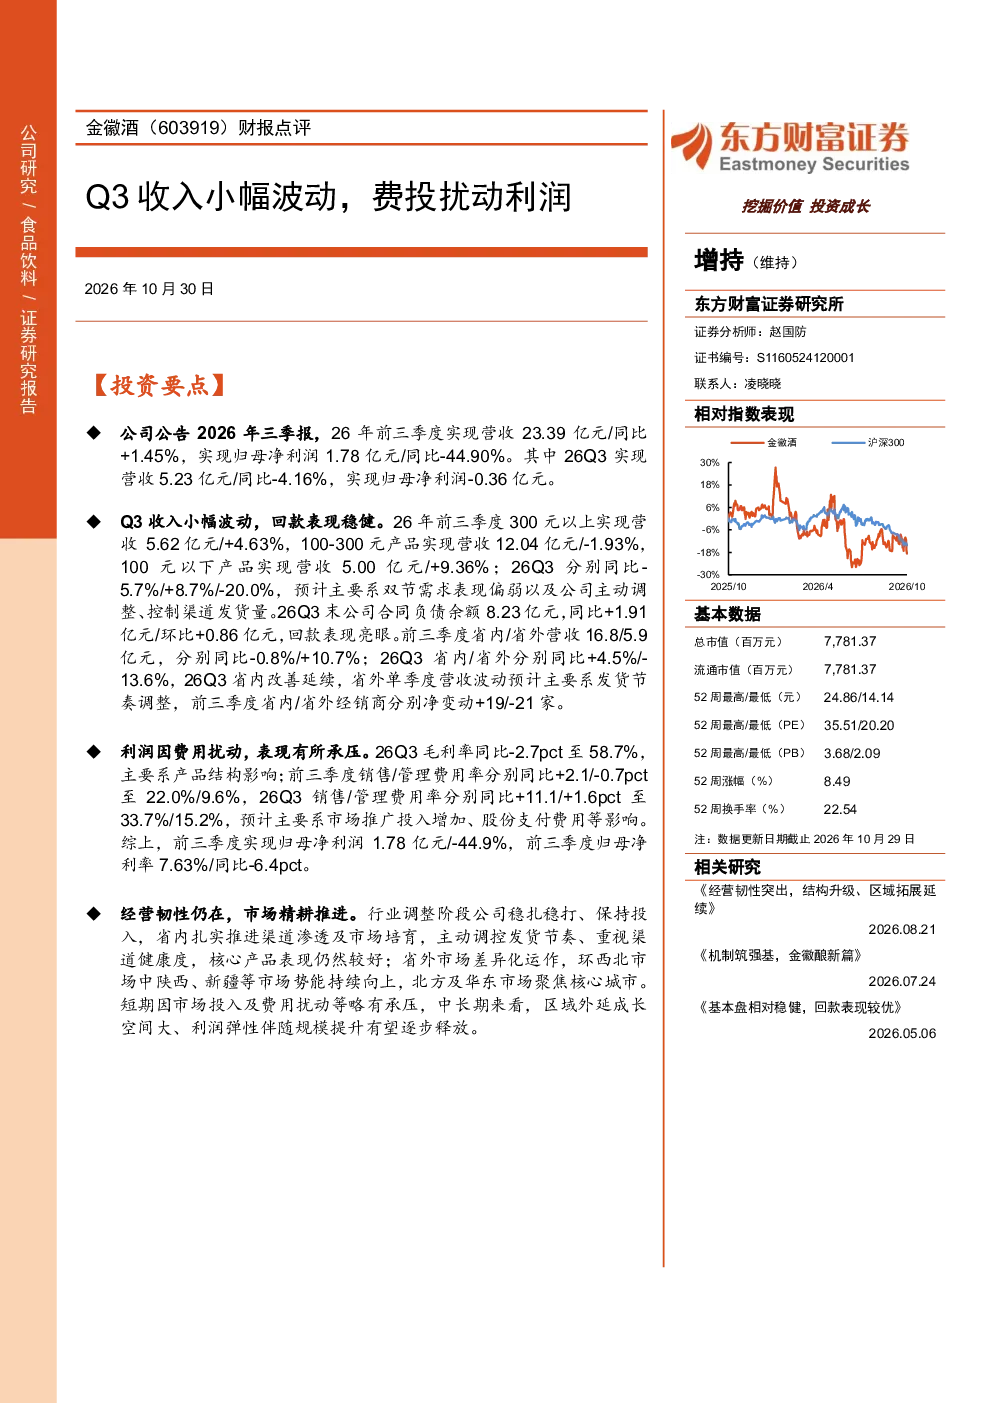
这份研报点评了2026年前三季度财报,指出Q3收入小幅波动,主要受产品结构影响,而利润因费用扰动承压。前三季度营收23.39亿元(同比+1.45%),归母净利润1.78亿元(同比-44.90%);Q3营收5.23亿元(同比-4.16%),归母净利润-0.36亿元。报告分析了不同产品线营收变化及渠道动态,指出省内市场改善,省外市场因发货节奏调整出现波动。
当前行业发展趋势如何?
当前行业处于调整阶段,公司展现出稳扎稳打的经营策略,通过市场投入与终端培育保持韧性。省内市场渠道渗透及市场培育扎实推进,省外市场则采取差异化运作,环西北市场势能持续向上,北方及华东市场聚焦核心城市。行业竞争格局持续变化,公司通过结构升级及区域拓展应对挑战。
研报重点分析了哪些方向?
研报重点分析了公司Q3收入小幅波动的原因,包括产品结构调整对毛利率的影响,以及省内省外市场的营收变化和经销商动态。同时,报告深入探讨了费用扰动利润的情况,指出Q3销售/管理费用率显著上升,主要系市场推广投入增加和股份支付费用等。此外,报告还评估了公司经营策略的有效性,如主动调控发货节奏、重视渠道健康度等。
市场现状如何判断?
市场现状显示,公司省内市场持续改善,省外市场存在单季度营收波动,但整体渠道健康度得到重视。公司通过差异化运作应对区域市场变化,如环西北市场拓展和核心城市聚焦。行业整体处于调整期,但公司展现出较强的经营韧性,通过坚持市场投入和终端培育,维持了渠道渗透和市场培育的推进。
研报提示了哪些风险?
研报提示了结构升级不及预期、市场开拓不及预期、行业竞争格局恶化和产业政策风险等。这些风险可能影响公司未来的业绩表现和战略实施。例如,结构升级若不及预期,可能影响产品毛利率和净利率;市场开拓若不及预期,则可能影响营收增长和市场份额;行业竞争格局恶化可能压缩利润空间;产业政策风险则可能带来合规和经营上的不确定性。
你可能感兴趣
2021年一季报点评:收入保持高增,费投扰动利润
食品饮料华创证券2021-04-22
Q3收入超预期,利润受费投扰动
食品饮料国金证券2023-10-16
公司信息更新报告Q3收入重回正增长,费投影响利润增速
开源证券2025-10-29
财报点评:费投增加支撑收入增长,Q2经营阶段承压
食品饮料国信证券2021-08-02
股权激励费与减值扰动利润,动力电池盈利显著修复-财报点评
国信证券2025-09-10
2025年中报点评:Q2收入端表现亮眼,费投加大拖累利润
食品饮料西南证券2025-08-28
半年报点评:收入表现亮眼,费投收缩释放利润
食品饮料德邦证券2022-08-30
中国飞鹤(06186.HK)2026年中报点评:收入企稳修复,费投拖累利润
华创证券2026-09-01
收入环比提速,费投短期有所扰动
食品饮料国金证券2026-08-19
收入恢复正增,费投扰动业绩
食品饮料国金证券2025-10-27