猜你想问
这份研报的核心内容是什么?
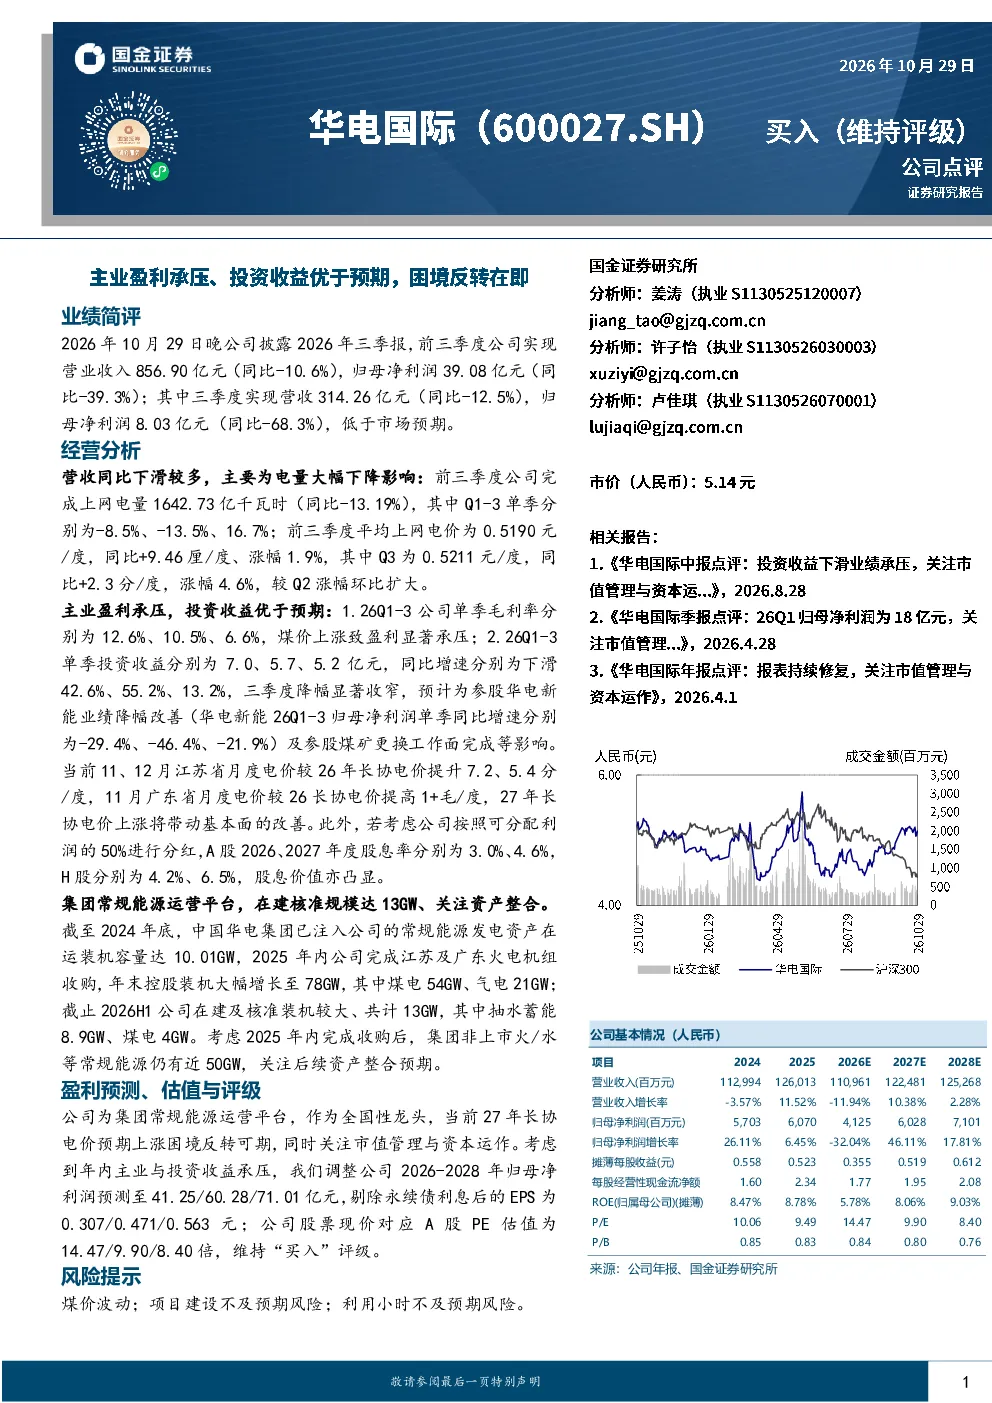
这份研报分析了华电国际2026年前三季度的业绩表现,指出公司主业盈利承压主要因煤价上涨拖累毛利率,但投资收益优于预期,并预测2027年长协电价上涨将带来困境反转。报告还介绍了公司在运及在建装机容量,并给出2026-2028年的盈利预测和“买入”评级。
公用事业行业的发展趋势如何?
公用事业行业发展趋势受电价政策影响显著。报告指出,江苏省和广东省近期提升的月度电价较长协电价,预示着行业可能迎来电价上涨周期,这将有助于改善公司基本面。此外,集团非上市能源资产整合预期也值得关注。
报告重点分析了哪些方向?
报告重点分析了华电国际的主业盈利能力、投资收益表现、困境反转可能性以及股息价值。具体包括煤价上涨对毛利率的影响、投资收益同比增速变化及原因、长协电价上涨对公司盈利的预期改善,以及按可分配利润50%分红下的股息率测算。
当前市场对华电国际的判断是什么?
市场对华电国际的判断需结合业绩表现和未来预期。报告显示公司前三季营收和净利润同比下滑,但三季度净利润降幅收窄,投资收益表现优于预期,且预计2027年长协电价上涨将带动基本面改善。此外,公司持有大量在运及在建装机,且非上市能源资产整合预期为未来增长提供潜力。
研报提示了哪些风险?
研报提示的主要风险包括煤价波动风险,煤价上涨会直接影响火电企业盈利能力;项目建设不及预期风险,包括装机项目进度和并网情况可能不及计划;利用小时不及预期风险,发电利用小时数下降将影响公司营收和利润水平。
你可能感兴趣
业绩阶段性承压,电价上涨困境反转在即
公用事业国金证券2026-10-28
2024年年报及2025年一季报点评:投资收益下滑,主业盈利承压
化石能源民生证券2025-04-25
首次覆盖报告:盈利修复在即,化债助力困境反转
国盛证券2024-12-08
2023年业绩预告点评:业绩阶段性承压,看好集装箱+海工复苏下困境反转
轻工制造东吴证券2024-01-31
短期业绩承压,困境反转长期向好
农林牧渔西南证券2022-02-23
业绩阶段性承压,关注新品起量驱动困境反转
信息技术国盛证券2026-05-06
2024年三季报点评:焦化主业持续承压,投资收益环比下降
化石能源民生证券2024-10-26
鲁泰 A:主业经营暂时承压,投资收益增厚业绩
信达证券2026-04-17
2023年报点评:港口主业稳健增长,投资收益承压
交通运输华创证券2024-04-11
2022年度业绩预告点评:疫情导致短期承压,新能源+汽车电子助力业绩反转在即
民生证券2023-01-20