猜你想问
银龙股份前三季度业绩表现如何?
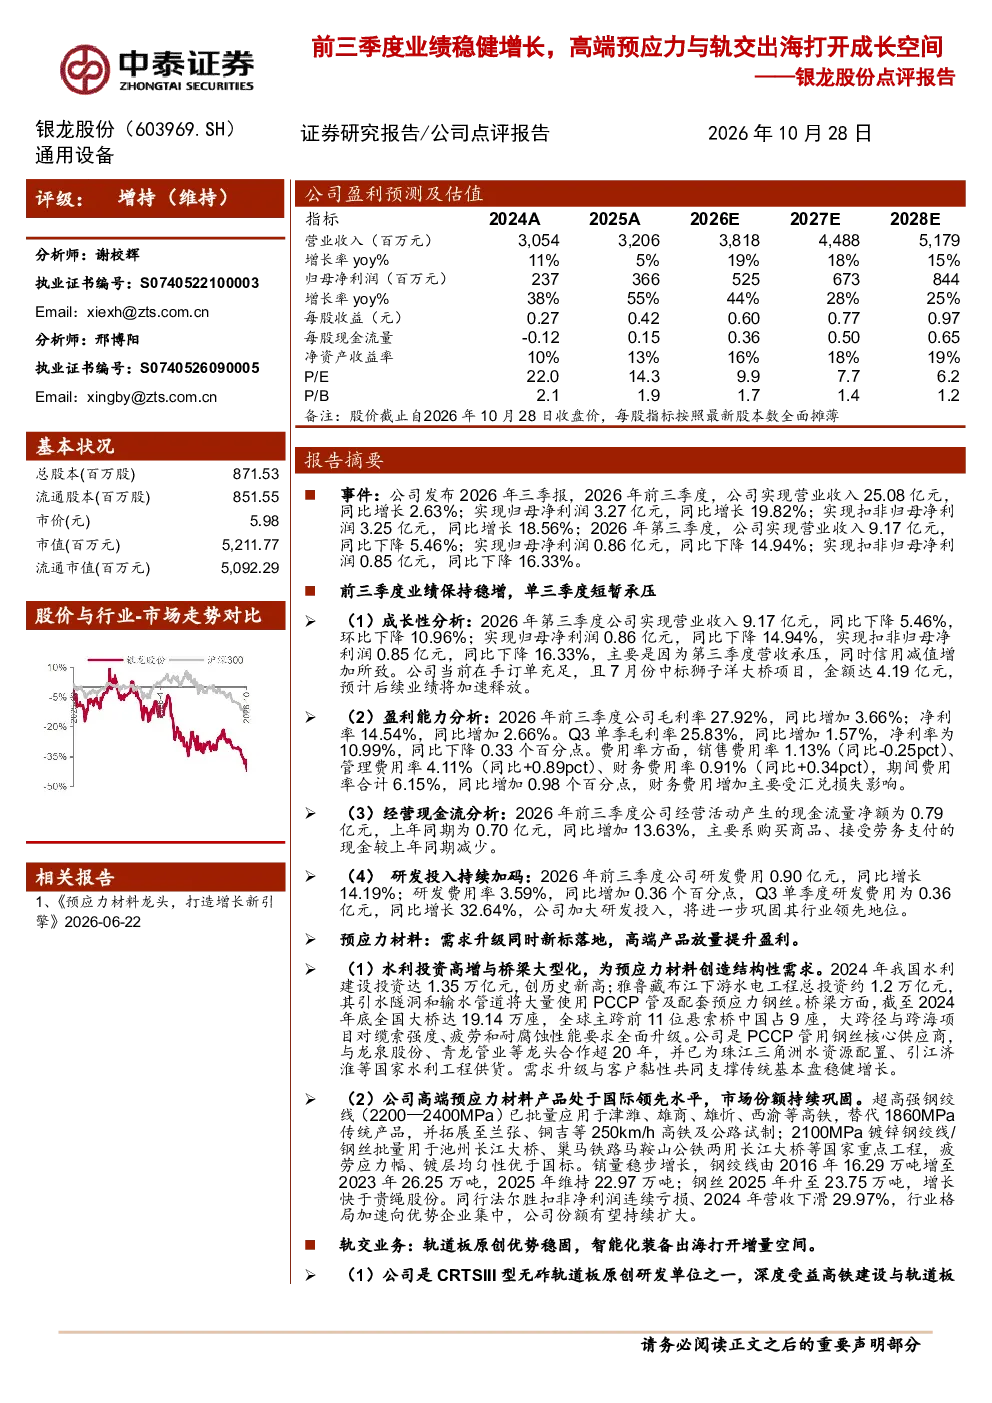
2026年前三季度,银龙股份实现营业收入25.08亿元,同比增长2.63%,归母净利润3.27亿元,同比增长19.82%。毛利率27.92%,净利率14.54%。研发费用0.90亿元,研发费用率3.59%。单三季度受营收承压及信用减值增加影响,营收9.17亿元,同比下降5.46%,归母净利润0.86亿元,同比下降14.94%。研发投入持续增加,推动产品升级和技术创新。
预应力材料行业发展趋势如何?
水利投资高增及桥梁大型化推动预应力材料需求升级,高端产品市场份额持续扩大。2025年钢绞线销量22.97万吨,钢丝销量23.75万吨,增长快于贵绳股份。公司高端产品如2200-2400MPa钢绞线受益于基建投资和桥梁建设需求,市场前景广阔。未来行业将向高强、高性能方向发展,技术壁垒提升将有利于龙头企业。
银龙股份报告重点分析了哪些业务方向?
报告重点分析了银龙股份的预应力材料和轨交业务。预应力材料方面,公司高端产品市场份额持续扩大,传统业务稳健增长。轨交业务方面,公司作为CRTSIII型轨道板原创研发单位,受益高铁建设及升级,2025年高铁轨道板收入同比增长115.77%。智能化装备以“设备+技术+材料”模式出海,已在坦桑尼亚、哈萨克斯坦等项目应用,拓展海外市场。
预应力材料市场现状如何?
预应力材料市场目前呈现高端化、大型化趋势,水利投资高增和桥梁建设推动需求升级。公司高端产品如2200-2400MPa钢绞线市场份额持续扩大,显示出较强的产品竞争力。行业竞争激烈,但技术壁垒提升有利于头部企业。公司产品销量增长快于贵绳股份,显示出良好的市场表现和发展潜力。
银龙股份报告提示了哪些风险?
报告提示了宏观基建周期与下游需求不及预期、原材料价格波动、新业务拓展不及预期等风险。宏观基建投资波动可能影响公司业绩,原材料价格波动将影响成本控制,新业务拓展面临市场不确定性。公司需关注行业周期变化,加强成本管理和市场开拓能力,以应对潜在风险。