猜你想问
这份研报的核心内容是什么?
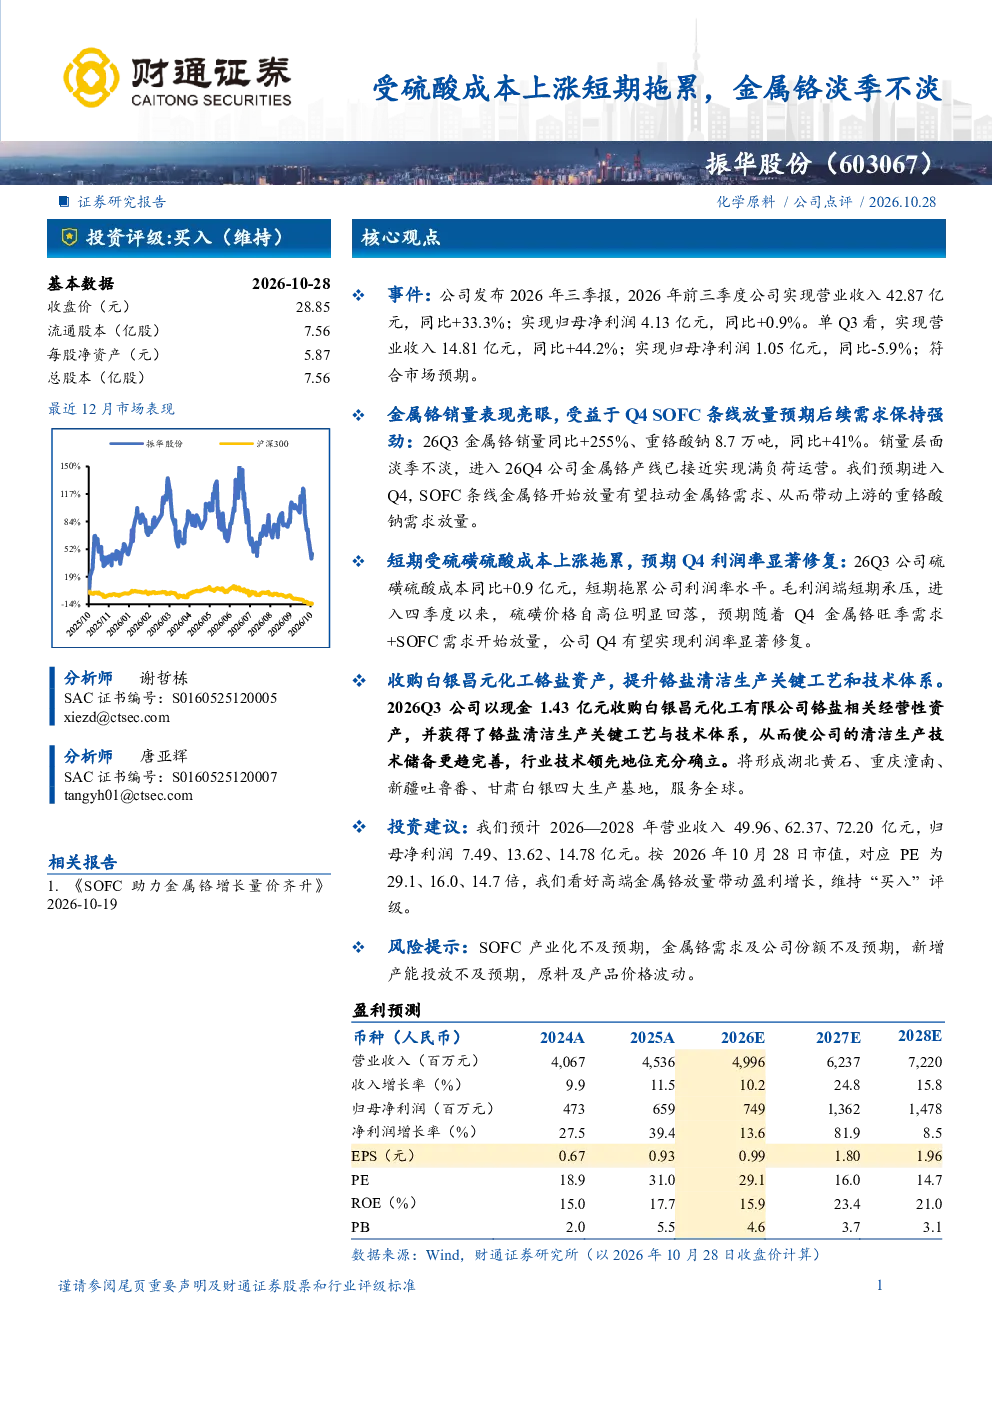
受硫酸成本上涨短期拖累,金属铬销量在淡季仍表现亮眼,Q3销量同比+255%,重铬酸钠产量同比+41%。预计Q4 SOFC条线放量将拉动金属铬需求,带动上游重铬酸钠需求放量,Q4利润率有望显著修复。公司通过收购白银昌元化工铬盐资产,完善清洁生产技术体系,确立行业技术领先地位,并规划湖北黄石、重庆潼南、新疆吐鲁番、甘肃白银四大生产基地,服务全球市场。
金属铬行业的发展趋势如何?
金属铬行业面临硫酸成本上涨的短期压力,但长期发展前景向好。SOFC(固体氧化物燃料电池)技术的应用将显著拉动金属铬需求,推动行业向高端化、清洁化方向发展。未来,随着技术进步和产能布局的完善,行业集中度有望提升,龙头企业凭借技术优势将获得更大市场份额。
研报重点分析了哪些方面?
研报重点分析了硫酸成本上涨对金属铬行业的影响,以及公司在技术领先和产能布局方面的优势。报告详细解读了公司Q3销量和重铬酸钠产量的亮眼表现,以及Q4利润率修复的预期。同时,报告还介绍了公司通过收购资产、完善技术体系、布局四大生产基地等举措,提升行业竞争力的战略规划。
当前金属铬市场的现状如何?
当前金属铬市场短期承压,主要受硫酸成本上涨影响,但淡季销量依然强劲,Q3销量同比大幅增长。公司财务数据显示,2026年前三季度营业收入和归母净利润均实现同比增长,但Q3单季净利润有所下降。预计随着Q4硫磺价格回落和旺季需求的到来,利润率将显著改善。
研报提到了哪些风险提示?
研报提示了SOFC产业化不及预期、金属铬需求及公司份额不及预期、新增产能投放不及预期、原料及产品价格波动等风险。这些风险可能影响公司未来的业绩表现和盈利能力。投资者需关注SOFC技术的商业化进程、行业竞争格局变化以及原材料价格波动等因素。
你可能感兴趣
Q3硫酸高企与暂缓顺价致承压,金属铬抢份额蓄力BE需求
基础化工国金证券2026-10-28
Q2淡季不淡,净利率下降受季节性促销影响
休闲服务国联证券2021-08-28
淡季不淡,毛利率受原材料涨价影响下降
建筑建材华西证券2021-10-25
有色金属行业周报:需求淡季不淡,看好工业金属价格上行
有色金属国盛证券2025-06-29
金属月报:金属价格淡季不淡
迈科期货2017-08-04
22Q1出货淡季不淡,成本高企影响业绩
德邦证券2022-04-27
新能源行业周报:淡季不淡电动车销量破2月记录,成本传导隆基再提价
电气设备华宝证券2021-03-16
有色金属行业周报:需求淡季不淡,看好工业金属价格上行
有色金属国盛证券2025-06-29
五矿期货PTA周报:成本支撑,淡季不淡,价格上涨
五矿期货2021-07-05
液化石油气(LPG)专题报告:成本承压与供需博弈,LPG再次走出“淡季不淡”行情
国贸期货2025-05-07