猜你想问
Q3业绩受什么因素影响承压?
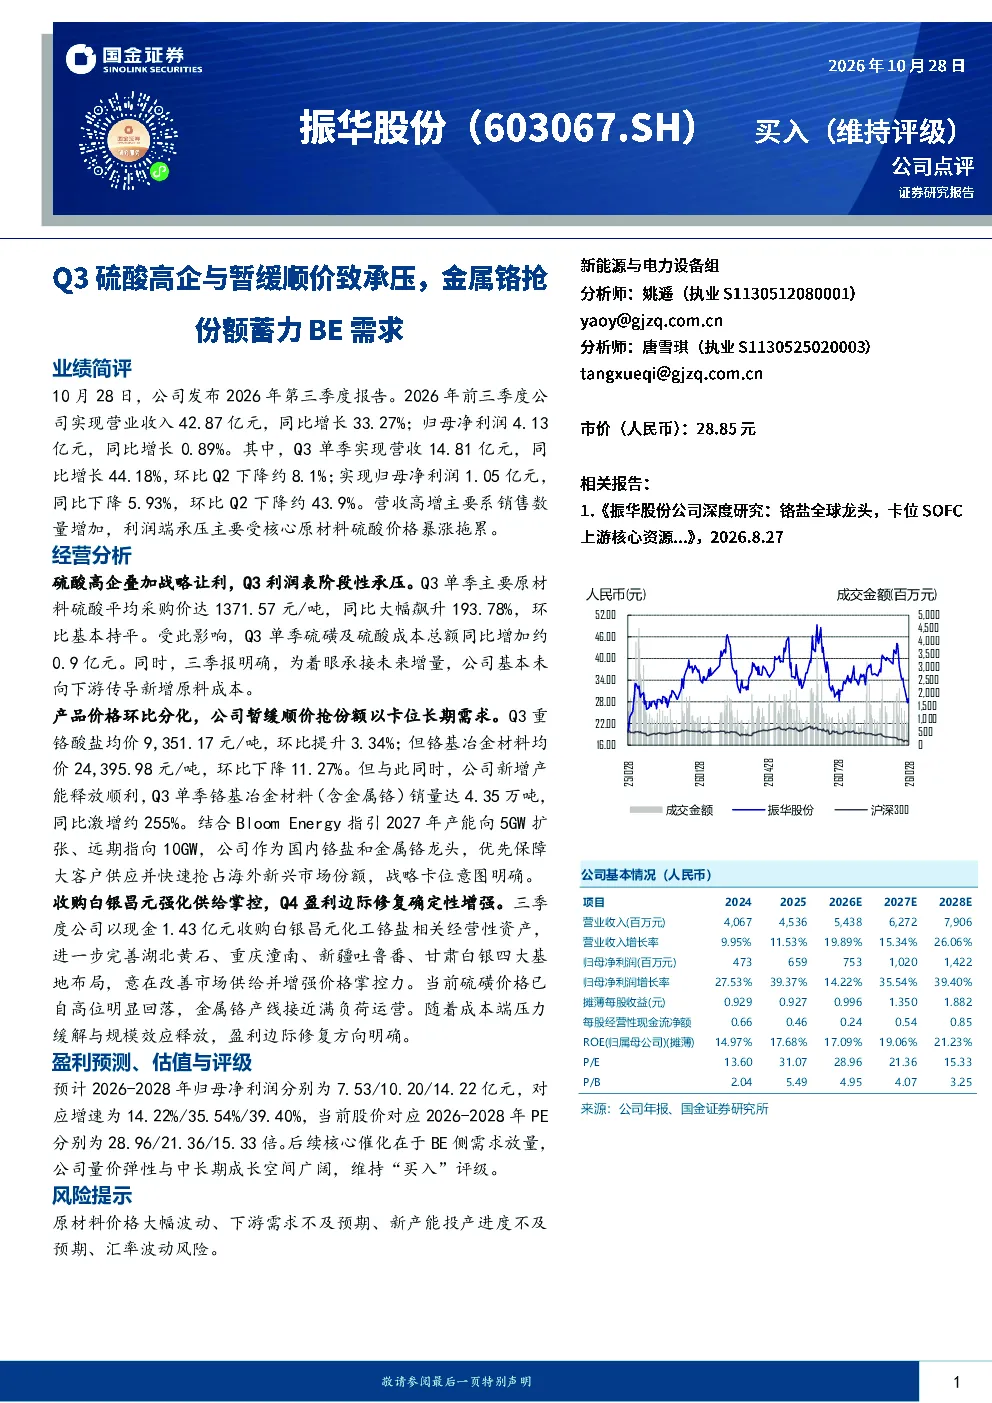
Q3业绩承压主要受核心原材料硫酸价格暴涨拖累。单季硫酸平均采购价同比大幅飙升193.78%,导致硫磺及硫酸成本总额同比增加约0.9亿元。同时,公司为着眼未来增量,暂缓向下游传导成本,进一步压缩了利润空间。营收方面,Q3单季实现营收14.81亿元,同比增长44.18%,主要得益于销售数量增加。但归母净利润同比下降5.93%,环比下降约43.9%
重铬酸盐和铬基冶金材料价格走势如何?
Q3重铬酸盐均价环比提升3.34%,但铬基冶金材料均价环比下降11.27%。尽管价格分化,公司通过新增产能释放,Q3单季铬基冶金材料(含金属铬)销量同比激增约255%。公司优先保障大客户供应并抢占海外新兴市场份额,以战略卡位长期需求。结合BloomEnergy指引,公司正加速产能扩张,远期指向10GW,显示出强劲的增长潜力
报告对未来的盈利预测如何?
预计2026-2028年归母净利润分别为7.53/10.20/14.22亿元,对应增速为14.22%/35.54%/39.40%。当前股价对应2026-2028年PE分别为28.96/21.36/15.33倍。报告认为,公司后续核心催化在于BloomEnergy侧需求放量,公司量价弹性与中长期成长空间广阔。维持“买入”评级,但需关注原材料价格波动等风险
当前市场对基础化工行业的判断是什么?
当前基础化工行业面临原材料价格波动挑战,特别是硫酸等核心原料价格大幅上涨对利润端造成压力。但行业龙头通过产能扩张和战略卡位,积极抢占新兴市场份额,展现出长期成长潜力。公司作为国内铬盐和金属铬龙头,在重铬酸盐和铬基冶金材料领域具备竞争优势,未来随BloomEnergy需求放量,有望受益于量价弹性
研报提示的主要风险有哪些?
研报提示的主要风险包括原材料价格大幅波动、下游需求不及预期、新产能投产进度不及预期、汇率波动风险。特别是硫酸等核心原料价格波动,可能对公司利润端产生显著影响。此外,下游需求变化和新产能投产进度的不确定性,也可能对公司业绩造成波动。需密切关注这些风险因素,合理评估投资风险